Учёт отложенных налоговых активов: как считать, отражать и раскрывать
Бухгалтерская прибыль и налоговая база совпадают редко. Когда налогооблагаемая прибыль временно оказывается больше бухгалтерской, у организации появляется «налоговый актив» — сумма, которая в будущем уменьшит платёж в бюджет. Это и есть отложенный налоговый актив (ОНА). Разберём, что это за показатель, как он возникает, на каком счёте отражается и как попадает в отчётность.
Что такое отложенный налоговый активов (ОНА)
ПБУ 18/02 «Учёт расчётов по налогу на прибыль организаций» формирует в учёте и раскрывает в отчётности информацию о расчётах по налогу на прибыль. Стандарт применяют все организации-налогоплательщики налога на прибыль, кроме кредитных организаций и организаций государственного сектора (первый абзац п. 1 ПБУ 18/02, см. также информационное сообщение Минфина от 28.12.2018 № ИС-учет-13 и рекомендации Фонда «НРБУ „БМЦ“» Р-110/2019-КпР, Р-102/2019-КпР, Р-109/2019-КпР).
Стандарт решает две задачи:
увязывает бухгалтерскую прибыль (убыток) и налоговую базу по налогу на прибыль за отчётный период;
отражает в учёте не только налог, подлежащий уплате в бюджет, но и суммы, которые повлияют на налог в последующих периодах.
Организации, которые вправе применять упрощённые способы ведения учёта (включая упрощённую отчётность), могут ПБУ 18/02 не применять (п. 2 ПБУ 18/02).
Отклонения между бухгалтерской и налогооблагаемой прибылью делятся на постоянные и временные. Временные разницы, в свою очередь, по характеру влияния на налогооблагаемую прибыль подразделяются на (п. 10 ПБУ 18/02):
вычитаемые временные разницы (ВВР);
налогооблагаемые временные разницы (НВР).
Временные разницы приводят к образованию отложенного налога на прибыль (п. 9 ПБУ 18/02) — суммы, которая повлияет на величину налога, подлежащего уплате в будущих периодах. В разделе III ПБУ 18/02 отложенный налог делится на два понятия: отложенные налоговые обязательства (ОНО) и отложенные налоговые активы (ОНА).
Если налогооблагаемая прибыль временно оказалась больше бухгалтерской, разница называется вычитаемой. В последующих периодах налоговая прибыль уменьшится на это отклонение — то есть со временем разница, умноженная на ставку налога, уменьшит налог к уплате. Остаток ВВР на конец месяца показывает, насколько бухгалтерская прибыль меньше налоговой.
При балансовом методе ВВР определяется, если на конец периода:
бухгалтерская стоимость активов меньше налоговой: А(б)<А(н);
бухгалтерская стоимость обязательств больше налоговой: О(б)>О(н).
Согласно п. 14 ПБУ 18/02 отложенный налоговый актив — это часть отложенного налога на прибыль, которая должна привести к уменьшению налога, подлежащего уплате в бюджет в следующем за отчётным или в последующих периодах.
Организация признаёт ОНА в том отчётном периоде, когда возникают ВВР, при условии вероятности получения налогооблагаемой прибыли в последующих периодах. Если такой уверенности нет, признаётся постоянный налоговый доход.
Изменение величины ОНА за период считают по формуле:
ОНА=ВВР×СНП,
где СНП — ставка налога на прибыль, действующая на отчётную дату.
ОНА отражаются с учётом всех ВВР, кроме случаев, когда ВВР не будет уменьшена или погашена в будущем, а также кроме суммы убытка участника консолидированной группы налогоплательщиков.
Если в текущем периоде налогооблагаемой прибыли нет, но она ожидается в будущем, суммы ОНА остаются без изменения до периода, когда прибыль возникнет (письмо Минфина от 09.09.2013 № 03-03-06/1/36963, п. 17 ПБУ 18/02).
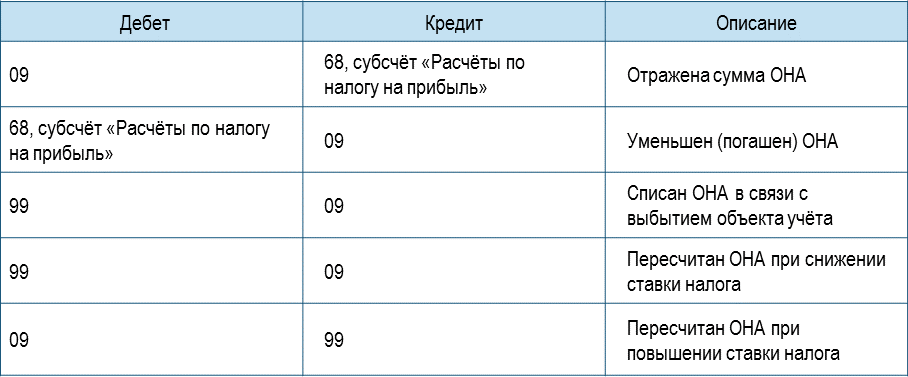
Счёт 09 и типовые проводки
Для ОНА Планом счетов предусмотрен синтетический счёт 09 «Отложенные налоговые активы». Аналитический учёт организация ведёт так, чтобы было видно, из-за чего возникла ВВР (п. 3 ПБУ 18/02). Способ детализации закрепляют в учётной политике.
Балансовый метод: как это работает на практике
С 2020 года в п. 8 ПБУ 18/02 добавлена норма: временная разница на отчётную дату определяется как разница между балансовой стоимостью актива (обязательства) и его стоимостью для целей налогообложения. Это так называемый балансовый метод.
Выявлять разницы по каждой операции больше не обязательно — сравнивать налоговые и бухгалтерские показатели можно на отчётную дату. Например, бухгалтерскую остаточную стоимость внеоборотных активов на 31 декабря сравнивают с аналогичным показателем налогового учёта, и так же — сальдо по всем счетам. Результат сравнения покажет разницу, а при сворачивании итогов на конец периода получится только одна разница (ВВР или НВР), что потребует единственной проводки по отложенному налогу. Это заметно снижает трудоёмкость учёта.
Для этого метода удобно создать специальный регистр учёта в виде таблицы.
Пример
1. Учет ОНА затратным (традиционным) методом при различии в амортизации ОС
В декабре 2020 года организация приобрела ОС стоимостью 52 000 руб. Срок полезного использования — 3 года (36 месяцев). В бухучёте амортизация начисляется по сумме чисел лет срока полезного использования, в налоговом — линейно. Ставка налога — 20%.
В налоговом учёте амортизация за каждый год: 52 000÷3=17 333,33 руб.
Сумма чисел лет: 1+2+3=6.
В бухучёте амортизация по годам:
первый — 52 000×3÷6=26 000 руб.;
второй — 52 000×2÷6=17 333,33 руб.;
третий — 52 000×1÷6=8 666,67 руб.
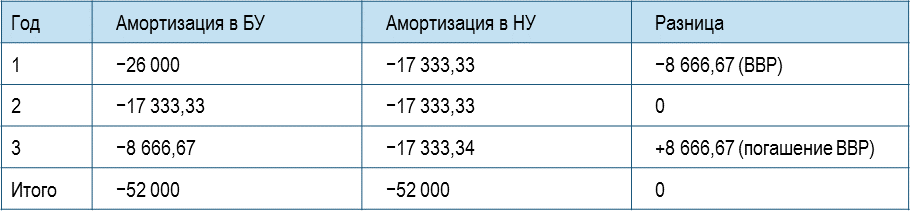
За первый год возникает ВВР, которая приводит к ОНА: 8 666,67×20%=1 733,33 руб.
Дт 09 Кт 68 1 733,33 — начислен ОНА по амортизации ОС
В следующем году бухгалтерская и налоговая амортизация равны — ОНА не возникает. За третий год различие обратное, и ОНА погашается:
Дт 68 Кт 09 1 733,33 — погашен ОНА по амортизации ОС
К 31 декабря третьего года сальдо на счёте 09 равно нулю: за три года стоимость полностью списана в расходах и в БУ, и в НУ.
2. Расчет ОНА балансовым методом
На отчётную дату организация составила сравнительную таблицу остатков (показаны только различающиеся статьи):
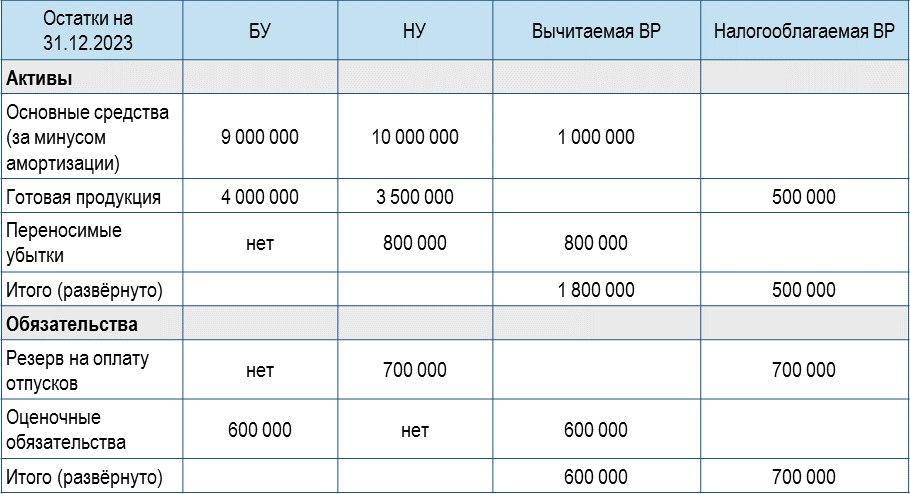
Сворачиваем итоги: 1 800 000−500 000+600 000−700 000=1 200 000 руб. — вычитаемая ВР.
В учёте делается одна проводка:
Дт 09 Кт 68 240 000 — начислен ОНА (1 200 000 × 20%)
Важные нюансы:
Если на начало периода уже отражён ОНА, проводку делают только на разницу. Например, при ОНА на 01.01.2023 в 100 000 руб. на 31.12.2023 проводка — на 140 000 руб. (240 000 − 100 000).
Если на начало периода числилось ОНО, его нужно полностью погасить по дебету счёта 77, а ОНА начислить в полной сумме.
Дт 77 Кт 68 500 000 — погашено ОНО, числившееся на начало года
Дт 09 Кт 68 240 000 — начислен ОНА
Пересчёт ОНА при изменении ставки
При изменении ставок налога на прибыль величина ОНА подлежит пересчёту на дату, предшествующую дате начала применения новых ставок, с отнесением разницы на счёт прибылей и убытков (п. 14 ПБУ 18/02; письма Минфина от 21.03.2017 № 07-01-09/16274, от 29.04.2016 № 03-03-06/1/25192).
Дт 99 Кт 09 — пересчитан ОНА при снижении ставки
Дт 09 Кт 99 — пересчитан ОНА при повышении ставки
С 1 января 2025 года ставка налога на прибыль увеличена с 20 до 25%, изменены ставки и для ряда категорий налогоплательщиков (п. 1 ст. 284 НК РФ в редакции Федерального закона от 12.07.2024 № 176-ФЗ). Организациям, применяющим ПБУ 18/02, нужно было на 31 декабря 2024 года пересчитать остатки ОНА по новой ставке с отнесением разницы на счёт прибылей и убытков (п. 14, 15 ПБУ 18/02; рекомендации Фонда «НРБУ „БМЦ“» Р-166/2024-КпР, Р-4/2008-КпР). Разницу отражали в ОФР за 2024 год по строке 2460 «Прочее».
Если налоговым законодательством предусмотрены разные ставки по отдельным видам доходов, при оценке ОНА применяют ставку, соответствующую тому виду дохода, который ведёт к изменению ВВР в будущих периодах.
ОНА в отчётности
В бухгалтерском балансе ОНА отражаются по строке 1180 в составе внеоборотных активов, ОНО — по строке 1420 как долгосрочные обязательства (п. 23 ПБУ 18/02). ОНА и ОНО могут быть отражены в балансе свёрнуто (п. 19 ПБУ 18/02).
В отчёте о финансовых результатах налог на прибыль в сумме, соответствующей строке 180 листа 02 декларации, показывают по строке 2410 «Налог на прибыль организаций». Этот показатель включает текущий налог и отложенный налог — свёрнутый результат изменения ОНО и ОНА на конец периода (п. 9 ПБУ 18/02).
С отчётности за 2025 год действует ФСБУ 4/2023 (приказ Минфина от 04.10.2023 № 157н); досрочное применение не предусмотрено. Утратили силу ПБУ 4/99 и приказ № 66н (см. сообщение Минфина от 26.03.2024 № ИС-учет-50).
В пояснениях к балансу и ОФР организация отдельно раскрывает (п. 25 ПБУ 18/02):
отложенный налог на прибыль, обусловленный возникновением (погашением) временных разниц, изменениями правил налогообложения и ставок, а также признанием (списанием) ОНА из-за изменения вероятности получения налогооблагаемой прибыли;
величины, объясняющие связь между расходом (доходом) по налогу и прибылью до налогообложения: применяемые ставки, условный расход (доход), постоянный налоговый расход (доход);
иную информацию, необходимую пользователям.
Проверка увязки БУ и НУ
Соответствие данных налогового и бухгалтерского учёта проверяют по формуле:
НБ=ФР+ПР+ВВР−НВР,
где
НБ — налоговая база;
ФР — финансовый результат по данным БУ (убыток берут со знаком «минус»);
ПР — постоянные разницы;
ВВР — вычитаемые временные разницы;
НВР — налогооблагаемые временные разницы.
Практические выводы для бухгалтера
ОНА — это «предоплата» по налогу. Он возникает из ВВР и в будущем уменьшит налог к уплате.
Считайте по формуле ОНА=ВВР×СНП и применяйте ставку, действующую на отчётную дату.
Балансовый метод проще. Сравнивайте бухгалтерскую и налоговую стоимость на отчётную дату, сворачивайте итоги — и делайте одну проводку на разницу.
Помните про условие вероятности. ОНА признаётся, только если ожидается налогооблагаемая прибыль; при ухудшении ожиданий его списывают, при улучшении — восстанавливают.
Пересчитывайте при смене ставки на дату, предшествующую началу применения новых ставок. С 29.09.2026 разницу относят не всегда на счёт 99, а по категории исходной операции.
Проверяйте увязку по формуле НБ=ФР+ПР+ВВР−НВР и раскрывайте информацию по п. 25 ПБУ 18/02.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных