Учёт отложенных налоговых обязательств: как считать, отражать и раскрывать
ПБУ 18/02 «Учёт расчётов по налогу на прибыль организаций» формирует в учёте и раскрывает в отчётности информацию о расчётах по налогу на прибыль. Стандарт применяют все организации-налогоплательщики налога на прибыль, кроме кредитных организаций и организаций государственного сектора (первый абзац п. 1 ПБУ 18/02, см. также информационное сообщение Минфина от 28.12.2018 № ИС-учет-13 и рекомендации Фонда «НРБУ „БМЦ“» Р-110/2019-КпР, Р-102/2019-КпР, Р-109/2019-КпР).
Стандарт решает две задачи:
увязывает бухгалтерскую прибыль (убыток) и налоговую базу по налогу на прибыль за отчётный период;
отражает в учёте не только налог, подлежащий уплате в бюджет, но и суммы, которые повлияют на налог в последующих периодах.
Организации, которые вправе применять упрощённые способы ведения учёта (включая упрощённую отчётность), могут ПБУ 18/02 не применять (п. 2 ПБУ 18/02).
Что такое отложенные налоговые обязательства (ОНО)
Отклонения между бухгалтерской и налогооблагаемой прибылью делятся на постоянные и временные. Временные разницы по характеру влияния на налогооблагаемую прибыль подразделяются на (п. 10 ПБУ 18/02):
вычитаемые временные разницы (ВВР) — из них рождается ОНА;
налогооблагаемые временные разницы (НВР) — из них рождается ОНО.
Временные разницы приводят к образованию отложенного налога на прибыль (п. 9 ПБУ 18/02) — суммы, которая повлияет на налог к уплате в будущих периодах.
Если налогооблагаемая прибыль временно оказалась меньше бухгалтерской, разница называется налогооблагаемой. В последующих периодах налоговая прибыль увеличится на это отклонение — то есть со временем разница, умноженная на ставку налога, увеличит налог к уплате. Остаток НВР на конец периода показывает, насколько бухгалтерская прибыль больше налоговой.
При балансовом методе НВР определяется, если на конец периода:
бухгалтерская стоимость активов больше налоговой: А(б)>А(н);
бухгалтерская стоимость обязательств меньше налоговой: О(б)<О(н).
ОНО принимают к учёту в размере, определяемом как произведение НВР, возникших в отчётном периоде, на ставку налога на прибыль, действующую на отчётную дату:
ОНО=НВР×СНП,
где СНП — ставка налога на прибыль.
ОНО свидетельствует об уменьшении налога на прибыль в текущем периоде и увеличении налога в следующих периодах по сравнению с налогом, рассчитанным по бухгалтерским данным (п. 15 ПБУ 18/02).
Счёт 77 и типовые проводки
Для ОНО Планом счетов предусмотрен синтетический счёт 77 «Отложенные налоговые обязательства».
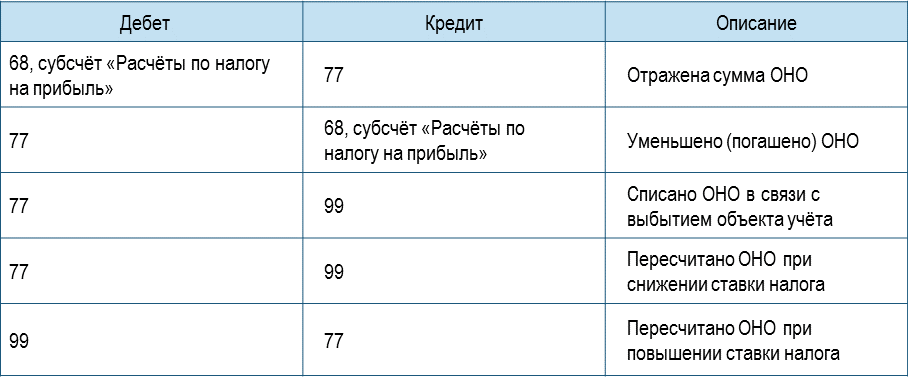
По кредиту счёта 77 в корреспонденции с дебетом счёта 68 отражается отложенный налог, уменьшающий условный расход (доход) по налогу отчётного периода. По дебету счёта 77 в корреспонденции с кредитом счёта 68 отражается уменьшение или полное погашение ОНО. Уменьшение или погашение происходит по мере уменьшения или погашения НВР (п. 18 ПБУ 18/02).
Балансовый метод: как это работает на практике
С 2020 года в п. 8 ПБУ 18/02 добавлена норма: временная разница на отчётную дату определяется как разница между балансовой стоимостью актива (обязательства) и его стоимостью для целей налогообложения. Это так называемый балансовый метод.
Выявлять разницы по каждой операции больше не обязательно — сравнивать налоговые и бухгалтерские показатели можно на отчётную дату. Например, бухгалтерскую остаточную стоимость внеоборотных активов на 31 декабря сравнивают с аналогичным показателем налогового учёта, и так же — сальдо по всем счетам. Результат сравнения покажет разницу, а при сворачивании итогов на конец периода получится только одна разница (ВВР или НВР), что потребует единственной проводки по отложенному налогу. Это заметно снижает трудоёмкость учёта. Для этого метода удобно создать специальный регистр учёта в виде таблицы.
Пример
1. Учет ОНО затратным (традиционным) методом при различии в амортизации ОС
В декабре 2025 года организация приобрела ОС стоимостью 520 000 руб. Срок полезного использования в бухучёте — 3 года (36 месяцев). В бухучёте амортизация начисляется линейно, в налоговом — нелинейным методом с месячной нормой 8,8% (вторая амортизационная группа). Ставка налога — 25%. Разницы для целей ПБУ 18/02 учитываются в специальных регистрах (внесистемно).
Бухгалтерская амортизация за каждый год: 520 000÷3=173 333,33 руб.
Налоговая амортизация по годам:
2026 — 347 863,37 руб.;
2027 — 115 163,02 руб.;
2028 — 38 128,62 руб.;
2029 — 18 871,98 руб.
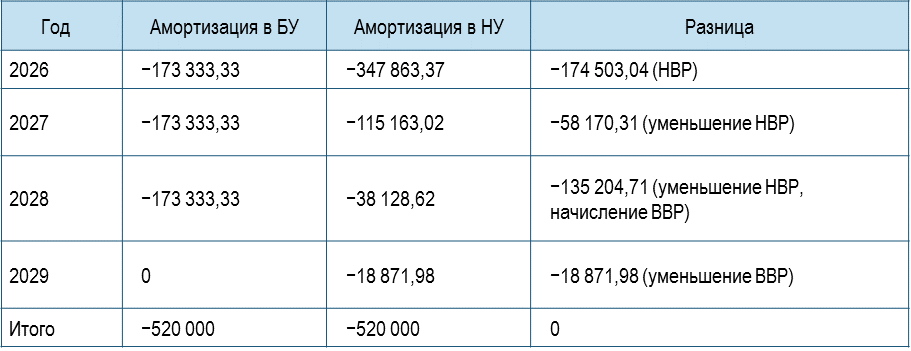
2026 год. Налоговая амортизация превысила бухгалтерскую — образовалась НВР и ОНО:
174 503,04×25%=43 625,76 руб.
Дт 68 Кт 77 43 625,76 — начислено ОНО по амортизации ОС
2027 год. Бухгалтерская амортизация превысила налоговую — НВР уменьшилась, ОНО погашено:
58 170,31×25%=14 542,58 руб.
Дт 77 Кт 68 14 542,58 — погашено ОНО по амортизации ОС
2028 год. Разница между бухгалтерской и налоговой амортизацией вновь возникла (135 204,71 руб.), но она погашает ОНО лишь в части — на оставшуюся после 2027 года сумму 116 332,73 руб. (174 503,04 − 58 170,31). Остаток разницы 18 871,98 руб. (135 204,71 − 116 332,73) учитывается как ВВР, которая приводит к отражению ОНА.
Дт 77 Кт 68 29 083,18 — погашено ОНО (116 332,73 × 25%)
Дт 09 Кт 68 4 718 — начислен ОНА (18 871,98 × 25%)
К 31 декабря 2028 года сальдо на счёте 77 равно нулю, но образовалось сальдо по дебету счёта 09 — его погасят в 2029 году:
Дт 68 Кт 09 4 718 — погашен ОНА по амортизации ОС
2. Расчет ОНО балансовым методом
На отчётную дату организация составила сравнительную таблицу остатков (показаны только различающиеся статьи):
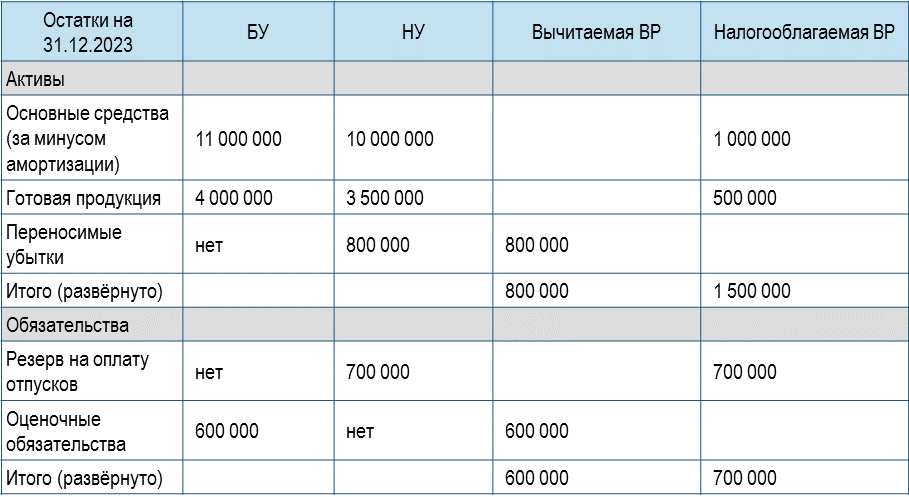
Сворачиваем итоги (из большего вычитаем меньший): 1 500 000−800 000+700 000−600 000=800 000 руб. — налогооблагаемая ВР.
В учёте делается одна проводка:
Дт 68 Кт 77 200 000 — начислено ОНО (800 000 × 25%)
Важные нюансы:
Если на начало периода уже отражено ОНО, проводку делают только на разницу. Предположим, что ОНО (балансовым методом) на 01.01.2028 года составляет 100 000 руб. Тогда проводку 31.12.2028 нужно сделать только на 100 000 руб. (200 000 - 100 000).
Если же на начало периода в учете числился отложенный налоговый актив (ОНА), то его надо полностью погасить проводкой по кредиту счета 09. ОНО начисляем в полной сумме. Например, если ОНА на начало года составляет 50 000 руб., делаем проводки:
Дт 68 Кт 09 50 000 — погашен ОНА, числившийся на начало года
Дт 68 Кт 77 200 000 — начислено ОНО
Что изменилось с 29 сентября 2026 года
Приказом Минфина от 20.08.2026 № 121н внесены изменения в ПБУ 18/02, вступающие в силу 29.09.2026 и обязательные с годовой отчётности за 2026 год.
Суть изменений — уточнение статей отчётности, на которые относятся разницы от пересчёта ОНА/ОНО при изменении ставки налога. Раньше такие разницы всегда относили на счёт прибылей и убытков. Теперь — в зависимости от того, где отражён сам факт хозяйственной жизни:
в составе чистой прибыли (убытка) — уменьшение обязательства по аренде сверх балансовой стоимости права пользования (п. 21 ФСБУ 25/2018); разница от переоценки финансовых вложений (п. 20 ПБУ 19/02); стоимость излишков активов (подп. «а» п. 12 ФСБУ 28/2023); обесценение запасов (п. 31 ФСБУ 5/2019); результат обесценения ОС и его восстановления (подп. «ж» п. 45 ФСБУ 6/2020); величина оценочного обязательства (п. 8 ПБУ 8/2010);
в составе совокупного финансового результата (без включения в чистую прибыль) — результат переоценки внеоборотных активов (п. 18–19 ФСБУ 6/2020, п. 24–25 ФСБУ 14/2022); разница от пересчёта валютной стоимости активов для деятельности за пределами РФ (п. 19 ПБУ 3/2006);
в составе капитала (без включения в совокупный результат) — корректировка входящего остатка по статье «Нераспределённая прибыль (непокрытый убыток)» при ретроспективном изменении учётной политики (п. 15 ПБУ 1/2008); исправление существенной ошибки, выявленной после утверждения отчётности (п. 9 ПБУ 22/2010).
Главный принцип: налоговый эффект следует за операцией. Если факт отражён в капитале или совокупном результате — и налог должен быть там же.
Кроме этого, внесено редакционное уточнение: при формировании совокупного финансового результата налог на прибыль, относящийся к таким фактам, отражается в ОФР в качестве статьи, уменьшающей (увеличивающей) чистую прибыль (ранее — «не включаемым в бухгалтерскую прибыль»).
ОНО в отчётности
В бухгалтерском балансе ОНО отражаются по строке 1420 как долгосрочные обязательства, ОНА — по строке 1180 в составе внеоборотных активов (п. 23 ПБУ 18/02). ОНА и ОНО могут быть отражены в балансе свёрнуто (п. 19 ПБУ 18/02).
В отчёте о финансовых результатах налог на прибыль в сумме, соответствующей строке 180 листа 02 декларации, показывают по строке 2410 «Налог на прибыль организаций». Этот показатель включает текущий налог и отложенный налог — свёрнутый результат изменения ОНО и ОНА на конец периода (п. 9 ПБУ 18/02).
С отчётности за 2025 год действует ФСБУ 4/2023 (приказ Минфина от 04.10.2023 № 157н); досрочное применение не предусмотрено. Утратили силу ПБУ 4/99 и приказ № 66н (см. сообщение Минфина от 26.03.2024 № ИС-учет-50).
В пояснениях к балансу и ОФР организация отдельно раскрывает (п. 25 ПБУ 18/02):
отложенный налог на прибыль, обусловленный возникновением (погашением) временных разниц, изменениями правил налогообложения и ставок, а также признанием (списанием) ОНА из-за изменения вероятности получения налогооблагаемой прибыли;
величины, объясняющие связь между расходом (доходом) по налогу и прибылью до налогообложения: применяемые ставки, условный расход (доход), постоянный налоговый расход (доход);
иную информацию, необходимую пользователям.
Проверка увязки БУ и НУ
Соответствие данных налогового и бухгалтерского учёта проверяют по формуле:
НБ=ФР+ПР+ВВР−НВР,
где
НБ — налоговая база;
ФР — финансовый результат по данным БУ (убыток берут со знаком «минус»);
ПР — постоянные разницы;
ВВР — вычитаемые временные разницы; НВР — налогооблагаемые временные разницы.
Практические выводы для бухгалтера
ОНО — это «отложенный долг» по налогу. Оно возникает из НВР и в будущем увеличит налог к уплате.
Считайте по формуле ОНО=НВР×СНП и применяйте ставку, действующую на отчётную дату.
Балансовый метод проще. Сравнивайте бухгалтерскую и налоговую стоимость на отчётную дату, сворачивайте итоги — и делайте одну проводку на разницу.
Учитывайте асимметрию с ОНА. ОНО не списывают из-за изменения вероятности прибыли — только при выбытии объекта учёта (п. 18 ПБУ 18/02).
Пересчитывайте при смене ставки на дату, предшествующую началу применения новых ставок. С 29.09.2026 разницу относят не всегда на счёт 99, а по категории исходной операции.
Проверяйте увязку по формуле НБ=ФР+ПР+ВВР−НВР и раскрывайте информацию по п. 25 ПБУ 18/02.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных