Бухгалтерский учёт капитала и финансовых результатов
Для заинтересованных пользователей — собственников, инвесторов, кредиторов, контрагентов — бухгалтерский учёт формирует три главных блока информации: о финансовом положении организации, о финансовых результатах её деятельности и об изменениях в этом положении. Капитал и финансовый результат — сердцевина этой картины: они показывают, сколько у бизнеса «своего» и как он зарабатывает. В этой статье разберём, как эти показатели устроены, на каких счетах формируются и как отражаются в отчётности, — с примерами для практикующего бухгалтера.
Финансовый результат и капитал: в чём разница
Финансовый результат — это прибыль или убыток от деятельности организации. Получение прибыли — основная цель и смысл существования любой коммерческой организации. Финансовый результат показывает состояние предприятия на определённый момент, позволяет собственникам оценить эффективность бизнеса и рассчитать свои доходы от него. Для этого используется показатель бухгалтерской прибыли, которую выявляют на основании данных учёта хозяйственных операций как разницу между полученными доходами и произведёнными расходами. Важно не просто сложить цифры, а учесть экономический смысл каждой операции.
Капитал — это вложения собственников плюс прибыль, накопленная за всё время деятельности организации. При определении финансового положения величину капитала рассчитывают как разницу между активами и обязательствами. Иными словами, это то, что реально «принадлежит» собственникам после погашения всех долгов.
Почему бухгалтерская прибыль не совпадает с налоговой
В налоговом учёте финансовый результат вычисляют по тем же принципам, что и в бухгалтерском: доходы уменьшаются на величину расходов. Однако по НК РФ доходы и расходы в целях налогообложения определяются по специальным правилам и с ограничениями. Это неизбежно приводит к расхождениям между бухгалтерским и налоговым финансовым результатом.
Причина в разном назначении этих показателей. Налоговая прибыль определяется прежде всего с фискальной целью — для взимания налога, и не всегда отражает реальное финансовое положение компании. Чтобы нивелировать расхождения, в бухгалтерском учёте используют отложенные налоговые активы и обязательства (ОНА и ОНО), временные и постоянные разницы, постоянный налоговый расход и доход. Порядок их отражения регулирует ПБУ 18/02 «Учёт расчётов по налогу на прибыль организаций».
С 29.09.2026 действует новая редакция ПБУ 18/02 (изменения внесены приказом Минфина от 20.08.2026 № 121н). Ключевое новшество — отложенный налог нужно отражать «в связке» с тем фактом хозяйственной жизни, к которому он относится:
в составе чистой прибыли (убытка) — если сам факт признан в чистой прибыли;
в составе совокупного финансового результата (без включения в чистую прибыль) — например, по переоценке внеоборотных активов или курсовым разницам по зарубежным активам;
в составе капитала (без включения в совокупный результат) — например, при ретроспективном исправлении последствий изменения учётной политики.
Простыми словами: налоговый эффект должен «идти следом» за операцией в ту же категорию отчётности, а не сваливаться в чистую прибыль целиком.Что изменилось с 2025 года
С отчётности за 2025 год действует новый стандарт — ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность», утверждённый приказом Минфина от 04.10.2023 № 157н.
Одновременно утратили силу ПБУ 4/99 «Бухгалтерская отчётность организации» и приказ Минфина от 02.07.2010 № 66н «О формах бухгалтерской отчётности организаций» (см. также сообщение Минфина от 26.03.2024 № ИС-учет-50). Так что формы отчётности и требования к раскрытию теперь определяет ФСБУ 4/2023.
Где в балансе живут капитал и финансовый результат
С точки зрения структуры бухгалтерского баланса капитал и финансовый результат — это собственные средства организации, информация о которых отражается в разделе III «Капитал» пассива баланса. Данные в нём (в общем случае) приводят в разрезе показателей:
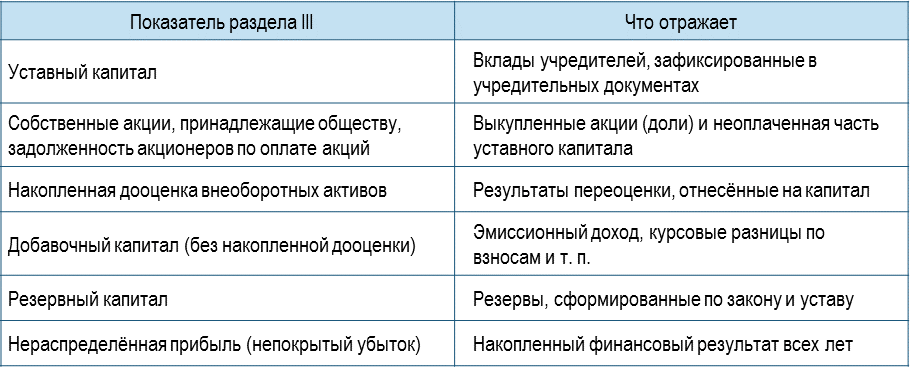
Кроме баланса, данные о полученной бухгалтерской прибыли (убытке) отражаются в Отчёте о финансовых результатах, а сведения о состоянии и движении собственного капитала — в Отчёте об изменениях капитала.
Счета для учёта капитала и финансовых результатов
Планом счетов для учёта капитала предназначены счета раздела VII «Капитал», для формирования прибыли (убытка) — счета раздела VIII «Финансовые результаты». Основные из них:
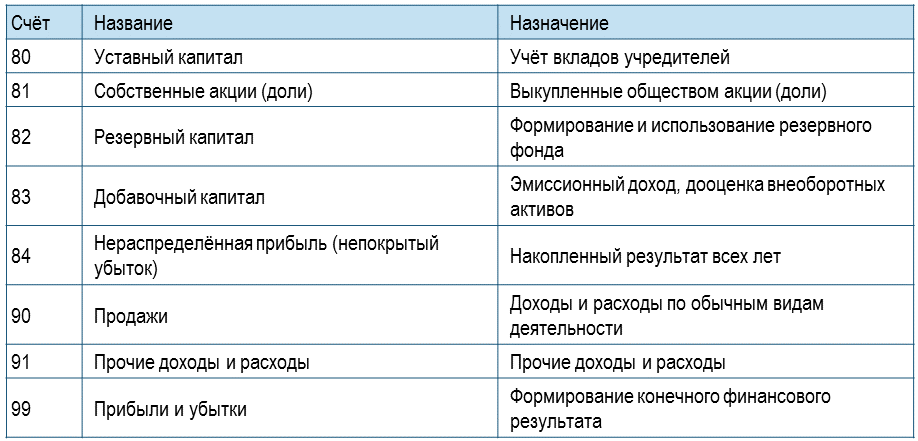
Как формируется конечный финансовый результат
Для обобщения информации о формировании конечного финансового результата в отчётном году служит счёт 99 «Прибыли и убытки». Чистая прибыль или чистый убыток слагается из финансового результата от обычных видов деятельности, а также прочих доходов и расходов.
Как это работает:
по дебету счёта 99 отражаются убытки (потери, расходы);
по кредиту — прибыли (доходы);
сопоставление дебетового и кредитового оборотов за отчётный период показывает конечный финансовый результат.
В течение отчётного года на счёте 99 отражаются:
прибыль или убыток от обычных видов деятельности — в корреспонденции со счётом 90 «Продажи»;
сальдо прочих доходов и расходов за отчётный месяц — в корреспонденции со счётом 91 «Прочие доходы и расходы»;
расчёты по налогу на прибыль, перерасчёты из фактической прибыли и суммы налоговых санкций — в корреспонденции со счётом 68 «Расчёты по налогам и сборам».
По окончании года при составлении годовой отчётности счёт 99 закрывается: заключительной записью декабря сумму чистой прибыли (убытка) списывают со счёта 99 в кредит (дебет) счёта 84 «Нераспределённая прибыль (непокрытый убыток)». Это и есть реформация баланса — годовой результат «переезжает» в капитал.
Пример: реформация баланса на условных цифрах
Обороты за год:
прибыль от продаж (Дт 90.9 Кт 99) — 5 000 000 руб.;
сальдо прочих доходов и расходов (Дт 91.9 Кт 99) — +500 000 руб.;
налог на прибыль за год — 1 450 000 руб.
Прибыль до налогообложения: 5 500 000 руб.
Чистая прибыль: 5 500 000 − 1 450 000 = 4 050 000 руб.
Проводки:
Дт 99 Кт 68 1 450 000 — начислен налог на прибыль
Дт 99 Кт 84 4 050 000 — чистая прибыль перенесена на счёт 84
В отчётности это даст:
строка 2300 ОФР = 5 500 000;
строка 2410 = 1 450 000;
строка 2400 = 4 050 000;
строка 1370 баланса — накопленная нераспределённая прибыль.
Отражение прибыли и убытка в отчётности
Основной документ, где раскрывают финансовый результат, — Отчёт о финансовых результатах (ОФР). Он должен давать представление о результате деятельности за отчётный период и раскрывать информацию обо всех доходах и расходах (п. 25 ФСБУ 4/2023). Согласно п. 27 стандарта в ОФР приводятся итоговые показатели:
валовая прибыль (убыток) — разность выручки и себестоимости продаж;
прибыль (убыток) от продаж — разность валовой прибыли и коммерческих и управленческих расходов;
прибыль (убыток) от продолжающейся деятельности до налогообложения — сумма прибыли от продаж, доходов от участия в других организациях, процентов к получению и уплате, прочих доходов и расходов;
чистая прибыль (убыток) — сумма прибыли до налогообложения, налога на прибыль и результата по прекращаемой деятельности (за вычетом относящегося к ней налога);
совокупный финансовый результат — сумма чистой прибыли, результатов переоценки внеоборотных активов и прочих операций, не включаемых в чистую прибыль, и налога на прибыль по этим операциям.
Чистую прибыль (убыток) показывают по строке 2400 ОФР. Налог на прибыль — по строке 2410 «Налог на прибыль организаций»; этот показатель включает текущий и отложенный налог и должен соответствовать данным декларации (строка 180 листа 02).
В пассиве Бухгалтерского баланса отражают только сумму нераспределённой прибыли (непокрытого убытка), сформировавшуюся на 31 декабря отчётного года, — строка 1370. В неё включают результат как отчётного года, так и прошлых лет. Непокрытый убыток показывают там же, в круглых скобках, как отрицательную величину.
Сведения о состоянии и движении капитала раскрывают в Отчёте об изменениях капитала: по каждому компоненту (уставный, добавочный, резервный капитал, нераспределённая прибыль, собственные акции) показывают остаток на начало года, увеличения, уменьшения и остаток на конец года.
Что раскрыть в пояснениях
По п. 25 ПБУ 18/02 организация отдельно в пояснениях к балансу и ОФР должна раскрыть:
Отложенный налог на прибыль, обусловленный:
возникновением (погашением) временных разниц в отчётном периоде;
изменениями правил налогообложения и применяемых ставок;
признанием (списанием) ОНА из-за изменения вероятности получения налогооблагаемой прибыли в будущем.
Величины, объясняющие связь между расходом (доходом) по налогу и прибылью до налогообложения: применяемые ставки, условный расход (доход) по налогу, постоянный налоговый расход (доход).
Иную информацию, необходимую пользователям для понимания показателей по налогу на прибыль.
Пример фрагмента пояснений
«За отчётный период ОНА увеличился на 37 500 руб. в связи с признанием вычитаемых временных разниц по амортизации основных средств (разница между бухгалтерской и налоговой амортизацией). ОНО увеличилось на 250 000 руб. в связи с переоценкой внеоборотных активов, результат которой признан в составе совокупного финансового результата.
Условный расход по налогу на прибыль рассчитан исходя из прибыли до налогообложения и ставки 25%. Итоговый налог = условный расход + постоянный налоговый расход + изменение ОНА/ОНО».
Примеры расчёта разниц для бухгалтера
Амортизация ОС (вычитаемая временная разница)
В бухучёте амортизация — 100 000 руб., в налоговом с учётом премии — 250 000 руб. Разница 150 000 руб. — вычитаемая временная.
ОНА = 150 000 × 25% = 37 500 руб.
Дт 09 Кт 68 37 500 — признан ОНА (при затратном методе)При балансовом методе (ОНА через счёт 99) проводка: Дт 09 Кт 99. В балансе — строка 1180 «Отложенные налоговые активы».
Представительские расходы сверх лимита (постоянная разница)
В бухучёте — 200 000 руб., для налога принимается 120 000 руб. Сверхлимитные 80 000 руб. — постоянная разница, которая в налоговом учёте не признаётся никогда.
ПНР = 80 000 × 25% = 20 000 руб.
Дт 99 Кт 68 20 000 — отражён постоянный налоговый расход
Если учётной политикой выбран «чистый» балансовый метод без отражения ПР в учёте, проводку не делают, а сумму раскрывают в пояснениях.
Резерв по сомнительным долгам
В бухучёте резерв — 300 000 руб., в налоговом (по ст. 266 НК РФ) — 200 000 руб. Разница 100 000 руб. — временная вычитаемая.
ОНА = 100 000 × 25% = 25 000 руб.
Дт 91  Кт 63   300 000  — создан резерв в БУ
Дт 09  Кт 99    25 000  — признан ОНА по разнице
Переоценка внеоборотных активов (совокупный финансовый результат)
Переоценка ОС по ФСБУ 6/2020 — 1 000 000 руб., результат признан в составе совокупного финансового результата. Налоговый учёт переоценку не признаёт, возникает временная разница.
ОНО = 1 000 000 × 25% = 250 000 руб.
Дт 83 Кт 77 250 000 — ОНО по переоценке отнесено в капиталВ балансе — строка 1420 «Отложенные налоговые обязательства». Это ровно тот случай, когда налоговый эффект должен отражаться в той же категории, что и сам факт: переоценка в совокупном результате — и налог там же.
Практические подсказки
Сверяйте бухгалтерскую и налоговую прибыль. Ведите регистр-таблицу: прибыль до налогообложения (БУ) → постоянные разницы → временные разницы → налоговая база (НУ). Это помогает ловить ошибки и быстро готовить пояснения.
Разделяйте категории влияния. Если факт попадает в капитал или совокупный результат — и отложенный налог должен быть там же. После изменений ПБУ 18/02 это особенно важно.
Помните про новую ставку. Она может меняться. С 2025 года базовая ставка налога на прибыль — 25%; именно её применяют при расчёте ОНА/ОНО и условного расхода.
Не смешивайте ПНР и ОНА/ОНО в одной проводке. Постоянный налоговый расход — это корректировка текущего налога, ОНА и ОНО — отложенные последствия.
Автоматизируйте, но контролируйте. Балансовый метод реализован в типовых программах «из коробки», но по отдельным объектам (аренда, переоценка, курсовые разницы) ручные корректировки всё равно нужны.
📌 Полезные статьи
Как правильно отражать прибыль и убыток в бухучёте: разбираем ПБУ 18/02 с примерами для бухгалтера
Оценка суммы выручки по ФСБУ 9/2025: три подхода и как выбрать нужный
Что считать расходом, а что — нет: разбираем ФСБУ 10/2026 «Расходы»
Важнейшие новации ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы»
ФСБУ 9/2025 «Доходы»: что меняется с 2027 года и к чему готовиться бизнесу
Достоверность бухгалтерской отчётности: условия и требования к раскрытию информации
Изменения в системе стандартов бухгалтерского учёта: направления и значение для бизнеса
Учетная политика организации: правила применения и порядок изменений
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных