Рекомендация БМЦ Р-178/2025-КпР „Прибыль (убыток) от продаж“: как адаптировать учётную политику под ФСБУ 9/2025 и ФСБУ 10/2026
Рекомендация Р‑178/2025‑КпР «Прибыль (убыток) от продаж» была утверждена 9 декабря 2025 года — в тот период ещё применялись ПБУ 9/99 «Доходы организации» и ПБУ 10/99 «Расходы организации». При этом ФСБУ 9/2025 находился на стадии подготовки к введению, а ФСБУ 10/2026 ещё не был принят. Множество организаций брали эту рекомендацию за основу при формировании своих учётных политик.
Сейчас ситуация изменилась:
ФСБУ 9/2025 «Доходы» (приказ Минфина от 16.05.2025 № 56н) обязателен с отчётности за 2027 год; досрочное применение с 2026 года возможно, если решение закреплено в учётной политике.
ФСБУ 10/2026 «Расходы» (приказ Минфина от 24.04.2026 № 53н) обязателен с отчётности за 2027 год, досрочное применение не предусмотрено.
Оба стандарта вводят понятия, которых не было в ПБУ 9/99 и ПБУ 10/99: компонент финансирования и дисконтирование, передача контроля, обязанности к исполнению, новая классификация расходов. Они напрямую влияют на то, какие доходы и расходы попадают в прибыль от продаж. Поэтому исходная рекомендация больше не подходит, а учетные политики требуют адаптации под новую терминологию — что и делаем ниже.
Что можно сохранить
Ядро решения не меняется и не должно меняться:
прибыль (убыток) от продаж — это аналог операционной прибыли по IFRS 18; её состав определяют по остаточному принципу (всё, что не отнесено к другим категориям);
критерии исключения: прекращаемая деятельность, налог на прибыль, привлечение финансирования, обособленное инвестирование;
исключение для организаций, для которых финансирование клиентов или инвестирование — основной предмет деятельности;
обособленное представление каждого существенного показателя и раскрытие подходов в пояснениях;
кодирование показателей: «21» — для валовой прибыли, «22» — для прибыли от продаж за рамками валовой прибыли (на практике коды 2120, 2210, 2220).
Что меняется
Исходная проблема сохраняется. По п. 27 ФСБУ 4/2023 и образцу формы ОФР (Приложение № 4) доходы и расходы должны подразделяться на прекращённую и продолжающуюся деятельность, затем на включаемые в налог и в прибыль до налогообложения, затем на включаемые и не включаемые в прибыль от продаж и, наконец, в валовую прибыль. По первым двум уровням есть ПБУ 16/02 и ПБУ 18/02, а по двум последним специальных документов нет.
Новые стандарты эту проблему не сняли, а углубили:
ФСБУ 9/2025 делит доходы только на выручку и доходы, отличные от выручки (п. 6), и не привязывает их к итоговым показателям ОФР. Перечень доходов, отличных от выручки (п. 36), стал закрытым, но его состав не согласован с перечнем п. 26 ФСБУ 4/2023.
ФСБУ 10/2026 вводит классификацию расходов по влиянию на финансовый результат: расходы по обычным видам деятельности (ОВД) и расходы, отличные от ОВД. Но эта классификация не совпадает с делением «в прибыль от продаж / за её рамками». Например, расходы от выбытия основных средств по ФСБУ 10/2026 относятся к отличным от ОВД, а по логике IFRS 18 — к операционной категории, то есть в прибыль от продаж.
Вывод остаётся прежним: состав показателя «прибыль (убыток) от продаж» нужно определять по МСФО (IFRS) 18 через п. 7.1 ПБУ 1/2008, поскольку ни ФСБУ 4/2023, ни ФСБУ 9/2025, ни ФСБУ 10/2026 этот вопрос не регулируют.
Наши советы по применению рекомендации в учетной политике
Пункт 1 (сфера применения). Рекомендация применяется к доходам и расходам, формирующим чистую прибыль (убыток) экономического субъекта, и не применяется к доходам и расходам, не включаемым в чистую прибыль (убыток), — в том числе к переоценке внеоборотных активов и прочим операциям, относимым в совокупный финансовый результат. Это соответствует п. 5 ФСБУ 9/2025, который делит доходы на включаемые и не включаемые в чистую прибыль (убыток).
Пункт 2 (критерии включения в прибыль от продаж). Доход или расход формирует прибыль (убыток) от продаж, если он:
а) не является результатом прекращаемой деятельности (ПБУ 16/02);
б) не является расходом (доходом) по налогу на прибыль (ПБУ 18/02);
в) не является результатом привлечения финансирования (п. 3), с учётом исключения п. 5;
г) не является обособленным результатом инвестирования (п. 4), с учётом исключения п. 5;
д) (новый критерий) не является компонентом финансирования по договорам с клиентами и поставщиками — то есть процентным доходом от дисконтирования выручки и процентным расходом от дисконтирования кредиторской задолженности (п. 21–23 ФСБУ 10/2026, п. 30–31 ФСБУ 9/2025), с учётом исключения п. 5.
Пункт 3 (привлечение финансирования — расширено). Результатом привлечения финансирования считается:
а) расходы (доходы) по обязательствам, возникающим исключительно в связи с привлечением финансирования;
б) процентный расход по остальным обязательствам;
в) (новое) процентный расход, начисляемый на дисконтированную кредиторскую задолженность, — разница между номиналом и приведённой стоимостью обязательства, признаваемая по правилам ПБУ 15/2008 (п. 21–23 ФСБУ 10/2026).
Пункт 4 (обособленное инвестирование — без изменений). Обособленным результатом инвестирования считается доход (расход) от:
а) денежных средств и денежных эквивалентов;
б) инвестиций в зависимые и совместные организации;
в) иных активов, генерирующих экономические выгоды в основном независимо от других активов.
Пункт 5 (исключение по основному предмету деятельности — уточнено). Доходы и расходы, указанные в подпункте «а» п. 3, п. 4 и п. 2 «д», формируют прибыль от продаж, если предоставление финансирования клиентам и (или) инвестирование в активы представляет собой основной предмет деятельности организации. При оценке «предмета деятельности» организация учитывает п. 10 ФСБУ 9/2025, позволяющий самостоятельно определять состав выручки исходя из предмета и целей деятельности, вида дохода и условий его получения, а также параграф 50 IFRS 18 об организациях со спецификой основной коммерческой деятельности.
Пункты 6–8 (раскрытие, кодирование, пояснения — с дополнением). Каждый существенный показатель доходов и расходов в составе прибыли от продаж представляется обособленно; для кодирования используются коды с «21» и «22». Дополнение: в пояснениях к ОФР организация раскрывает не только общие подходы к формированию прибыли от продаж, но и то, как она распределяет компонент финансирования (процентный доход по выручке с отсрочкой и процентный расход по дисконтированной кредиторке) и как соотносит классификацию расходов по ФСБУ 10/2026 (ОВД и отличные от ОВД) с категориями IFRS 18.
Как новые стандарты влияют на классификацию
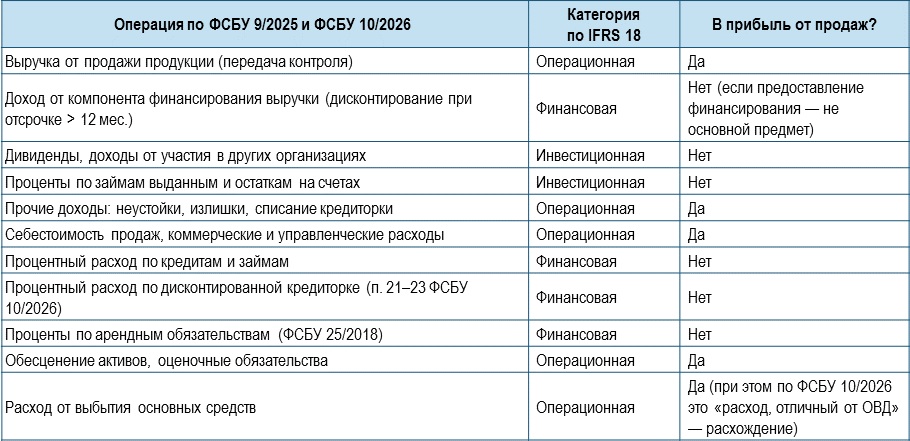
Главный практический вывод из таблицы: классификация расходов по ФСБУ 10/2026 («ОВД» и «отличные от ОВД») не равна делению «в прибыль от продаж / за её рамками». Для итогового показателя ОФР решающей остаётся логика IFRS 18, а не группировка ФСБУ 10/2026.
Примеры
Пример 1. Продажа с отсрочкой 2 года (компонент финансирования)
Товар продан за 15 млн руб. с отсрочкой 2 года, ставка дисконтирования — 20%. По ФСБУ 9/2025 выручка признаётся по приведённой стоимости:
Выручка в БУ: 15 000 000 / (1 + 0,2)² ≈ 10 416 667 руб. → в прибыль от продаж (операционная категория).
Разница 4 583 333 руб. — процентный доход, признаваемый постепенно → финансовая категория, за рамками прибыли от продаж.
Дт 62  Кт 90.1   10 416 667  — признана выручка по приведённой стоимости
Дт 62  Кт 91.1    ...        — процентный доход по мере начисления (финансовая категория)
Если бы предоставление финансирования клиентам было основным предметом деятельности (например, для торговой компании с рассрочкой как основным продуктом), процентный доход тоже попал бы в прибыль от продаж (п. 5).
Пример 2. Покупка услуг с отсрочкой 2 года (ФСБУ 10/2026)
Услуги на 2,5 млн руб. с отсрочкой 2 года, рыночная ставка 14%:
Расход в БУ: 2,5 / (1,14)² ≈ 1,923 млн руб. → в себестоимость/управленческие расходы, то есть в прибыль от продаж.
Разница ≈ 577 тыс. руб. начисляется как процентный расход по ПБУ 15/2008 → финансовая категория, за рамками прибыли от продаж.
Дт 26 (20, 44)  Кт 60   1 923 000  — признан расход по приведённой стоимости
Дт 91.2         Кт 60     ...      — процентный расход по мере начисления
Пример 3. Выбытие основного средства — расхождение классификаций
Организация продала производственное оборудование с убытком. По ФСБУ 10/2026 это «расход, отличный от ОВД». Но по IFRS 18 результат от выбытия операционного ОС относится к операционной категории — значит, формирует прибыль от продаж. Это как раз тот случай, когда буквальная группировка нового стандарта расходится с логикой ОФР, и приоритет отдаётся подходу на основе IFRS 18 с раскрытием в пояснениях.
Методический анализ рекомендации БМЦ для актуализации учётной политики в условиях применения ФСБУ 9/2025 и ФСБУ 10/2026
В основе исходной рекомендации лежит правило п. 7.1 ПБУ 1/2008: когда федеральные стандарты не устанавливают способ учёта, организация разрабатывает его самостоятельно, последовательно опираясь на МСФО, затем на федеральные и отраслевые стандарты по смежным вопросам и, наконец, на рекомендации. Этот подход сохраняет силу и сейчас.
Новые стандарты лишь добавляют аргументов в его пользу:
ФСБУ 9/2025 (п. 6, 10, 36) обособляет выручку от прочих доходов, но не определяет их место среди итоговых показателей ОФР — пробел остаётся.
ФСБУ 10/2026 (п. 12) делит расходы на относящиеся и не относящиеся к обычным видам деятельности по их влиянию на финансовый результат, но так же не привязывает их к прибыли от продаж.
IFRS 18 (параграфы 47–68) вводит обязательную классификацию всех доходов и расходов по пяти категориям и обязательный итог «операционная прибыль (убыток)». Операционная категория здесь остаточная: в неё входит всё, что не отнесено к инвестиционной, финансовой, налоговой категории или к прекращённой деятельности. Именно поэтому показатель «прибыль (убыток) от продаж» формируется по остаточному принципу.
Согласно параграфу 52 IFRS 18 организация относит к операционной категории все доходы и расходы из ОПУ, не попавшие в другие категории. Отсюда и адаптированный набор критериев: в прибыль от продаж включается всё, что не является прекращённой деятельностью, налогом на прибыль, результатом финансирования или обособленным результатом инвестирования — в том числе новые для российской практики компоненты финансирования.
Приложение к рекомендации со списком «непрофильных» стандартов тоже требует актуализации: ПБУ 9/99 и ПБУ 10/99 уступают место ФСБУ 9/2025 и ФСБУ 10/2026, добавляется ФСБУ 4/2023. Основу составляют:
ФСБУ 4/2023 (п. 25–30, 35, 54, 57, 69);
ФСБУ 9/2025 (п. 5, 6, 10, 12–24, 36, 37) — вместо ПБУ 9/99;
ФСБУ 10/2026 (п. 12, 21–23, 27, 30, 33) — вместо ПБУ 10/99;
ПБУ 1/2008 (п. 6, 7.1), ПБУ 3/2006, ПБУ 8/2010, ПБУ 13/2000, ПБУ 15/2008, ПБУ 16/02, ПБУ 18/02, ПБУ 19/02, ПБУ 20/2003, ПБУ 21/2008, ПБУ 22/2010, ПБУ 23/2011, ПБУ 24/2011;
ФСБУ 5/2019, ФСБУ 6/2020, ФСБУ 14/2022, ФСБУ 25/2018, ФСБУ 26/2020, ФСБУ 28/2023.
Пример формулировки для пояснений к учётной политике и раскрытия в пояснениях к отчётности
Для формирования показателя „Прибыль (убыток) от продаж“ организация использует подход, согласованный с IFRS 18 (параграфы 47–68, 52): операционная категория (в российском ОФР — прибыль от продаж) формируется по остаточному принципу — в неё включаются все доходы и расходы, не отнесённые к иным категориям.
Критерии отнесения доходов и расходов к прибыли от продаж:
не относятся к прекращённой деятельности (ПБУ 16/02);
не являются расходами (доходами) по налогу на прибыль (ПБУ 18/02);
не представляют собой результат привлечения финансирования, включая компонент финансирования по договорам с отсрочкой платежа свыше 12 месяцев (процентный доход по выручке и процентный расход по кредиторской задолженности — ФСБУ 9/2025 п. 30–31, ФСБУ 10/2026 п. 21–23, ПБУ 15/2008);
не являются обособленным результатом инвестирования (доходы/расходы от денежных средств, инвестиций в зависимые и совместные организации и т. п.).
Исключение: если предоставление финансирования или инвестирование — основной предмет деятельности организации, соответствующие доходы и расходы включаются в прибыль от продаж (п. 5 рекомендации БМЦ Р‑178/2025‑КпР «Прибыль (убыток) от продаж», параграф 50 IFRS 18).
Признание и классификация доходов осуществляется в соответствии с ФСБУ 9/2025: доходы делятся на выручку и доходы, отличные от выручки; при этом место этих доходов в итоговых показателях ОФР определяется по остаточному принципу согласно IFRS 18.
Признание и классификация расходов осуществляется в соответствии с ФСБУ 10/2026: расходы классифицируются по влиянию на финансовый результат (ОВД и отличные от ОВД), однако эта классификация не является определяющей для формирования прибыли от продаж. Решающим критерием остаётся принадлежность к операционной категории по IFRS 18. Например, расход от выбытия основных средств по ФСБУ 10/2026 относится к расходам, отличным от ОВД, но по логике IFRS 18 формирует операционную прибыль и включается в прибыль от продаж.
В случае отсутствия прямого регулирования в федеральных стандартах организация самостоятельно разрабатывает способ учёта в соответствии с п. 7.1 ПБУ 1/2008, применяя последовательно МСФО, иные стандарты по аналогичным вопросам и рекомендации БМЦ.
Перечень нормативных актов, определяющих методологию учёта, приведён в Приложении № 1
Выводы для бухгалтера
Ядро рекомендации не изменится. Прибыль от продаж — это операционная прибыль по IFRS 18, формируемая остаточным методом. Переход на ФСБУ 9/2025 и 10/2026 этого не отменяет.
Появились новые «выпадающие» категории. Компонент финансирования — процентный доход от дисконтирования выручки и процентный расход от дисконтирования кредиторки — выносится в финансовую категорию и в прибыль от продаж не попадает (кроме случаев, когда финансирование — основной предмет деятельности).
Классификация ФСБУ 10/2026 ≠ классификация ОФР. Деление на ОВД и отличные от ОВД не равно делению на прибыль от продаж и её рамки. Ориентир для итогового показателя — IFRS 18.
Больше разниц — больше раскрытий. Дисконтирование и синхронизация доходов и расходов увеличивают объём временных разниц и нагрузку по ПБУ 18/02. Подход к формированию прибыли от продаж стоит описать в учётной политике и пояснениях заранее.
Проверьте сроки. ФСБУ 9/2025 можно было досрочно применять с 2026 года при закреплении решения до 31.12.2025; ФСБУ 10/2026 досрочно применять нельзя. По умолчанию оба стандарта обязательны с отчётности за 2027 год. Считаем обоснованным применять ФСБУ 9/2025 и ФСБУ 10/2026 в связке — это позволит избежать противоречий в отчётности.
📌 Полезные статьи
Раскрытие информации о списании и восстановлении ОНА: абзац 4 подп. «а» п. 25 ПБУ 18/02
Как правильно отражать прибыль и убыток в бухучёте: разбираем ПБУ 18/02 с примерами для бухгалтера
Оценка суммы выручки по ФСБУ 9/2025: три подхода и как выбрать нужный
Что считать расходом, а что — нет: разбираем ФСБУ 10/2026 «Расходы»
Важнейшие новации ФСБУ 9/2025 «Доходы» и ФСБУ 10/2026 «Расходы»
ФСБУ 9/2025 «Доходы»: что меняется с 2027 года и к чему готовиться бизнесу
Достоверность бухгалтерской отчётности: условия и требования к раскрытию информации
Изменения в системе стандартов бухгалтерского учёта: направления и значение для бизнеса
Учетная политика организации: правила применения и порядок изменений
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных