Компенсация вахтовикам за неиспользованный отдых: с 1 апреля 2026 года НДФЛ удерживается
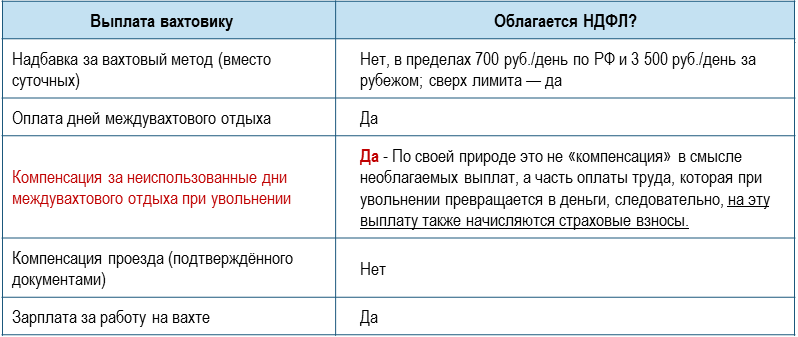
С 1 апреля 2026 года в статье 217 Налогового кодекса РФ прямо закреплено: компенсация за неиспользованные дополнительные сутки отдыха не освобождается от НДФЛ. Проще говоря, налог с неё удерживается в обычном порядке — так же, как с заработной платы.
Это напрямую связано с Постановлением КС РФ № 5-П от 06.02.2026. Суд обязал работодателей выплачивать вахтовикам при увольнении денежную компенсацию за неиспользованные дни междувахтового отдыха. А раз появилась выплата, встал вопрос о её налогообложении. Статья 217 НК РФ даёт однозначный ответ: освобождения от НДФЛ для такой компенсации нет.
Откуда взялась норма
Сама формулировка о «дополнительных сутках отдыха» появилась в статье 217 НК РФ ещё в 2020 году — после Постановления КС РФ от 31.05.2018 № 22-П по жалобе военнослужащего. Тогда суд указал, что компенсация за неиспользованные сутки отдыха военнослужащим схожа с повышенной оплатой сверхурочной работы, и законодателю нужно было прямо решить вопрос о её налогообложении. В итоге в Налоговый кодекс внесли уточнение: такие компенсации не подпадают под освобождение.
С 1 апреля 2026 года эта норма была актуализирована применительно к вахтовикам — теперь прямо закреплено, что она распространяется и на компенсацию за неиспользованные дни междувахтового отдыха.
Налогообложение выплат вахтовикам с изменениями
Что это значит для бухгалтера
При увольнении вахтовика до окончания учётного периода работодатель:
Считает переработку от нормы на фактически отработанный календарный период — по правилам КС РФ № 5-П.
Определяет количество неиспользованных дней междувахтового отдыха — часы переработки делятся на 8.
Выплачивает компенсацию: полные дни — по дневной тарифной ставке, остаток часов — по часовой ставке.
Удерживает НДФЛ с суммы компенсации в общем порядке.
В справке 2-НДФЛ и расчёте 6-НДФЛ компенсация отражается по коду дохода 2000 — как доход от российской организации.
Районный коэффициент
На компенсацию за неиспользованные дни междувахтового отдыха не начисляются районный коэффициент и северная надбавка. Это подтверждено решением Верховного Суда РФ от 26.02.2026 № АКПИ25-826, действующим с 21 апреля 2026 года.
Вывод
Постановление КС РФ № 5-П восстановило право вахтовиков на компенсацию переработки при досрочном увольнении, а изменения в статье 217 НК РФ с 1 апреля 2026 года определили налоговый режим этой выплаты. Для работодателей это означает необходимость корректно считать переработку, оформлять компенсацию и удерживать с неё НДФЛ, а также начислять страховые взносы — но без районного коэффициента и северной надбавки.
📌 Полезные статьи
Увольнение вахтовика до окончания вахты: что изменило Постановление КС РФ № 5-П
Привлечение иностранных граждан с ВНЖ к вахтовой работе: правовые нюансы
Приём на работу иностранки с ВНЖ: регистрация, уведомления и нюансы миграционного учёта
Доплата до среднего заработка при больничном: нужно ли платить НДФЛ
Оплата медицинских услуг за счёт организации: когда не нужно платить НДФЛ
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных