Прямой импорт американского ИТ-оборудования в РФ: карта санкционных рисков и практика их снижения
Если ваша компания рассматривает прямые или косвенные поставки американского ИТ‑оборудования, важно заранее оценить не только закупочную цену, но и регуляторные риски. В материале — карта угроз и инструменты управления ими.
Предлагаем практический разбор для специалистов по ВЭД и санкционного комплаенса.
Актуально на ноябрь 2026 года!
Постановка задачи
Российская компания рассматривает переход к прямому импорту ИТ-оборудования американского происхождения — серверов, сетевого оборудования, СХД, средств вычислительной техники. Вопрос, который первым делом ставится на совещании: существует ли риск прямых или вторичных санкций США, и если да — как с ним работать. Ответ принципиально важен для структурирования всей ВЭД-деятельности: от выбора контрагентов и схемы расчётов до проектирования логистики и документооборота.
Сразу зафиксируем главное: риск не абстрактный, он существует на нескольких уровнях одновременно, и распределён по цепочке поставок неравномерно. Но и картина 2026 года заметно отличается от 2022-го — как в сторону ужесточения, так и в сторону появления отработанных практикой механизмов снижения издержек.
Нормативный каркас: три контура ограничений
1. Экспортный контроль США (EAR / BIS)
Ключевой барьер для американского ИТ-оборудования находится не в санкционном, а в экспортном контроле. По правилу § 746.8 EAR вывоз в Россию практически всех позиций Списка коммерческого контроля (CCL) — серверов, телеком-оборудования, микросхем, полупроводников — требует лицензии BIS, причём заявки по России рассматриваются по принципу презумпции отказа (policy of denial). Это значит, что американский поставщик не может легально продать товар напрямую российскому получателю — ограничение действует на его стороне, независимо от статуса российской компании. Ограничение охватывает и продукцию, произведённую за пределами США, если доля контролируемого американского контента превышает 25% (правило de minimis), а также товары иностранных брендов, произведённые по американским технологиям.
С июня 2024 года контроль расширен: лицензионные требования распространены на ряд ПО категории EAR99 (ERP-системы, инженерное ПО), сужены лицензионные исключения — например, исключение CCD больше не покрывает модемы, роутеры, коммутаторы и накопители. Отдельно запрещены ИТ-консалтинг, поддержка и облачные услуги по ПО для управления предприятием. Кроме того, периметр «предметов роскоши» включает смартфоны дороже $300, жёсткие диски дороже $300 и значительную часть компьютерной периферии.
2. Блокирующие санкции OFAC
Указ 14024 позволяет вносить российские компании в список SDN по критерию работы в технологическом секторе российской экономики. До момента внесения формальных запретов для российского лица не действуют, но фактически риски проявляются раньше формального включения в список. Для самой российской компании вопрос стоит так: попадание в SDN — это блокировка активов, отключение от долларовых расчётов и, что критично для ИТ-сектора, «клеймо», которое сделает практически невозможной работу с любыми западными вендорами и банками в будущем. Прецеденты по технологическому сектору известны с 2023 года: «ИКС Холдинг» и структуры ГК Yadro попали в блокирующий список, «МегаФон» — под экспортные ограничения с политикой отказа по лицензиям.
3. Правило 50% и Affiliates Rule — главный сдвиг 2025–2026 годов
Классическое правило 50% OFAC действует постоянно и без перерывов: если компания принадлежит SDN на 50% и более (прямо, косвенно или в совокупности), она автоматически считается заблокированной, даже не будучи поименованной в списке.
В сентябре 2025 года BIS приняла аналогичное «правило аффилированных лиц» (Affiliates Rule) для Entity List и MEU List: любая иностранная компания, принадлежащая на 50% и более фигурантам списков, автоматически подпадает под те же лицензионные требования — даже если сама нигде не поименована. Действие правила было приостановлено на год в рамках американо-китайского «торгового перемирия» (Бусанское соглашение), но только в конце 2026 года. С 9 ноября 2026 года отсрочка официально продлена до 10 января 2027 года в рамках продления перемирия между США и Китаем. По оценкам, полное включение правила может утроить количество компаний, подпадающих под ограничения Entity List.
Практический вывод для ВЭД: скрининг «по названию» перестаёт быть достаточным. Комплаенс-программа должна уметь проверять структуру собственности контрагента через холдинги, дочерние структуры и многоуровневые цепочки владения — «чистый экран» по спискам перестаёт быть защитой.
Новое в 2026 году: обязательность вторичных санкций
Если раньше вторичные санкции против иностранных финансовых институтов по указу 14114 оставались дискреционным полномочием OFAC, то в 2026 году механика ужесточилась по двум направлениям.
Во-первых, с мая 2026 года США объявили о применении вторичных санкций к иностранным банкам за операции с любыми подсанкционными российскими лицами и организациями, а не только с оборонным сектором. Это кардинально расширяет зону de-risking: банки третьих стран теперь опасаются не «ВПК-тематики» как таковой, а любой связи с российскими подсанкционными структурами.
Во-вторых, в сентябре 2026 года Палата представителей одобрила Sanctioning Russia Act of 2026 (законопроект Грэма, H.R. 5334), который делает вторичные санкции против иностранных банков, работающих с подсанкционными российскими госбанками (Сбербанк, ВТБ, Газпромбанк и другие), обязательными, а не дискреционными. Документ также предусматривает блокирующие меры против госбанков РФ, санкции против «теневого флота» и иностранных поставщиков оборудования для российского ВПК, а президент получает право вводить пошлины до 100% на товары из стран, продолжающих закупать российские энергоносители.
На конец 2025 года в санкционных списках США находилось свыше 1300 иностранных компаний из Китая, Турции, ОАЭ и Кипра за содействие торговле с российскими компаниями. Практика показывает, что удар наносится не по географическому признаку, а по смыслу операций: если транзакция косвенно «поддерживает» подсанкционный объект, участник цепочки выпадает из игры — платежи «замерзают», страховщики отзывают покрытие, судоходные линии пересматривают условия.
Карта рисков по звеньям цепочки
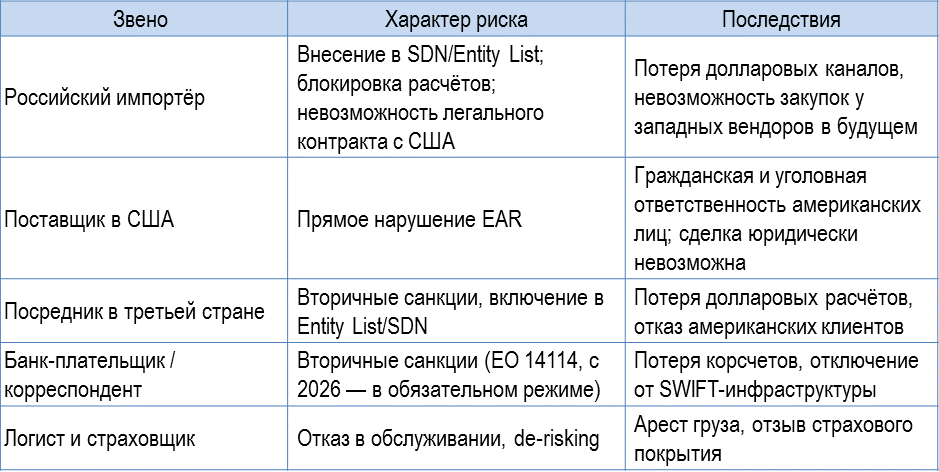
Ключевой вывод из таблицы: даже если товар физически доставлен, остаются три незакрытых контура — расчётная цепочка, сервис и страхование. Большинство крупных российских банков находятся под санкциями; расчёты в валюте идут через посредников в третьих странах, которые под давлением вторичных санкций постоянно ужесточают проверки и нередко отказывают в проведении платежей. Отдельная ловушка — гарантийное обслуживание: американские вендоры аннулируют поддержку оборудования, обнаруженного в РФ, что для инфраструктурных закупок (серверы, СХД, сетевое оборудование) означает фактическую жизнь без SLA.
Механика вторичных санкций: почему «юридически чисто» не значит «безопасно»
Вторичные санкции работают по принципу домино: наказывается любой участник рынка, если его операции, по оценке регулятора, значимо содействуют подсанкционному объекту. Для специалистов по ВЭД важно понимать практические следствия:
Финансовый канал. Банк-посредник проверяет не только прямого контрагента, но и всю цепочку бенефициаров. Банки ОАЭ, Турции и Китая в 2024–2025 годах массово ужесточили комплаенс, блокируя счета и останавливая платежи при малейшей подозрительности на связь с санкционными структурами.
Логистический канал. Судоходная линия или страховщик могут отказать в обслуживании, если маршрут затрагивает транзит подсанкционных товаров; под ограничениями ЕС оказались сотни судов «теневого флота».
Смена маршрутов. Транзитные юрисдикции (Казахстан, Киргизия, ОАЭ) находятся под жёстким давлением США и ЕС; логистика смещается в Узбекистан, Таджикистан, Вьетнам, Малайзию, Индонезию, Сингапур. Это важный сигнал для планирования транзитных схем: юрисдикция-посредник сама может быть уязвима к вторичным санкциям, и её устойчивость нужно оценивать отдельно.
Пути снижения риска
Шаг 1. Классификация товара — до любых переговоров
Первый и самый недооценённый шаг — анализ ECCN конкретных позиций. Часть офисной и потребительской техники классифицируется как EAR99 и не подпадает под контроль; для отдельных категорий работают узкие лицензионные исключения (например, MED для медизделий). Конфигурация риска кардинально зависит от того, что именно везётся: серверы и телеком — одна зона риска, офисная периферия — совсем другая.
Шаг 2. Лицензионный трек — с реалистичными ожиданиями
Теоретически возможны лицензия BIS или грант OFAC, практически — по политике отказа почти нереально. Планировать сделку в расчёте на лицензию не стоит; лицензионный трек имеет смысл рассматривать только для гуманитарных и медицинских категорий.
Шаг 3. Замещение несанкционированными аналогами
Единственный путь с нулевым санкционным риском — переход на оборудование из юрисдикций, не применяющих экспортные ограничения к РФ (в первую очередь Китай и отечественные решения). Доля США в российском импорте к 2025 году упала до менее чем 1% — рынок уже ответил на ограничения перестройкой структуры поставок. Для ИТ-инфраструктуры это означает оценку зрелости китайских и отечественных аналогов по каждому классу оборудования, а не «покупку того, что есть».
Шаг 4. Параллельный импорт — легальный в РФ, рискованный в периметре США
С точки зрения российского права параллельный импорт легален: перечень Минпромторга действует и продлён. Требования к документообороту стандартные: полная документальная цепочка (инвойс поставщика, инвойс посредника, договор, подтверждение легального ввоза в транзитную юрисдикцию), иначе ФТС расценивает поставку как серый импорт. Но важно понимать фундаментальное ограничение механизма: для американского звена и для посредника в третьей стране такая схема остаётся нарушением экспортного контроля США, и именно на посредников направлено основное регуляторное давление. Участие в параллельном импорте не даёт российской компании иммунитета — она накапливает долгосрочный риск будущей внесённости в списки. При этом посредники в транзитных юрисдикциях сами под растущим давлением: банки ОАЭ и Турции усиливают проверки, список иностранных компаний в санкционных списках США продолжает расти.
Шаг 5. Комплаенс-инфраструктура — обязательный минимум
Независимо от выбранного канала поставок, минимальный набор действий выглядит так:
Скрининг всех контрагентов по спискам SDN, Entity List, MEU с учётом правила 50% — включая бенефициаров и структуру владения. С учётом возвращения Affiliates Rule (сейчас — с отсрочкой до 10 января 2027 года) скрининг «по названию» недостаточен.
Отказ от «фантомных» компаний и схем сокрытия конечного пользователя. Структурирование транзакций для обхода санкций — одно из первых оснований для вторичных санкций и внесения в списки.
Отказоустойчивость расчётов: альтернативные банки, расчёты в юанях и рублях, аккредитивы через несанкционные институты, использование СПФС и CIPS как альтернативных платформ. Сроки платежей через третьи страны стабилизировались, но остаются длиннее стандартных.
Сценарный анализ: модель «что будет, если банк-посредник откажет в проведении платежа на этапе отгрузки», «что будет, если страховщик отзовёт покрытие», «что будет, если посредник попадёт в Entity List». Для инфраструктурных закупок необходимо заложить резерв по срокам и по стоимости замены оборудования в случае сбоя.
Учёт гарантийной ловушки: оборудование американского происхождения может выйти из строя без права на официальное обслуживание — это нужно закладывать в TCO и в решение о закупке ещё на этапе выбора вендора.
Мониторинг изменений режима. Ключевые развилки 2027 года: возвращение Affiliates Rule (ориентировочно — 10 января 2027 года), вступление в силу Sanctioning Russia Act of 2026, а также расширенное применение вторичных санкций к банкам третьих стран за операции с любыми подсанкционными российскими лицами.
Прогноз и практические выводы
Три тренда, которые определят ближайший год:
Affiliates Rule почти наверняка вернётся. Отсрочка продлена до 10 января 2027 года, но это «перемычка», а не отмена: правило опубликовано окончательно и возвращается «по своим условиям». Компаниям с длинными цепочками владения стоит готовить ownership-скрининг уже сейчас — в момент возврата правила не будет времени на перестройку.
Вторичные санкции переходят из дискреции в норму. Sanctioning Russia Act of 2026 делает их обязательными для иностранных банков, работающих с российскими госбанками, а с мая 2026 года периметр вторичных санкций расширен с ВПК на любые подсанкционные российские лица. Банки третьих стран будут реагировать дальнейшим de-risking — это нужно закладывать в платёжные схемы заранее.
Зона неопределённости по «вторичным пошлинам». Механизм пошлин до 100% для стран, покупающих российские энергоносители, затрагивает Китай, Индию и Турцию — ключевые транзитные и закупочные юрисдикции для российского импорта. Устойчивость конкретного посредника теперь зависит и от его энергетических связей с РФ.
Итог для специалистов по ВЭД: прямой импорт американского ИТ-оборудования в РФ юридически невозможен для американского звена, а для российской компании представляет собой осознанный выбор между тремя стратегиями — замещение аналогами (нулевые санкционные риски), параллельный импорт (легальность в РФ при накоплении долгосрочных рисков в периметре США) и ожидание изменений режима. Перед стартом любого из сценариев обязательна классификация товарной номенклатуры (ТН ВЭД, ECCN, конечное назначение) и заключение санкционного юриста — конфигурация риска различается кардинально в зависимости от категории оборудования и структуры собственности компании-импортёра.
Риск не исчезает, но им можно управлять: правильная постановка скрининга, отказоустойчивость расчётов и реалистичная оценка статуса каждого звена цепочки превращают санкционную неопределённость из экзистенциальной угрозы в управляемый операционный параметр ВЭД-деятельности.📌 Полезные статьи
Китайский НДС в 2026 году: когда возникает обязательство и в каких случаях налог можно не платить
Прямой импорт американского ИТ-оборудования в РФ: карта санкционных рисков и практика их снижения
Подпись контракта английскими буквами (пиньинь): допустимо ли и как сделать правильно
Курсовая разница по конверсионным операциям: как учитывать при расчёте налога на прибыль
Учёт курсовых разниц: как правильно отражать в налоговом и бухгалтерском учёте
Компенсация расходов по кредиту: условия освобождения от НДФЛ и подводные камни
Материальная выгода от льготных займов работодателя: когда нужно платить НДФЛ
Оплата обучения за счёт организации: когда не нужно платить НДФЛ
Компенсация за использование личного имущества работника: когда не нужно платить НДФЛ
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных