Китайский НДС в 2026 году: когда возникает обязательство и в каких случаях налог можно не платить
Для российской компании, работающей с Китаем, китайский НДС (VAT, 增值税) — это не «внутреннее дело» китайского контрагента, а параметр, который напрямую влияет на цену контракта, структуру сделки и итоговую стоимость импорта. Обязанность китайского поставщика начислить и уплатить НДС, право на льготы и нюансы налогообложения ввоза и вывоза — всё это закладывается в экономику сделки ещё на этапе переговоров. Кроме того, 2026 год стал переломным: с 1 января вступил в силу полноценный Закон о НДС, который заменил прежние подзаконные акты, — и часть привычных правил была переформулирована.
В этой статье разберём: когда возникает обязательство по уплате китайского НДС, в каких случаях налог не уплачивается вовсе, как устроены льготы для малых налогоплательщиков и что важно проверить перед сделкой.
Нормативный каркас
Ключевые изменения 2026 года:
Закон о НДС вступил в силу с 1 января 2026 года. Это первый полноценный закон, consolidating правила, которые прежде жили в постановлениях и разъяснениях Государственного налогового управления (STA). Базовая логика налогообложения сохранилась, но формулировки стали строже, а ряд льгот и порогов получил прямое закрепление в законе.
Санкционные и торговые настройки не влияют на сам налог, но важно помнить: изменение категорий экспортных льгот и ставки возврата НДС (rebate) для отдельных товарных групп происходило неоднократно и продолжает происходить — это нужно проверять по конкретной номенклатуре.
Пороги для малых налогоплательщиков продлены. На период с 1 января 2026 года по 31 декабря 2027 года действует освобождение для малых налогоплательщиков по доходам до 100 000 юаней в месяц или 300 000 юаней за квартал.
Когда возникает обязательство по уплате НДС
Обязательство появляется в трёх основных ситуациях.
1. Продажа товаров, услуг, нематериальных активов или недвижимости внутри Китая
Момент возникновения обязательства (tax point) зависит от условий сделки. В общем случае это:
дата получения оплаты;
дата, когда у покупателя возникло право требовать оплату (например, по факту отгрузки или подписания акта);
дата передачи товара или оказания услуги;
дата выставления счёта (fapiao) — если счёт выписан раньше других событий.
Для специалиста по ВЭД это имеет практическое значение: если поставщик по условиям контракта получает аванс, у него может возникнуть обязательство по НДС уже с даты получения аванса, а не с даты отгрузки. Это влияет на его денежный поток и, как следствие, на цену, которую он готов предложить.
2. Ввоз товаров на территорию Китая
При импорте НДС рассчитывается на основе совокупной налогооблагаемой стоимости:
Налоговая база = цена товара (таможенная стоимость) + таможенная пошлина + акциз (если товар подакцизный)
Обязанность возникает в момент подачи таможенной декларации. Для российской компании, экспортирующей товар в Китай, это значит: её китайский покупатель заплатит НДС на таможне, но затем сможет принять его к вычету, если он является обычным налогоплательщиком (general taxpayer) с правом на вычет входящего НДС.
3. Трансграничные услуги и нематериальные активы
Китайский НДС применяется и к услугам, оказываемым зарубежным покупателям, — но не ко всем. Ключевой принцип: если услуга полностью потребляется за пределами Китая, она может не облагаться китайским НДС. Если же услуга «потребляется» на территории Китая (например, консалтинг по китайскому рынку, маркетинг внутри страны, аренда имущества в Китае), китайская сторона или само иностранное лицо становятся плательщиками.
Когда НДС не уплачивается
Есть несколько основных сценариев освобождения от налога.
Сценарий 1. Статус малого налогоплательщика (Small-scale taxpayer)
Если оборот компании ниже установленного порога, она может быть освобождена от уплаты НДС. На период с 1 января 2026 года по 31 декабря 2027 года действуют такие лимиты:
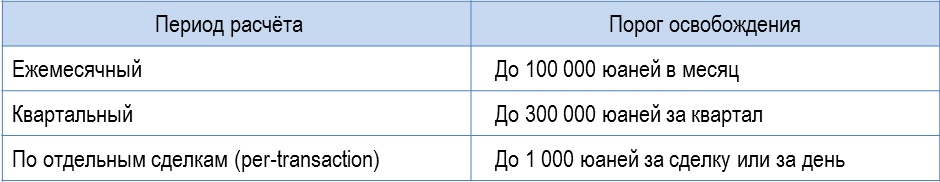
Критически важный нюанс для ВЭД: малые налогоплательщики не могут делать вычет входящего НДС — то есть НДС, который они сами заплатили своим поставщикам, не компенсируется. Это значит, что закупка у китайского поставщика, работающего как малый налогоплательщик, экономически отличается от закупки у general taxpayer:
малый налогоплательщик выставляет счёт с НДС по льготной ставке (в 2026 году — 1% или 3% в зависимости от периода и условий), но у него нет входящего НДС, который он мог бы себе компенсировать;
общий налогоплательщик выставляет счёт с полной ставкой (13%, 9%, 6%), но его собственный входящий НДС уже вычтен, и он может предложить вам другую цену.
Практический вывод: при выборе поставщика нужно смотреть не только на ставку НДС в счёте, но и на его налоговый статус — от этого зависит структура цены.
Сценарий 2. Освобождённые виды деятельности и товары
Некоторые категории товаров и услуг прямо освобождены от НДС по закону. К классическим освобождённым категориям относятся:
сельскохозяйственная продукция;
медицинские услуги — важно: обычно льгота касается государственных больниц и учреждений, частные могут облагаться налогом;
образовательные услуги;
финансовые услуги;
культурные, спортивные и развлекательные услуги.
Практический совет: перечень и условия льгот периодически обновляются. Перед применением льготы нужно проверять актуальный список — особенно если вы рассчитываете цену на импортируемую из Китая продукцию, в которую заложен «нулевой» НДС поставщика.
Сценарий 3. Экспорт товаров
При экспорте применяется нулевая ставка НДС. Это не то же самое, что полное освобождение: компания всё равно должна оформить документы, подтверждающие экспорт (в первую очередь — экспортную таможенную декларацию), и только после этого может заявить право на возврат НДС (rebatе), который был уплачен на этапе закупок сырья или производства.
Для специалиста по ВЭД это важный момент, влияющий на цену: экспортная цена китайского поставщика обычно рассчитывается с учётом того, что часть уплаченного им НДС вернётся из бюджета. Ставка возврата может отличаться от ставки начисления (например, начисление 13%, возврат 9% или 13% в зависимости от категории товара) — это создаёт эффект «недовозврата», который китайский поставщик закладывает в цену. Изменения в ставках возврата по отдельным группам товаров периодически происходят, поэтому перед контрактом стоит уточнить актуальную ставку именно по вашей номенклатуре.
Сценарий 4. Некоторые трансграничные услуги
Услуги, предоставляемые иностранным компаниям или физическим лицам и полностью потребляемые за пределами Китая, могут не облагаться китайским НДС. Примеры: разработка программного обеспечения, зарубежная консалтинговая деятельность, услуги, результат которых используется только за рубежом.
Для российской компании, которая покупает у китайского подрядчика услуги (например, разработку ПО), это может означать, что НДС не начисляется — но нужно проверить, что услуга действительно «потребляется» за пределами Китая и что контракт это корректно описывает.
Сценарий 5. Особые случаи для иностранных продавцов
Если иностранный продавец не имеет постоянного представительства в Китае, покупатель в Китае может выступать налоговым агентом: он удерживает НДС при оплате и перечисляет его в бюджет. Это важно учитывать при расчётах с китайскими поставщиками цифровых услуг (ПО, контент, SaaS): китайская сторона-покупатель удержит НДС из платежа, и это повлияет на сумму, которую вы фактически получите.
Налоговые агенты и административные аспекты
Если китайская компания не может самостоятельно уплатить НДС (например, не зарегистрирована как налогоплательщик), российская компания может выступать налоговым агентом — удержать НДС при оплате и перечислить в бюджет. Это создаёт дополнительные административные обязательства:
нужно вовремя подавать налоговую декларацию по НДС;
нужно вести учёт удержанного налога и корректно отражать его в платёжных документах;
нужно своевременно перечислять НДС в китайский бюджет, чтобы не допустить пеней.
Практический алгоритм для специалиста по ВЭД
Уточните налоговый статус китайского контрагента. Спросите, является ли он general taxpayer или малым налогоплательщиком. Это определит структуру цены и возможность вычета.
Запросите корректный fapiao. Только официально выставленный счёт (fapiao) даёт право на вычет или на подтверждение расходов. Проверьте, что реквизиты совпадают с контрактом.
Проверьте ставку возврата НДС по вашей номенклатуре. Для импорта из Китая это влияет на цену; для экспорта в Китай — на конкурентоспособность вашей позиции у китайского покупателя.
Проверьте льготы и освобождения. Убедитесь, что товар или услуга действительно подпадают под освобождение (особенно в части медицинских, образовательных, финансовых услуг).
Учитывайте момент возникновения обязательства. Если платите аванс, помните: у китайского поставщика может возникнуть обязательство по НДС уже с даты получения аванса.
Проконсультируйтесь с китайским налоговым специалистом при сложных сделках: трёхсторонних цепочках, работе через посредников, оказании услуг между юрисдикциями. Правила периодически обновляются, и ошибки в документах дорого стоят.
Вывод
Китайский НДС — это не просто «налог у китайского поставщика», а элемент экономической модели сделки, который влияет на цену, структуру контракта и риски. Обязательство возникает при продаже внутри Китая, ввозе товаров и части трансграничных услуг; не уплачивается налог в случаях статуса малого налогоплательщика, освобождённых категорий, экспорта (с нулевой ставкой и правом на возврат) и ряда трансграничных услуг.
Ключевые развилки, которые нужно проверять перед каждой сделкой: налоговый статус контрагента (general vs small-scale), ставка возврата НДС по конкретной товарной группе, корректность fapiao и точный момент возникновения обязательства по НДС (включая авансы).📌 Полезные статьи
Прямой импорт американского ИТ-оборудования в РФ: карта санкционных рисков и практика их снижения
Курсовая разница по конверсионным операциям: как учитывать при расчёте налога на прибыль
Учёт курсовых разниц: как правильно отражать в налоговом и бухгалтерском учёте
Компенсация расходов по кредиту: условия освобождения от НДФЛ и подводные камни
Материальная выгода от льготных займов работодателя: когда нужно платить НДФЛ
Сберегательные взносы в НПФ: с 2026 года они облагаются НДФЛ
Добровольное личное страхование (в т. ч. ДМС): когда страховые взносы не облагаются НДФЛ
Доплата до среднего заработка при больничном: нужно ли платить НДФЛ
Оплата медицинских услуг за счёт организации: когда не нужно платить НДФЛ
Оплата обучения за счёт организации: когда не нужно платить НДФЛ
Компенсация за использование личного имущества работника: когда не нужно платить НДФЛ
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных