Транспортная или товарно-транспортная накладная: когда какую оформлять
При поставке товаров — сырья, готовой продукции, материалов — на практике используют два вида накладных: товарно-транспортную (ТТН, форма № 1-Т) и транспортную (ТН). Они похожи функционально, но юридически и бухгалтерски — разные документы. Разберёмся, в каких случаях обязателен каждый из них, чем они отличаются и можно ли заменить их универсальным передаточным документом (УПД).
Когда используется транспортная накладная
Транспортная накладная подтверждает заключение договора перевозки груза автомобильным транспортом. С 1 сентября 2026 года ТН формируется в виде электронной транспортной накладной. Минтранс России определяет случаи, когда ТН оформляется на бумажном носителе, но и в этих случаях не исключается возможность электронного формата, если это предусмотрено договором перевозки.
Необходимость оформления ТН обусловлена требованиями:
пункта 2 статьи 785 ГК РФ;
пункта 20 статьи 2 и части 1 статьи 8 Федерального закона от 08.11.2007 № 259-ФЗ «Устав автомобильного транспорта и городского наземного электрического транспорта» (УАТ);
пункта 7 Правил перевозки грузов автомобильным транспортом, утв. постановлением Правительства РФ от 21.12.2020 № 2200.
ТН выступает перевозочным документом: служит доказательством правоотношений между отправителем груза и перевозчиком, регулирует условия перевозки. На это указывают письма Минфина России от 21.12.2017 № 03-03-06/1/85703, от 20.07.2015 № 03-03-06/1/41407 и ФНС России от 17.05.2016 № АС-4-15/8657@.
Транспортная накладная подписывается тремя сторонами: грузоотправителем (лицом, осуществляющим погрузку), грузополучателем (уполномоченным им лицом) и перевозчиком (водителем). Водителю не допускается действовать от имени двух сторон договора перевозки (абзац четвёртый пункта 10 Правил).
Случаи, когда ТН оформляется обязательно
Груз покупателю доставляет транспортная компания — третье лицо, привлечённое для перевозки.
Продавец берёт на себя обязанности по доставке на основании отдельного договора или договора купли-продажи с условием о доставке, при этом стоимость доставки выделена отдельно. По сути, заключается смешанный договор (п. 3 ст. 421 ГК РФ).
Для заказчика именно ТН подтверждает заключение договора перевозки и служит основанием для отражения транспортных расходов в налоговом учёте. Это подтверждают письма ФНС России от 02.07.2019 № СД-4-3/12855@, Минфина России от 28.08.2018 № 03-03-06/1/61110, от 06.09.2016 № 03-03-06/1/52112, постановление Восьмого ААС от 22.01.2020 № 08АП-15617/19.
Когда ТН не нужна
Если доставка осуществляется самовывозом без привлечения третьего лица по договору перевозки (затраты несёт покупатель), обязанности по оформлению ТН у отправителя груза не возникает, поскольку договор перевозки вообще не заключается (письмо Минфина России от 22.12.2011 № 03-03-10/123). В таком случае факт перевозки и затраты на неё покупатель может подтвердить путевым листом.
Когда используется товарно-транспортная накладная
Согласно постановлению Госкомстата РФ от 28.11.1997 № 78, товарно-транспортная накладная (форма № 1-Т) — основной перевозочный документ, предназначенный для учёта движения товарно-материальных ценностей и расчётов за их перевозки автомобильным транспортом.
ТТН состоит из двух разделов:
Товарный — определяет взаимоотношения грузоотправителя и грузополучателя, служит для списания ТМЦ у отправителя и оприходования у получателя (по аналогии с товарной накладной).
Транспортный — определяет взаимоотношения заказчика автотранспорта с перевозчиком, служит для учёта транспортной работы и расчётов за оказанные услуги по перевозке.
Таким образом, транспортный раздел ТТН фактически дублирует ТН и предназначен для отражения данных о перевозке.
Чем отличаются ТТН и ТН
Главное отличие: ТН не может служить основанием для списания товара поставщиком и оприходования его покупателем — ни в бухгалтерском, ни в налоговом учёте. ТН — это перевозочный документ, подтверждающий заключение договора перевозки и основание для учёта транспортных расходов. В ней, в отличие от ТТН, не отражается стоимость товара — за исключением указания объявленной стоимости (ценности) груза в разделе 3, и она не должна превышать действительной стоимости (п. 14 Правил).
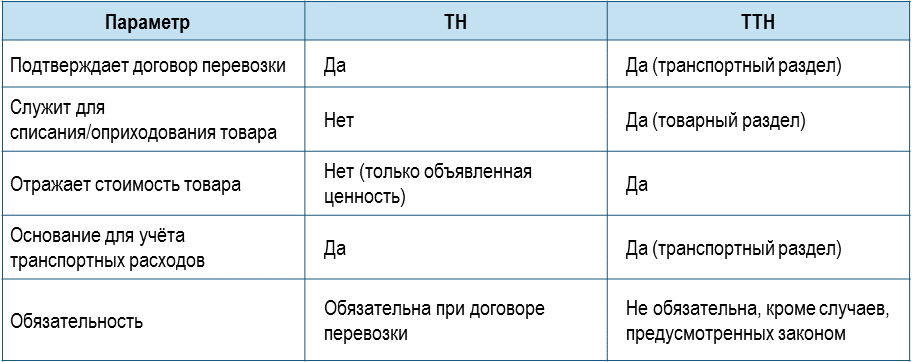
В письме ФНС России от 10.08.2018 № АС-4-15/15570@ ТН указана как основание для оплаты оказанных транспортных услуг. Также отмечено, что договор перевозки может предусматривать оформление сторонами дополнительно к ТН двустороннего первичного учётного документа, определяющего стоимость совершённой перевозки, факт которой подтверждён надлежаще оформленной ТН.
Можно ли обойтись только одной из накладных?
При заключении договора перевозки с третьим лицом использование ТН не исключает применения накладных форм № 1-Т и ТОРГ-12 (или аналогичной самостоятельно разработанной формы). На это указывают письма Минтранса России от 20.07.2011 № 03-01/08-1980ис, Минфина России от 22.12.2011 № 03-03-10/123, от 02.09.2011 № 03-03-06/1/540 и др.
Вместе с тем, УФНС России по г. Москве в письме от 27.09.2011 № 16-15/093519@ разъяснило: не требуется наличия ТТН, если есть надлежащим образом оформленные товарная и транспортная накладные — для подтверждения в целях налогообложения прибыли расходов в виде стоимости товара и расходов на его доставку.
Минфин России неоднократно подчёркивал: именно ТН является надлежащим документом, подтверждающим заключение договора перевозки (п. 2 ст. 785 ГК РФ), а не ТТН (письма от 30.04.2013 № 03-03-06/1/15213, от 23.04.2013 № 03-03-06/1/14014).
Таким образом, оформление ТТН при перевозке товарно-материальных ценностей не является обязательным, за исключением случаев, прямо предусмотренных законом. Для списания и оприходования товара достаточно товарной накладной (ТОРГ-12 или УПД), а для подтверждения перевозки — транспортной накладной.
Накладная и УПД
С 2013 года ФНС России предложила заменять накладные и акты универсальным передаточным документом (УПД), составляемым на основе формы счёта-фактуры, дополненной необходимыми реквизитами (письмо от 21.10.2013 № ММВ-20-3/96). УПД может одновременно:
подтверждать сумму НДС, выставленную поставщиком;
удостоверять факт поставки (выполнения работ, оказания услуг).
В УПД можно объединить данные счёта-фактуры и передаточных документов — накладных, актов приёма-передачи основных средств и нематериальных активов, актов выполненных работ и оказанных услуг.
Однако УПД не может заменить транспортную накладную (по форме ТН или 1-Т). Одна из ключевых функций ТН — подтверждение заключения договора перевозки груза (п. 20 ст. 2 УАТ). УПД перевозку не подтверждает и не может выступать перевозочным документом.
Вывод
Транспортная накладная обязательна при заключении договора перевозки груза с привлечением перевозчика — третьего лица или при доставке продавцом с выделенной стоимостью. Она подтверждает договор перевозки и служит основанием для учёта транспортных расходов, но не заменяет товарную накладную.
Товарно-транспортная накладная объединяет в себе товарный и транспортный разделы, но её оформление не обязательно, если имеются правильно оформленные товарная (ТОРГ-12 или УПД) и транспортная накладные.
УПД может заменить товарную накладную, но не транспортную — функции перевозочного документа он не выполняет.
При самовывозе без привлечения перевозчика ТН не оформляется; факт перевозки подтверждается путевым листом.
📌 Полезные статьи
Когда предприятию нужен инженер по безопасности дорожного движения
ГИС ЭПД: готовимся к электронному документообороту в перевозках с 1 сентября 2026 года
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Плательщики транспортного налога по транспортному средству, находящемуся в лизинге
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных