Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Налоговые риски по бухучёту в 2026 году значительно выросли из-за составления отчётности по правилам ФСБУ 4/2023. Новый стандарт требует более расширенного представления информации об активах и обязательствах компании, и налоговики активно этим пользуются: сразу восемь критериев методики посвящены контролю данных бухучёта. Разберём три ключевых блока — внеоборотные активы, бухгалтерскую прибыль и финансовые коэффициенты — и покажем на примере, сколько основных средств нужно приобрести, чтобы не потерять баллы.
Нормативная база
Оценка проводится на основании приказа ФНС России от 05.12.2025 № ЕД-7-31/1041@ (принят во исполнение Закона от 23.07.2025 № 254-ФЗ). В методике 57 критериев для юрлиц и 31 для ИП, причём 13 из них — данные налоговой и бухгалтерской отчётности: ошибки и искажения в ней напрямую портят рейтинг.
Сопутствующие документы, на которые опирается контроль:
ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность» (приказ Минфина от 04.10.2023 № 157н) — применяется с отчётности за 2025 год; именно в пояснениях по этому стандарту раскрывается информация об активах, обязательствах, обесценении и амортизации;
ФСБУ 9/2025 «Доходы» (приказ Минфина от 16.05.2025 № 56н) — обязателен с отчётности за 2027 год, досрочно — с 2026 года; заменяет ПБУ 9/99 и ПБУ 2/2008;
ст. 54.1 и ст. 122 НК РФ — последствия, если налоговики пересчитают прибыль и доначислят налог или взносы.
Стоимость внеоборотных активов
В пояснениях к бухотчётности по ФСБУ 4/2023 компании обязаны раскрыть информацию о стоимости внеоборотных активов и основных средств: стоимость инвестнедвижимости, обесценение, пересмотр элементов амортизации, наличие долгосрочных активов к продаже и т. д.
Всё это влияет на балансовую стоимость недвижимости, с которой начисляется налог на имущество. Если инспекторы выявят, что налог занижен, они доначислят сам налог, а также штрафы с пенями. И это не всё: компания может потерять 2 балла из рейтинга по критериям стоимости внеоборотных активов.
Для положительного рейтинга ФНС компания должна ежегодно пополнять свои основные средства — так, чтобы компенсировать как минимум их амортизацию и обесценение, а то и ликвидацию или продажу. Показатель считается без учёта прав пользования активами, поэтому использовать для увеличения стоимости внеоборотных активов аренду не получится.
Пример: насколько пополнить основные средства
Проверим, сколько нужно вложить, чтобы стоимость ОС не снизилась.
Стоимость ОС компании на конец 2025 года составила 70 млн руб. Годовая норма амортизации у всех объектов — 10%. Значит, сумма амортизации за 2026 год составит:
70 000 000×10%=7 000 000 руб.
В ноябре 2026 года компания провела проверку на обесценение и выявила обесценение нескольких объектов. Общая сумма обесценения — 1 млн руб.
Таким образом, даже если компания не будет отражать выбытие или ликвидацию ОС, снижение её основных средств и внеоборотных активов составит:
7 000 000+1 000 000=8 000 000 руб.
Чтобы этого не допустить, компании придётся приобрести и ввести в эксплуатацию основные средства на сумму свыше 8 млн руб. — только тогда показатель стоимости внеоборотных активов за год не упадёт.
Прибыль по данным бухучёта
С 2027 года все компании будут обязаны считать доходы по ФСБУ 9/2025, что не может не повлиять на расчёты прибыли по данным бухучёта. В 2026 году стандарт можно применять досрочно — но решение нужно было закрепить в учётной политике приказом до конца 2025 года, позже досрочный переход невозможен.
Бухгалтерская прибыль важна для налоговиков по двум причинам. Во-первых, один из критериев — наличие положительного финансового результата по данным бухотчётности за последний календарный год: убыток — это ноль баллов. Во-вторых, именно из бухгалтерской прибыли выплачиваются дивиденды и рассчитывается действительная доля участника при выходе. Дивиденды не облагаются страховыми взносами, что часто используют в налоговом планировании.
Если налоговики пересчитают сумму прибыли — например, сочтут, что часть выплат участникам маскировалась под расходы, — они могут доначислить страховые взносы, оштрафовать по ст. 122 НК РФ и лишить компанию 1 балла в рейтинге. Поэтому в зоне риска компании, у которых прибыль по бухучёту регулярно мизерная или отрицательная, а дивиденды при этом платятся исправно.
Финансовые показатели
Налоговики контролируют пять финансовых показателей, поскольку они отражают общее состояние компании и её способность и дальше приносить прибыль — то есть платить налоги. По методике для каждого коэффициента установлены «нормативные» значения:
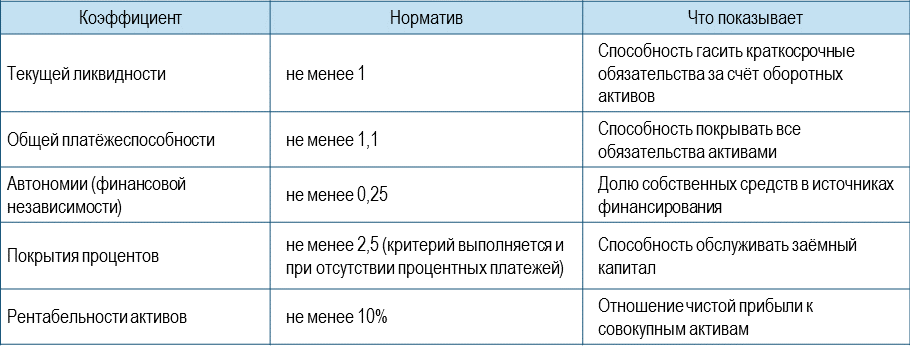
Эти коэффициенты налоговики считают по данным бухгалтерской отчётности — той самой, которую вы теперь составляете по ФСБУ 4/2023. Отклонения от нормативов инспекторы могут трактовать как признак налоговых схем: например, низкая рентабельность при высоком обороте — возможное занижение доходов, а «рваные» показатели ликвидности — работа с техническими фирмами.
Чек-лист для практики
Раскрывайте в пояснениях по ФСБУ 4/2023 всё существенное: стоимость внеоборотных активов, обесценение, пересмотр элементов амортизации, инвестнедвижимость, долгосрочные активы к продаже. Формально данные уже видны налоговикам — расхождения между пояснениями и налоговой базой по налогу на имущество вызовут вопросы.
Планируйте инвестиции в ОС на год вперёд: сумма ввода должна перекрывать амортизацию плюс обесценение плюс выбытие. В примере выше — свыше 8 млн руб. при стоимости ОС 70 млн руб.
Не рассчитывайте на аренду: права пользования активами в критерий стоимости внеоборотных активов не входят.
Проверяйте расхождения бухгалтерской и налоговой прибыли, особенно если прибыль по бухучёту отрицательная или близка к нулю, а дивиденды выплачиваются.
Решите о досрочном применении ФСБУ 9/2025 до конца 2025 года, если досрочный переход нужен: позже зафиксировать его будет нельзя. Для компаний со сложными договорами (длительные контракты, рассрочки, постгарантийный сервис) досрочный переход обычно оправдан.
Контролируйте пять коэффициентов по итогам каждого квартала — так у вас будет время скорректировать показатели, а не узнавать о проблеме из выписки ФНС.
Сверяйте балансовую стоимость недвижимости с налоговой базой по налогу на имущество — расхождения здесь конвертируются в доначисления, пени и штрафы.
Вывод
ФСБУ 4/2023 сделал бухгалтерскую отчётность для налоговиков гораздо «прозрачнее»: теперь детальные пояснения об активах, обесценении и амортизации — обязательная часть годового комплекта. Для рейтинга это работает в обе стороны: корректная и подробная отчётность подтверждает благонадёжность, а скрытые несоответствия между бухучётом и налогами — прямая дорога к доначислениям и потере баллов. Главное здесь — регулярность: внеоборотные активы нужно подпитывать каждый год, коэффициенты мониторить ежеквартально, а решения по новым стандартам принимать заранее, а не в последний день года.
📌 Полезные статьи
Заявление об уточнении платежа в ФНС: как исправить ошибку в платёжке и не потерять деньги на пенях
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных