Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Начиная с 2026 года ФНС оценивает налоговую благонадёжность компаний и ИП в баллах, и один из критериев этой оценки — отсутствие существенных прямых расхождений по НДС. Существенным расхождение признаётся, когда его сумма превышает 0,65% от вычетов, заявленных за четыре квартала. И это не произвольная «политика инспекции»: порог 0,65% и правило четырёх кварталов закреплены в нормативной методике расчёта. Последствия же вполне ощутимые — за превышение компания теряет балл в рейтинге, а потерянные баллы приближают её к зоне риска выездной проверки.
На условном примере покажем, как рассчитать предельную сумму расхождений по НДС и понять, грозит ли вашей компании потеря балла.
Нормативная база расчёта
Ключевой документ — приказ ФНС России от 05.12.2025 № ЕД-7-31/1041@, утверждающий методику оценки компаний и ИП. Он принят во исполнение Закона от 23.07.2025 № 254-ФЗ, и именно в приложении к этому приказу зафиксирован критерий «Отсутствие существенных прямых расхождений по НДС».
Сопутствующие нормы, на которые опираются расчёты и последствия превышения порога:
Концепция системы планирования выездных налоговых проверок (приказ ФНС от 30.05.2007 № ММ-3-06/333@, приложение № 2) — общие критерии риска, в том числе доля вычетов НДС 89% и более за 12 месяцев;
п. 1.1 ст. 172 НК РФ — право заявить вычет НДС в течение трёх лет, что позволяет переносить вычеты на другие периоды и корректировать долю разрывов;
ст. 54.1 НК РФ — пределы осуществления прав по исчислению налогов: если вычет заявлен по нереальной сделке, его снимут;
ст. 122 НК РФ — штраф 20% (при умысле — 40%) от неуплаченной суммы налога, если разрыв привёл к занижению базы;
система АСК НДС-2 — автоматическое сопоставление счетов-фактур покупателей и продавцов по всей цепочке, именно она выявляет разрывы.
Пример
Допустим, компания запросила выписку из рейтинга ФНС в мае 2026 года. При этом ранее компания заявила вычеты:
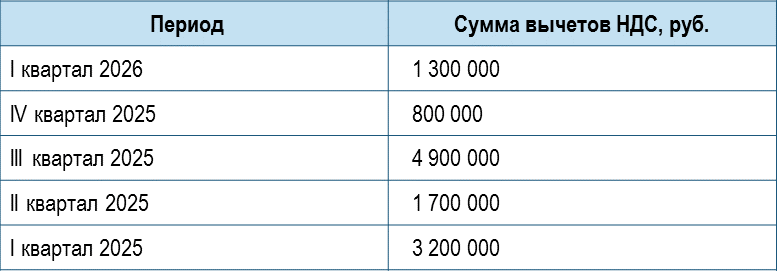
При этом в общей сумме вычетов были заявлены массе были заявлены такие вычеты:
от ООО «Ромашка» — III квартал 2025 года — НДС 113 000 руб.;
от ООО «Василёк» — I квартал 2025 года — НДС 87 000 руб..
Но данные вычеты не нашли подтверждения в декларациях контрагентов.
Рассмотрим, потеряет ли 1 балл компания в рейтинге ФНС.
Какие периоды попадают в расчёт
По критерию 1 методики ФНС оценивает разрывы за четыре периода, предшествующие последнему закрытому; сам последний закрытый квартал в расчёт не включается — даже если по нему есть разрывы.
Так как компания запросила выписку из рейтинга ФНС в мае 2026 года, то последним закрытым периодом считается I квартал 2026 года — его не берут в расчёт. Проверка идёт по четырём предшествующим кварталам:
I квартал 2025 года;
II квартал 2025 года;
III квартал 2025 года;
IV квартал 2025 года.
Шаг 1. Суммируем прямые расхождения
Прямое расхождение — это вычет НДС по счёту-фактуре, по которому поставщик не отразил начисленный налог в бюджете, и при этом ни продавец, ни покупатель не подали уточнённую декларацию.
За расчётные четыре квартала компания заявила вычеты в III квартале 2025 года на 113 000 руб. (ООО «Ромашка») и I квартал 2025 года на 87 000 руб. (ООО «Василёк»)
Корректировок в декларациях никто не внёс, поэтому сумма прямых расхождений составила:
200 000=113 000+87 000 руб.
Шаг 2. Считаем общую сумму вычетов за четыре периода
Чтобы оценить масштаб расхождений, их сравнивают с общим объёмом заявленных вычетов НДС за те же четыре квартала:
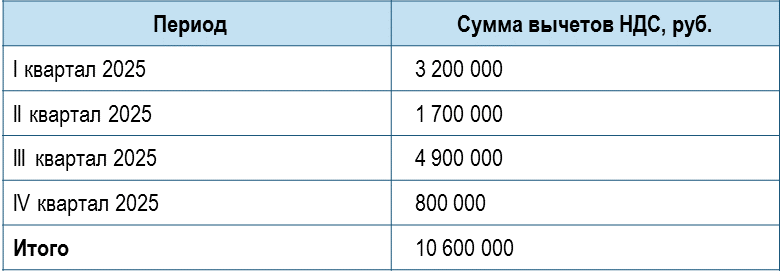
Шаг 3. Применяем предельный процент
По критерию 1 приложения к приказу ФНС № ЕД-7-31/1041@ расхождение признаётся существенным, если превышает 0,65% от суммы вычетов по НДС, заявленных в декларациях за четыре квартала.
Следовательно, предельная сумма разрывов:
10 600 000×0,65%=68 900 руб.
Шаг 4. Сравниваем фактический разрыв с пределом
Осталось сопоставить два числа:
фактические прямые расхождения — 200 000 руб.;
предельная сумма разрывов — 68 900 руб.
Разрыв превышает предел почти втрое (200 000 > 68 900), поэтому он признаётся существенным, и компания потеряет 1 балл в рейтинге ФНС.
Важный нюанс из методики: если пояснения снимут вопросы инспекторов и вычет сохранится, на критерий существенности это уже не повлияет — пока разрыв не устранён корректировкой декларации хотя бы одной из сторон, он остаётся в расчёте.
Вывод для практики
Чтобы не терять баллы в рейтинге ФНС, стоит:
проверять контрагентов до сделки и следить за тем, как они отражают НДС в декларациях;
при выявлении разрыва просить поставщика внести корректировки;
контролировать долю расхождений к общему объёму вычетов и держать её ниже порога 0,65%;
при превышении — переносить часть вычетов на будущие периоды в пределах трёх лет по п. 1.1 ст. 172 НК РФ.
Если фактический разрыв уже превышен, лучшая стратегия — снизить долю рисковых вычетов в ближайших кварталах, чтобы расчёт по новым четырём периодам снова уложился в предел.📌 Полезные статьи
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных