ФСБУ 9/2025 «Доходы»: как новый стандарт меняет бухгалтерскую прибыль — и что это значит для рейтинга ФНС
Стандарт утверждён приказом Минфина от 16.05.2025 № 56н и с отчётности за 2027 год заменяет сразу два документа — ПБУ 9/99 «Доходы организации» и ПБУ 2/2008 «Учёт договоров строительного подряда». Применять его досрочно можно уже с 2026 года, но решение нужно закрепить приказом в учётной политике. Разберём, что именно меняется в учёте доходов и почему эти изменения налоговики связывают с рейтингом благонадёжности.
Кто и когда применяет стандарт
ФСБУ 9/2025 распространяется на коммерческие организации. Для НКО стандарт обязателен только в части доходов от предпринимательской деятельности, для финансовой сферы особенности устанавливает ЦБ. Исключены из его действия два вида доходов: от аренды (включая лизинг — они учитываются по ФСБУ 25/2018) и от страхования (МСФО (IFRS) 17).
Стандарт делит компании на три группы (п. 11 ФСБУ 9/2025):
организации, обязанные составлять консолидированную отчётность по МСФО, — ведут выручку по IFRS 15;
компании с обязательным аудитом — вправе выбрать между ФСБУ 9/2025 и IFRS 15;
все остальные — применяют только ФСБУ 9/2025.
До конца 2025 года компании могли официально оформить досрочный переход на ФСБУ 9/2025 — для этого требовалось издать приказ и зафиксировать применение стандарта в учётной политике. Пропустить этот срок нельзя: позднее закрепить досрочное применение уже не получится.
Такой переход был актуален для организаций, которые формируют отчётность по МСФО: синхронизация выручки в РСБУ и МСФО позволо сократить трудозатраты и расходы на трансформацию данных.
Новая классификация доходов
Привычного деления на «доходы от обычных видов деятельности» и «прочие доходы» больше нет. Вместо него — двухуровневая структура:
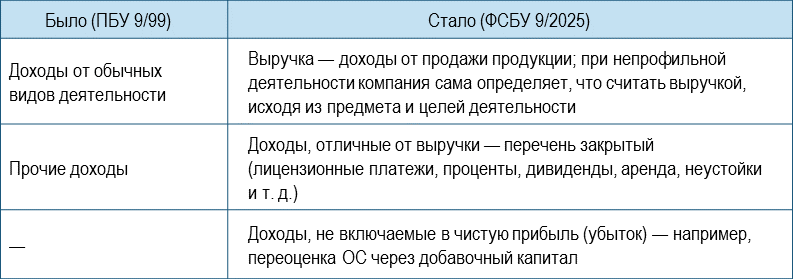
Перечень доходов, отличных от выручки, стал закрытым: «иными» могут быть только доходы, предусмотренные другими ФСБУ, — произвольно расширить его нельзя.
Пять главных изменений в признании выручки
1. Контроль вместо права собственности
Ключевой сдвиг: выручка признаётся не в момент перехода права собственности, а в момент передачи покупателю контроля над продукцией — возможности определять её использование и получать выгоды (п. 12 ФСБУ 9/2025). Это может сдвинуть дату признания и раньше, и позже отгрузки. Если товар передан перевозчику, но право собственности у продавца до пункта назначения — выручку признавать рано: покупатель ещё не может распоряжаться товаром. И наоборот: контроль перешёл до формальной отгрузки — выручку признать нужно уже сейчас. Момент перехода контроля стоит однозначно прописать в договоре.
2. Долгосрочные договоры — по мере готовности
Единый порядок «по мере готовности» распространяется на все длящиеся сделки, а не только на строительные контракты. Если обязательство исполняется более 12 месяцев и степень готовности определима, выручку признают постепенно — по мере исполнения (п. 19 ФСБУ 9/2025). Способ расчёта готовности (по доле объёма или доле расходов) закрепляют в учётной политике. Для подрядчиков это не косметическая правка, а пересборка логики признания выручки: ждать итогового акта или окончательной оплаты больше не потребуется.
3. Скидки, бонусы и премии — заранее
Теперь выручку оценивают с учётом всех скидок, на которые покупатель имеет право, ещё до их фактического предоставления — это переменное возмещение. Если точную сумму скидки из договора не определить, используют либо средневзвешенное значение по данным расчётов с другими контрагентами, либо наиболее вероятный вариант скидки. Скидки уменьшают выручку — списывать их в расходы нельзя.
4. Отсрочка свыше 12 месяцев — дисконтирование
Если отсрочка или рассрочка превышает 12 месяцев, выручку признают в дисконтированной стоимости, а разницу между номинальной и дисконтированной суммой относят к процентному доходу, начисляемому постепенно. Пример: при продаже оборудования с длительной рассрочкой на общую сумму 1 331 000 руб. договор «расщепляется» — например, на 1 100 000 руб. выручки от продажи и 231 000 руб. дохода за предоставленную отсрочку. Компании с упрощённым учётом могут не дисконтировать.
5. Объединение договоров и коммерческий смысл
Если несколько договоров с одним клиентом связаны общей коммерческой целью и цена одного зависит от цены другого, их учитывают как единый договор. А сам договор выручки должен иметь коммерческое содержание: если холодильник, стоящий на рынке 50 000 руб., «продан» за 1 руб., сделка признаётся фиктивной по экономическому содержанию — и выручку по ней в бухучёте не признают.
Как это меняет прибыль
Итог всех пяти изменений — бухгалтерская прибыль перестаёт совпадать с прежней «кассово-отгрузочной» логикой:
Сдвигаются периоды признания. По долгосрочным договорам прибыль признаётся равномерно по мере готовности, а не одним куском после подписания акта. Финансовый результат отражает фактическое исполнение обязательств, а не дату закрывающих документов.
Выручка уменьшается на предполагаемые скидки — прибыль за период падает уже в момент продажи, а не когда скидка фактически предоставлена.
Часть выручки превращается в процентный доход — при длинных отсрочках структура доходов меняется: меньше выручки, больше процентов.
Расходы и доходы нужно учитывать связанно: применять ФСБУ 9/2025 в 2026 году без парного ФСБУ 10/2026 «Расходы» (обязателен с 2027-го, досрочно его применять нельзя) почти нереально — доходы и расходы по длительным договорам, скидкам и отсрочкам рассматриваются вместе.
Налоговые риски и связь с рейтингом ФНС
Здесь и начинается зона интереса налоговиков. Три момента:
Расхождения бухгалтерской и налоговой прибыли. ФСБУ 9/2025 — стандарт бухгалтерского учёта, он не меняет главу 25 НК РФ: налоговая база по-прежнему считается по правилам НК. Но чем сложнее договоры (длительные, со скидками, рассрочками, объединением), тем больше разниц между бухучётом и налоговым учётом — и тем пристальнее инспекция смотрит на отчётность. При переходе компаниям с упрощённым учётом разрешён перспективный порядок, остальным — ретроспективный пересчёт с пересчётом отложенных налогов по действующей ставке.
Дивиденды и действительная доля. Бухгалтерская прибыль — источник дивидендов и база для расчёта действительной доли участника при выходе. Дивиденды не облагаются страховыми взносами, и схема «минимальная прибыль в налоговом учёте + регулярные дивиденды из бухучёта» — классическая мишень налоговиков. Если при пересчёте они придут к выводу, что часть выплат участникам маскировалась под расходы, последуют доначисления взносов и налогов, штраф по ст. 122 НК РФ и потеря балла в рейтинге по критерию положительного финансового результата.
Риск занижения или искажения прибыли. За искажение показателей отчётности предусмотрены штраф по ст. 15.11 КоАП РФ и налоговая ответственность по ст. 120 НК РФ, а при отказе признать момент признания дохода — доначисление налога на прибыль. Поэтому расхождения между моментом признания выручки в бухучёте и налоговом учёте нужно документировать: реестр договоров, расчёты степени готовности, обоснование ставок дисконтирования.
Что взять под контроль
До конца 2026 года — провести ревизию договоров: реестр длительных контрактов, договоров с отсрочками и скидками, взаимосвязанных соглашений; закрепить в учётной политике способы определения степени готовности, порядок оценки скидок и расчёта финансового компонента; выбрать порядок перехода.
Порядок перехода. Общее правило — ретроспективно, с пересчётом данных прошлых лет. Упрощения: можно не пересчитывать сравнительные показатели, а отразить последствия одной корректировкой нераспределённой прибыли на начало первого года применения; компании с упрощённым учётом вправе перейти перспективно. Допустим и упрощённый пересчёт только входящих остатков по незакрытым на дату перехода договорам (п. 45 ФСБУ 9/2025).
В учётной политике обновить формулировки: убрать понятие «доходы по обычным видам деятельности» и ссылки на ПБУ 9/99 и 2/2008, закрепить новые определения выручки и порядок распределения доходов.
Вывод
ФСБУ 9/2025 делает бухгалтерскую прибыль «живой» и близкой к экономической реальности: доход признаётся тогда, когда покупатель получил контроль, а не когда подписан акт или перечислены деньги. Для рейтинга ФНС это работает в обе стороны: добросовестные компании с прозрачной прибылью выглядят в глазах налоговиков лучше, а расхождения между новой методологией учёта доходов и старой налоговой логикой требуют аккуратной документации. Занижение бухприбыли при исправных дивидендах, фиктивные цены в договорах «без коммерческого смысла» и «потерянные» периоды признания — теперь всё это не только бухучётная проблема, но и прямая дорога к доначислениям и минусу балла.
📌 Полезные статьи
СКУАД: система, которая видит не только долги, но и тех, на кого выведены активы
Выплаты сотрудникам: как изменения 2026 года и критерии ФНС влияют на рейтинг благонадёжности
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных