Заявление об уточнении платежа в ФНС: как исправить ошибку в платёжке и не потерять деньги на пенях
Ошибиться в платёжном поручении — проще простого: устаревший шаблон, опечатка в КБК, неверный ОКТМО или налоговый период. Деньги ушли, а долг в личном кабинете остался — и на него капают пени. Механизм «спасения» — заявление об уточнении платежа: инспекция зачтёт сумму по правильным реквизитам и аннулирует начисленные пени. Но работает этот механизм не для всех ошибок и не во всех случаях: с 2026 года, после ввода новых правил заполнения платёжек (приказ Минфина от 16.05.2025 № 58н), порядок действий зависит от того, входит ли налог в единый налоговый платёж. Разберём всё по шагам.
Нормативная база
п. 7 ст. 45 НК РФ — базовая норма об уточнении основания, типа и принадлежности платежа, налогового периода или статуса плательщика;
подп. 4 п. 4 ст. 45 НК РФ — реквизиты, которые уточнить нельзя: номер счёта Федерального казначейства и наименование банка получателя;
приказ ФНС России от 25.07.2017 № ММВ-7-22/579@ — порядок вынесения решения об уточнении платежа: 10 рабочих дней на рассмотрение заявления, 5 дней на извещение;
письмо ФНС и ПФР от 06.06.2017 № ЗН-4-22/10626@, № НП-30-26/8158 — право уточнять платежи по заявлению налогоплательщика или по собственной инициативе инспекции;
форма КНД 1165166 (приказ ФНС от 30.11.2022 № ЕД-7-8/1133@, ред. от 07.10.2025) — заявление о возврате излишне уплаченных сумм, которое теперь используется и при части ошибок по платежам вне ЕНП;
кассационное определение ВС РФ от 23.12.2020 № 88-КАД20-1-К8 — решение об уточнении принимается на день фактической уплаты налога, и оценка вероятности недоимки тоже проводится на эту дату;
приказ Минфина от 16.05.2025 № 58н (с 01.04.2026) — новые правила заполнения платёжек: для ЕНП в полях КПП и ОКТМО ставится «0», статус пишется в скобках после Ф. И. О., код «ТП» в поле 106 банк больше не пропустит;
Важная оговорка: раньше в заявлении об уточнении платежа ссылались на п. 7 ст. 45 НК РФ в редакции до 01.01.2023, которая описывала механизм подачи заявления. Действующая редакция этой нормы о другом, поэтому ссылаться на неё в письме не следует — ограничьтесь изложением обстоятельств и просьбой.
Шаг 1. Определите, относится ли платёж к ЕНП
Первое, что нужно сделать, обнаружив ошибку в платёжке, — понять, о каком платеже речь. С 2023 года подавляющее большинство обязательств идёт через единый налоговый платёж, и это резко сузило сферу применения классического заявления об уточнении.
Платёж входит в ЕНП — большая часть налогов и взносов, администрируемых ФНС. Для пополнения единого счёта всегда используется один КБК: 182 01 06 12 01 01 0000 510. Если в такой платёжке ошиблись в КБК, ОКТМО или налоговом периоде, — исправлять ничего не нужно: деньги всё равно зачислятся на ЕНС по ИНН плательщика. Но ошибка в КБК в уведомлении об исчисленных суммах уже критична: ФНС не сможет вовремя списать деньги с ЕНС на нужный налог, образуется искусственная задолженность и пени. В этом случае подаётся не заявление об уточнении, а корректирующее уведомление: в первой строке повторяются неверные данные с нулевой суммой, во второй — верные (письмо ФНС от 14.08.2023 № СД-4-3/10444).
Платёж не входит в ЕНП — уточнять нужно «по-старому», заявлением. К таким платежам относятся:
взносы «на травматизм» в СФР (КБК администратора 797);
госпошлины, по которым не вынесен исполнительный документ (кроме уплачиваемых по судейским исполнительным листам);
налог самозанятых (НПД);
НДФЛ с выплат иностранцам на патенте;
таможенные платежи и сборы.
С ними — тонкость из методических разъяснений: если ошибку допустили в КБК или ОКТМО по налогу, который можно платить и через ЕНП, и отдельной платёжкой (например, НДФЛ или налог по отдельным основаниям), действовать нужно через заявление о возврате по форме КНД 1165166 — уточнение классическим письмом здесь уже не тот инструмент. А для платежей, которые в принципе не входят в ЕНП (та же госпошлина «без исполнительного документа»), остаётся привычное заявление в свободной форме.
Шаг 2. Проверьте, можно ли ошибку уточнить в принципе
Закон допускает уточнение только при соблюдении трёх условий:
Срок давности не истёк — с момента перечисления прошло не более трёх лет.
Деньги зачислены в бюджет — поступили на лицевой счёт Федерального казначейства.
Не образуется недоимка — уточнение не приведёт к возникновению задолженности по конкретному обязательству.
Что уточнить можно, а что — нет:
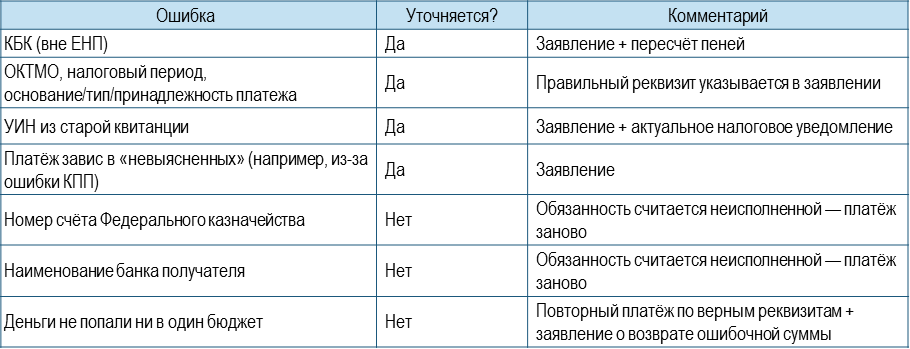
Нюанс с «неработающими» реквизитами: если из-за неверных счёта ФК или банка получателя платёж ушёл в бюджет другого региона, обязанность по уплате до уточнения считается неисполненной, и пени будут начисляться, даже если сами деньги физически лежат в казначействе. А если средства вообще не зачислились никуда — уточнение невозможно, остаётся только повторная оплата и возврат.
Отдельный случай — платежи, которые «висят» в невыясненных из-за ошибок в платёжке на ЕНП: например, компания уплатила ЕНП по устаревшим реквизитам (старый КПП 770801001 или наименование банка «Отделение Тула», действовавшие до 5 декабря 2025 года). Деньги не идентифицировались автоматически, и по иному пути, кроме заявления об уточнении реквизитов, их на ЕНС не зачислить.
Шаг 3. Составьте заявление
Утверждённой унифицированной формы нет — документ составляется в произвольной форме. Обязательные элементы:
адресат — наименование, номер и адрес инспекции; при наличии — Ф. И. О. руководителя;
данные заявителя — название организации или Ф. И. О. ИП, ИНН, КПП, ОГРН/ОГРНИП, адрес, контакты ответственного лица;
сведения о платёжном документе — номер, дата, сумма;
суть ошибки — какой реквизит заполнен неверно и как должно быть правильно (суммы — цифрами и прописью);
просьба — уточнить платёж и пересчитать пени, начисленные за период со дня фактической уплаты до дня принятия решения;
приложения — копия ошибочного платёжного поручения; по практике также выписка по расчётному счёту.
Подписывает заявление руководитель компании (или уполномоченное лицо — тогда прикладывается доверенность). Печать не обязательна, если её применение не закреплено в нормативных актах организации. Готовьте два экземпляра: на втором инспекция поставит отметку о принятии.
Кто может подать заявление: организации, ИП, физлица, а также правопреемники — даже если с момента ошибки компания пережила реорганизацию, уточнить платёж предшественника можно. Если налог за налогоплательщика внесло иное лицо, уточнением занимается сам налогоплательщик, а не тот, кто платил.
Шаг 4. Подайте заявление и следите за сроками
Способов подачи четыре:
лично в инспекцию (самый надёжный — отметка о принятии на втором экземпляре);
почтой — заказным письмом с уведомлением и описью вложений;
по ТКС в электронном виде с усиленной квалифицированной электронной подписью;
через личный кабинет налогоплательщика.
Организации подают заявление в инспекцию по месту учёта на момент обращения — даже если с момента платежа компания сменила инспекцию или обособленное подразделение уже закрыто. Физлицам с 2 августа 2021 года доступна «экстерриториальность»: заявление можно подать в любой налоговый орган независимо от места постановки на учёт, а поиск и уточнение таких платежей идут в режиме «налогового автомата».
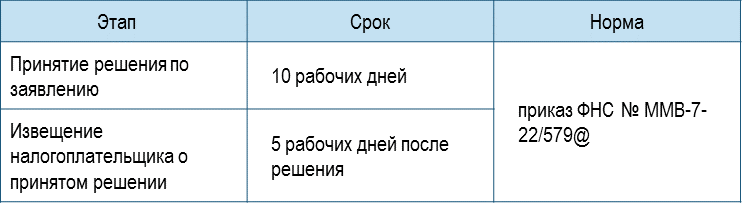
Извещение приходит по ТКС, через личный кабинет или почтой. Если извещение не поступило, а платёж, судя по всему, уточнён, — направьте в инспекцию запрос: при самостоятельном обнаружении ошибки ФНС обязана в те же 5 дней известить компанию, но на практике уведомление легко «теряется».
Что происходит с пенями
Главная «золотая» черта механизма: если решение об уточнении положительное, инспекция обязана пересчитать и аннулировать пени, начисленные за период со дня фактической уплаты налога до дня принятия решения. Это прямо следует из п. 7 ст. 45 НК РФ — и логика прозрачна: раз платёж по закону считается исполненным с даты фактической уплаты, то и неустойка за «чужую» ошибку в реквизитах с налогоплательщика взыскиваться не должна.
Но есть и жестокая сторона: до принятия решения пени начисляются. Поэтому тянуть с заявлением невыгодно — каждая неделя промедления это лишняя неделя пеней. Пени в любом случае начисляются до дня фактического зачисления денег на счёт казначейства, а не до даты подписания платёжки.
Пример
ООО «Март» при уплате НДФЛ с зарплаты за январь ошиблось в КБК: вместо кода для НДФЛ с выплат работникам указала код другого налога. Платёж в размере 27 000 руб. от 10.02.2026 (платёжное поручение № 21) зачислился в бюджет по неверному коду, на ЕНС по нужному налогу остался долг, и на него начали начисляться пени.
Бухгалтер обнаружила ошибку 20.02.2026 и подготовила заявление в инспекцию по месту учёта:
реквизиты платёжки: № 21 от 10.02.2026 на сумму 27 000 руб.;
неверный КБК — в заявлении приводится как есть;
правильный КБК: 182 1 01 02010 01 1000 110;
просьба: уточнить платёж и пересчитать пени, начисленные за период с 10.02.2026 до дня принятия решения;
приложение: копия платёжного поручения № 21.
Инспекция рассмотрела заявление в течение 10 рабочих дней, направила решение в казначейство и через личный кабинет уведомила компанию. Пени за период с даты уплаты до даты уточнения аннулированы, долг по НДФЛ закрыт за счёт перенесённого платежа.
Типичные ошибки и как их избежать
Ссылка на устаревшую редакцию п. 7 ст. 45 НК РФ — действующая норма о другом; суть заявления излагайте фактами, а не цитатами Кодекса.
Устаревшие шаблоны платёжек — главные источники проблем в 2026 году: старый КПП казначейства 770801001 вместо 770701001 (с 05.12.2025) и «Отделение Тула» вместо «ОКЦ № 7 ГУ Банка России по ЦФО // УФК по Тульской области» (с 27.10.2025). Ошибка в КПП ведёт к «зависанию» платежа в невыясненных и требованиям с пенями.
Бесполезное уточнение КБК в платёжке на ЕНП — в поле 104 должен стоять единый код 182 01 06 12 01 01 0000 510; конкретный налог «назначается» уведомлением об исчисленных суммах, и ошибка ищется там.
Заполнение старых кодов в полях 106–109 — после приказа № 58н код «ТП» в поле 106 банк не пропустит.
Попытка «уточнить» платёж, ушедший к другому администратору — если из-за неверного КБК деньги попали ФТС вместо ФНС, уточнение невозможно: только возврат и повторная уплата.
Пропуск трёхлетнего срока — на уточнение даётся три года с момента уплаты; для «зависших» платежей старых периодов это критично.
Чек-лист для практики
Перед любой уплатой обновите шаблоны платёжек: сверьте КПП получателя (770701001), наименование банка (ОКЦ № 7, Тула), БИК 017003983 и казначейский счёт 03100643000000018500.
Обнаружили ошибку — действуйте сразу: пени начисляются до принятия решения, каждая неделя стоит денег. Заявление через личный кабинет решает типовые случаи за 5–10 рабочих дней.
Проверьте долю ЕНП: ошиблись в КБК, ОКТМО или периоде платёжки на единый счёт — заявление не нужно; ошиблись в уведомлении — подайте корректирующее уведомление в две строки (ошибочная с нулём + верная).
Для платежей вне ЕНП выберите правильный инструмент: уточнение в свободной форме (госпошлина), заявление о возврате по форме КНД 1165166 (налоги с возможной отдельной уплатой), обращение в СФР (взносы на травматизм).
Приложите доказательства: копию платёжки, выписку по счёту, скриншот налогового уведомления из личного кабинета — это ускоряет сопоставление платежа с начислением.
В заявлении всегда просите пересчитать пени — иначе инспекция формально может уточнить платёж, но «забыть» про неустойку.
Если извещение не пришло за 15 рабочих дней — направьте запрос в инспекцию и зафиксируйте факт обращения на случай спора о пенях.
Не рассчитывайте на автоматическую зачистку при ошибке в ИНН: платёж зачтётся «чужому» налогоплательщику, вернуть его через уточнение не получится — только переговоры с ФНС и повторная оплата.
Вывод
Заявление об уточнении платежа — простой, но высокоэффективный инструмент: в девяти из десяти случаев «зависшего» платежа проблема решается именно через него, и пени за ошибку аннулируются. Однако в 2026 году сфера его применения сузилась: большинство ошибок «съедается» единой моделью ЕНС, где работают корректирующие уведомления и автоматическое распределение денег. Остались у заявления три «врага»: трёхлетний срок, ошибки в счёте казначейства и банке получателя (они неисправимы) и время — потому что до уточнения пени капают. Поэтому стратегия простая: обновлять реквизиты сразу после изменений Минфина, проверять зачисление в личном кабинете в течение 1–3 дней и не медлить с заявлением.
📌 Полезные статьи
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных