Сальдо ЕНС: как недоимка влияет на баллы в рейтинге ФНС
Инспекторы контролируют недоимку на начало года и на 1-е число каждого месяца, и даже скромный «минус» на ЕНС может стоить компании баллов в рейтинге ФНС. Разберём, какие пороги действуют, кто и как их проверяет — и почему проблема может возникнуть даже у того, кто платит все налоги вовремя.
Нормативная база
Оценка финансово-хозяйственной деятельности компаний и ИП проводится на основании приказа ФНС России от 05.12.2025 № ЕД-7-31/1041@, принятого во исполнение Закона от 23.07.2025 № 254-ФЗ. Именно в приложениях к этому приказу закреплены критерии по расчётам с бюджетом и шкала баллов — максимум 53 балла для юридического лица и 29 для ИП.
Сопутствующие нормы, которые важны для этой темы:
п. 5 ст. 11.3 НК РФ — начисления по уточнёнке к уменьшению отражаются на ЕНС только по окончании её камеральной проверки;
глава 9 НК РФ — суммы, по которым предоставлены отсрочка, рассрочка или инвестиционный налоговый кредит, из расчёта недоимки исключаются;
ст. 75 НК РФ — на недоимку начисляются пени, а на просрочку свыше установленного срока налоговики вправе выставить требование и заблокировать счёт по ст. 76 НК РФ, что отразится уже в других критериях рейтинга.
Три критерия по сальдо ЕНС
Критерий: недоимка на 1-е число месяца
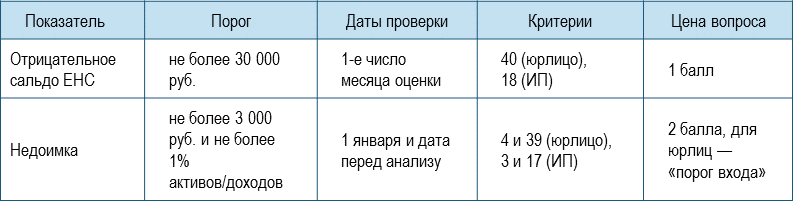
Проверяется отсутствие на первое число месяца проведения оценки задолженности по обязательным платежам в бюджеты свыше 30 000 руб. по данным ЕНС. Предел одинаковый для юрлиц и для ИП.
В расчёт не берутся суммы:
на которые предоставлены отсрочка, рассрочка или инвестиционный налоговый кредит;
которые реструктурированы по законодательству РФ;
по которым есть вступившее в силу решение суда о признании обязанности исполненной;
признанные безнадёжными к взысканию.
Практический вывод: безопаснее не допускать, чтобы отрицательное сальдо ЕНС превышало 30 000 руб. на 1-е число любого месяца — а не только на дату, когда вы планируете запросить выписку из рейтинга.
Критерии: недоимка свыше 3 000 руб. и 1% активов
Второй порог — 3 000 руб. Если недоимка превышает эту сумму и одновременно составляет более 1% от активов компании или доходов ИП, критерий не выполняется. Этот показатель проверяют сразу на две даты: 1 января и дату, предшествующую анализу. Итого на кону — 2 балла: критерии 4 и 39 для юрлица, 3 и 17 для ИП.
Существенно, что критерий 4 (для юрлиц) относится к первому этапу оценки — это «порог входа». Если компания его не проходит, дальнейший анализ не проводится, и она автоматически попадает в зону риска.
Сводная таблица
Пример: как одна уточнёнка стоила компании балла на весь год
Как эти правила работают на практике, покажем на ситуации с ошибками в декларациях.
В декабре 2025 года компания за девять месяцев 2025 года выявила две ошибки:
переплату по налогу на прибыль на сумму 60 000 руб.;
недоимку по НДС на сумму 40 000 руб.
По факту по итогам двух ошибок компания переплатила в бюджет 20 000 руб. (60 000 − 40 000). Без этих корректировок сальдо ЕНС у компании равно нулю.
Сценарий 1: обе уточнёнки поданы в декабре 2025 года
Если компания подаст обе уточнёнки в декабре 2025 года, то в том же месяце на ЕНС отразится недоимка 40 000 руб. по НДС — начисления по ней попадут на счёт сразу. А вот переплату в размере 60 000 руб. по налогу на прибыль учтут только после камеральной проверки уточнённой декларации, примерно в феврале 2026 года (п. 5 ст. 11.3 НК РФ).
В итоге у компании фиксируется недоимка 40 000 руб. на 1 января 2026 года. А это критическая дата: недоимка превышает 3 000 руб. и проверяется именно на 1 января. Значит, на весь 2026 год компания теряет балл — эту цифру уже не изменить в течение года.
Сценарий 2: уточнёнки поданы в январе 2026 года
Если бы компания подала уточнёнки в январе 2026 года, то на 1 января у неё осталось бы положительное или нулевое сальдо, и баллы сохранились бы. Аналогично безопасен и обратный порядок: недоимку 40 000 руб. компания могла бы закрыть платежом до 1 января — тогда на контрольную дату минуса на ЕНС не было бы вовсе.
Как подать корректировки безопасно
Если ошибки связаны с разными сделками, а не с одной, то безопаснее подать сначала корректировки по налогу на прибыль, дождаться окончания их камеральной проверки и отражения переплаты на ЕНС. И только потом подавать уточнёнку по НДС — к этому моменту положительное сальдо на счёте «поглотит» недоимку, и отрицательного сальдо не возникнет.
Логика проста: сальдо ЕНС — единый котёл, и очередь, в которой декларации и платежи попадают на счёт, напрямую определяет, увидят ли инспекторы недоимку на контрольную дату.
Почему пострадать могут и дисциплинированные плательщики
Проблема может возникнуть, даже если вы платите все налоги вовремя. Типичный сценарий — уточнёнка к уменьшению суммы налога. Начисления по ней отразятся на ЕНС только по окончании камеральной проверки (п. 5 ст. 11.3 НК РФ).
Пока камералка не завершена, на ЕНС числится старая, завышенная сумма налога. Если сальдо на эту дату ушло в минус больше чем на 30 000 руб. — балл по критерию 40 или 18 потерян, хотя фактической недоимки нет.
Отдельно стоит помнить: соответствие критериям рейтинга не приравнивается к проявлению должной осмотрительности по ст. 54.1 НК РФ — это два разных механизма, и высокий балл не защитит от претензий к конкретной сделке. Чек-лист для практики
Спланируйте налоговые платежи так, чтобы на 1-е число каждого месяца сальдо ЕНС не уходило в минус глубже 30 000 руб. Особенно на стыках кварталов, когда платежей много.
Закладывайте время на камеральную проверку уточнёнки к уменьшению — до её окончания сальдо ЕНС скорректировано не будет, и в этот период компания формально «в недоимке».
Следите за двумя контрольными датами: 1 января и датой перед анализом. На эти дни недоимка не должна превышать 3 000 руб. и 1% активов (доходов ИП).
Проверяйте сальдо ЕНС перед отправкой уточнёнки к уменьшению: если текущий минус близок к порогу, разумно сначала закрыть разрыв платежом, а потом подавать декларацию.
Если ошибки затрагивают несколько налогов, выстраивайте очередь подачи: сначала декларации к уменьшению (переплата), потом к увеличению (недоимка) — с паузой на камералку между ними.
Используйте законные инструменты, если платить сразу нечем: отсрочка, рассрочка или инвестиционный налоговый кредит по главе 9 НК РФ выводят эти суммы из расчёта недоимки по критерию 40.
Запрашивайте выписку из рейтинга заблаговременно, до важных событий — участия в закупках, переговоров с банками или инвесторами, — чтобы успеть исправить показатели до контрольных дат.
Вывод
Контроль сальдо ЕНС в новой методике — один из самых «механических»: тут не нужен анализ контрагентов или отраслевых показателей, достаточно платёжной дисциплины и календаря. Тем обиднее потерять балл на весь год из-за уточнёнки, поданной на пару недель раньше срока, — как в примере выше, где решение о декабре вместо января обошлось компании в балл на все 2026-е. Заранее спланированные платежи, контроль сальдо на 1-е число каждого месяца и правильный порядок подачи корректировок снимают эти риски почти полностью.
📌 Полезные статьи
АИС «Налог-4»: налоговый контроль в режиме реального времени — что видит о бизнесе новая система ФНС
АСК ДФЛ: как налоговая сопоставляет доходы, расходы и даже чеки ваших кассиров
Долги контрагентов: как не запутаться в бухгалтерском и налоговом учёте в 2026 году
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
📌 Полезные статьи
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных