Усовершенствована процедура досудебного обжалования налоговых споров: что уже работает и что готовит Минфин к 2029 году
Досудебное урегулирование налоговых споров переживает крупнейшую реформу за последние годы. Изменения идут волнами: уже с 2025–2026 годов налогоплательщики получили упрощённый порядок жалоб, экстерриториальность их рассмотрения и пилотный проект налоговой медиации, а 30 октября 2026 года Минфин опубликовал законопроект, который переводит рассмотрение жалоб из закрытой письменной процедуры в «квазисудебную» модель — с очными заседаниями, коллегиальным составом и обязательной публикацией решений. Планируемый срок вступления новых правил — 1 января 2029 года. Разберём, что изменилось уже сейчас, что готовится и как подготовиться к новому порядку заранее.
Как устроено досудебное обжалование сейчас
Обязательный досудебный порядок закреплён в п. 2 ст. 138 НК РФ: акты налогового органа, действия и бездействие должностных лиц можно обжаловать в суде только после жалобы в вышестоящий налоговый орган. Исключения — акты по итогам рассмотрения жалобы или апелляционной жалобы, а также акты ФНС России и действия её должностных лиц: они идут в суд напрямую. Если вышестоящий орган не принял решение в установленный срок, в суд можно обратиться и без такого решения.
Система двухуровневая:
первый уровень — жалоба в вышестоящий орган (как правило, УФНС по региону); подаётся через инспекцию, акты которой обжалуются, и пересылается со всеми материалами в течение трёх рабочих дней;
второй уровень — жалоба в ФНС России в течение трёх месяцев со дня решения по первой жалобе. Это право, а не обязанность: после решения УФНС можно идти в суд напрямую.
Ключевые сроки действующего порядка:
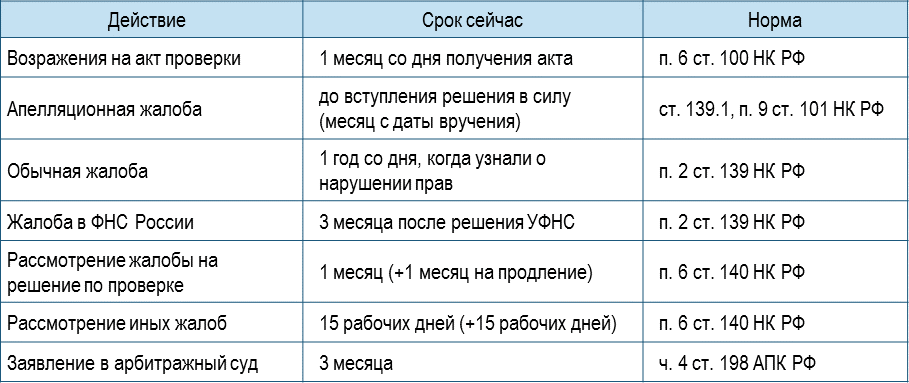
Важная особенность: апелляционная жалоба приостанавливает вступление решения в силу, а значит, и принудительное взыскание доначислений. Обычная жалоба на вступившее в силу решение этого эффекта не даёт.
Что уже изменилось: реформа 2025–2026 годов
Упрощённый порядок обжалования
С 1 января 2025 года действует ст. 140.1 НК РФ — упрощённый порядок для отдельных категорий споров: жалобу рассматривает та же инспекция, чьи акты обжалуются, срок — 7 дней, подача только электронная (через личный кабинет или ТКС). При частичном отказе спор автоматически уходит в вышестоящий орган в общем порядке. На решения по итогам камеральных и выездных проверок упрощённый порядок не распространяется — он подходит, например, для споров о блокировке счетов и возврате переплаты.
Экстерриториальность рассмотрения жалоб
С 1 сентября 2026 года заработал новый п. 1.1 ст. 140 НК РФ (закон от 28.11.2025 № 425-ФЗ): жалоба по-прежнему подаётся в вышестоящий орган, но рассматривать её сможет не только он, а и уполномоченный налоговый орган, которому ФНС передаст соответствующие полномочия — возможно, в другом регионе. Решение по-прежнему выносит вышестоящий орган, но фактическое рассмотрение может стать распределённым: ФНС перераспределяет нагрузку от перегруженных управлений к менее загруженным. Идея — выровнять качество досудебного урегулирования вне зависимости от региона налогоплательщика.
Одновременно расширились полномочия должностных лиц: решение по жалобе теперь может принимать не только руководитель или его заместитель, но и иное уполномоченное должностное лицо. Эксперты предупреждают о рисках: отказ от иерархического принципа («своих» судят «чужие») может снизить качество решений, поскольку рассматривающий орган лишён административных рычагов влияния на инспекцию, чей акт обжалуется.
Новые каналы подачи возражений и ВКС по проверкам
С 1 сентября 2026 года возражения на акт проверки, дополнения к нему и акты о правонарушениях вне проверочных процедур можно подавать любым способом: лично, заказным письмом, по ТКС, через личный кабинет налогоплательщика или портал Госуслуг. Рассмотрение материалов проверки допускается с применением видео-конференц-связи — правда, пока только по усмотрению налогового органа, а не по инициативе налогоплательщика.
Упрощение отсрочек и рассрочек
Тем же законом скорректирован механизм отсрочек и рассрочек: не нужно прикладывать справки о банковских оборотах — инспекция запросит их сама; наличие производства по делу о правонарушении больше не абсолютное препятствие (кроме случаев, когда задолженность превышает 10% от суммы в заявлении или 100 000 руб.); обеспечением по рассрочке доначислений может быть не только банковская гарантия, но и залог или поручительство. Пени на недоимку перестают начисляться с даты вступления решения об отсрочке в силу, а максимальный срок инвестиционного налогового кредита вырос с 5 до 10 лет.
Налоговая медиация
С 24 октября 2025 года (распоряжение ФНС № 407@) действует пилотный проект налоговой медиации в 11 регионах: медиатор изучает материалы дела, проводит встречи со сторонами и составляет протокол. Принципы — добровольность, беспристрастность, бесплатность, отсутствие аудио- и видеозаписи. Результаты пилота ожидаются после 1 июня 2026 года. На практике проект вызвал скепсис: протокол носит рекомендательный характер, закон запрещает снижать сумму налога, а налоговый консультант не может быть медиатором в таких спорах — участие медиатора не снимает с налогового органа обязанности принять итоговое решение.
Зачем нужна реформа: статистика досудебного урегулирования
Эффективность действующей процедуры выглядит скромно: по данным ФНС в рамках досудебного обжалования было удовлетворено лишь 26,6% поданных жалоб.
Показатели последних лет:
в 2025 году суды присудили налоговым органам 89,8% суммы рассмотренных требований — картина по деньгам складывается не в пользу налогоплательщиков; при этом по количеству дел в арбитраже первой инстанции налогоплательщики выиграли 43% споров в 2025 году и 44,2% в первом полугодии 2026-го;
с начала 2026 года в согласительных процедурах урегулированы долги перед бюджетом на 58 млрд руб. — механизм работает, и государство хочет его масштабировать;
жалобы в СКЭС Верховного суда по налоговым спорам сократились с 1006 в 2024 году до 664 в 2025-м, а до судебного заседания доходит лишь 0,9% — «фильтры» на всех уровнях сжимают доступ к высшей инстанции, что повышает цену качественной досудебной защиты.
Именно поэтому ставка делается на досудебный этап: он дешевле суда, быстрее и — при правильной организации — способен отсеивать споры, которые не стоило бы доводить до арбитража с его минимальными 50 000 руб. госпошлины для организации и месяцами разбирательства.
Новый порядок от Минфина: «квазисудебная» модель с 2029 года
30 октября 2026 года Минфин разместил на портале проектов нормативных правовых актов законопроект (идентификатор 02/04/10-26/00172426), который полностью перерабатывает главы 19 и 20 НК РФ о порядке рассмотрения жалоб. В пояснительной записке заявлен переход от преимущественно закрытой письменной проверки жалоб к процедуре, «максимально приближенной к квазисудебной модели». Двухуровневая система сохраняется: первый уровень — обязательный, второй (ФНС России) — остаётся факультативным.
Три стадии рассмотрения жалобы
Впервые в НК РФ процедуру разбивают на самостоятельные стадии: подготовку, разбирательство по существу и принятие решения. На подготовительной стадии налоговый орган выясняет требования заявителя, определяет границы спора, устанавливает спорные и бесспорные обстоятельства, рассматривает ходатайства — результаты фиксируются в протоколе. Правила действуют и для обжалования в УФНС, и для жалоб в ФНС России.
Очное участие и коллегиальность
Сейчас жалоба по общему правилу рассматривается без участия заявителя — личное присутствие допускается лишь при противоречиях в материалах апелляционной жалобы. Новый порядок даёт налогоплательщику право лично участвовать в заседании, в том числе по видео-конференц-связи: излагать позицию, отвечать на вопросы и реагировать на аргументы налоговой службы в реальном времени. Очные заседания будут обязательно фиксировать на аудио и видео — это дисциплинирует стороны и служит доказательством соблюдения процедурных прав. rg.ru
Для особо сложных споров предусмотрено коллегиальное рассмотрение составом не менее трёх должностных лиц: попросить об этом вправе заявитель, но окончательное решение останется за налоговиками. Смысл — минимизировать риск субъективных ошибок. Предусмотрены допрос свидетелей, экспертиза и привлечение специалиста; если они проводятся по ходатайству налогоплательщика, расходы несёт он сам. По ходатайству заявителя к процессу смогут привлечь и медиатора.
Выделение части жалобы и новые документы
Налоговый орган получит право выделить часть жалобы в отдельное производство с самостоятельным решением — для выделенной части срок рассмотрения начнёт отсчитываться заново. По просьбе заявителя рассмотрение можно будет приостановить до трёх месяцев (сейчас — до шести), чтобы представить дополнительные документы. ppt.ru
С документами, которые не представлялись ни при проверке, ни при рассмотрении её материалов, появится отдельная процедура: налоговики оценят причины задержки. Если причины признают уважительными — документы направят в инспекцию, вынесшую обжалуемое решение, для мероприятий налогового контроля (на них до двух месяцев, затем мотивированное заключение). Если неуважительными — новые документы при принятии решения учтены не будут. Основания для истребования документов, экспертизы и осмотра на стадии обжалования расширяются.
Публикация решений по жалобам
Принципиальная новелла — открытость практики: решения по жалобам будут публиковать на сайте ФНС в полном объёме — по истечении 15 календарных дней, но не позднее месяца после принятия. Если заявитель возразит против полной публикации, разместят правовую позицию без сведений, позволяющих определить налогоплательщика; возражение можно подать и после публикации — тогда решение заменят обезличенной информацией. Идея в том, чтобы критерии принятия решений стали прозрачнее и налогоплательщики могли заранее оценивать перспективы обжалования, опираясь на сложившуюся практику. rg.ru
Новые сроки: быстрее некуда
Сокращение срока подачи жалобы с года до трёх месяцев — самое чувствительное изменение: пропущенный срок, даже по уважительной причине, придётся восстанавливать отдельным ходатайством. При этом налоговикам, наоборот, оставят больше времени на рассмотрение. Если новые документы направят на проверку, срок рассмотрения начнёт исчисляться с момента получения мотивированного заключения инспекции.
Приостановление исполнения: банковская гарантия
Компании и ИП смогут приостановить исполнение вступившего в силу решения, предоставив банковскую гарантию — это новелла проекта, компенсирующая потерю годичного «окна» для обычной жалобы.
Вывод
Досудебное обжалование превращается из закрытой канцелярской процедуры в прозрачный, но более требовательный механизм. Уже сейчас жалобы могут рассматривать уполномоченные органы в других регионах, возражения подаются через Госуслуги и личный кабинет, а споры с небольшими ставками решаются за семь дней в упрощённом порядке. К 2029 году появится полноценная «квазисудебная» процедура: очные заседания под аудио- и видеозапись, коллегиальные составы по сложным делам, публичность решений и жёсткие сроки. Для налогоплательщиков это меняет главный принцип: выиграть на досудебной стадии будет реальнее, чем когда-либо, — но и готовиться к ней нужно как к суду, с полным пакетом документов и продуманной позицией, а не как к формальности перед арбитражем. Трёхмесячный срок на жалобу и обязательство пояснить «поздние» документы означают, что запас времени, которым раньше можно было располагать спокойно, исчезает.
📌 Полезные статьи
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных