Численность штата и самозанятые: как ФНС оценивает кадровые показатели в рейтинге 2026 года
Особое внимание налоговики уделяют договорам с самозанятыми — с их помощью компании экономят на страховых взносах, которые резко выросли с 2026 года. Перечень критериев для рейтинга ФНС в ближайшее время планируют дополнить проверкой сделок с самозанятыми. Но и уже действующие правила не оставляют запаса: компания может потерять до 4 баллов в рейтинге, если численность штатных сотрудников снизится или не дотянется до нужных пределов. Разберём, как именно инспекторы оценивают кадровую динамику и чем рискуют те, кто «переводит» штат на самозанятость.
Нормативная база
Оценка проводится на основании приказа ФНС России от 05.12.2025 № ЕД-7-31/1041@, принятого во исполнение Закона от 23.07.2025 № 254-ФЗ. Кадровые показатели входят в блок «Персонал» балльной части методики: для юрлиц по этой теме отведено 11 критериев, для ИП — 10.
Сопутствующие нормы и документы, важные для этой темы:
ст. 422 НК РФ и гл. 34 НК РФ — база для начисления страховых взносов: выплаты самозанятым по договорам ГПХ не облагаются взносами, если подрядчик не является работником и не состоит с компанией в трудовых отношениях;
закон от 27.11.2023 № 539-ФЗ — режим НПД: плательщики НПД не признаются плательщиками НДФЛ и страховых взносов по своим выплатам;
письмо Минфина от 01.03.2021 № 03-04-06/12937 — перечисление денег самозанятым возможно как на счёт физлица, так и через его электронные средства платежа;
ст. 54.1 НК РФ — переквалификация схемных сделок при выявлении признаков подмены трудовых отношений;
проект обновления методики — налоговики анонсировали новые критерии, включая отдельный маркер по сделкам с самозанятыми.
www.klerk.ru
Почему самозанятые в фокусе налоговиков
Выгода схемы очевидна: сотрудник в штате обходится работодателю в 30% сверх зарплаты в виде страховых взносов (общий тариф), плюс НДФЛ-агентство, а плата самозанятому взносами не облагается вовсе — он сам перечисляет лишь налог на профессиональный доход 4–6%. После отмены универсальной льготы МСП и введения минимальной базы по взносам за руководителей экономия на «переводе» штата в самозанятые стала ещё заметнее — и именно поэтому налоговики взяли этот канал на особый контроль.
Риск уже сейчас выходит за пределы рейтинга. Если инспекция докажет, что «самозанятые» фактически выполняли функции штатных работников (график, подчинение руководителю, оплата регулярно и в фиксированном размере, работа только для одной компании), выплаты переквалифицируют в оплату труда: доначислят взносы, НДФЛ, пени и штраф по ст. 122 НК РФ. А в перспективе — маркер по сделкам с самозанятыми в самом рейтинге: его планируют добавить в перечень критериев в ближайшее время.
Критерии по численности: как считаются и сколько стоят
Инспекторы оценивают динамику численности сотрудников за прошлый и текущий год — по данным отчётности: среднесписочная численность и сведения о трудовой деятельности из отчётов по персоналу.
Ключевой критерий оценки формулируется так:
численность уменьшилась не более чем на 20 процентов — критерий выполняется;
снижение больше 20% — балл по критерию потерян;
оценивается и взаимосвязь снижения численности с количеством привлечённых самозанятых: если штат «усох» одновременно с ростом числа подрядчиков на НПД, инспекция видит в этом не оптимизацию, а замену трудовых отношений гражданско-правовыми.
Практический смысл взаимосвязи: даже формально допустимое снижение штата на 10–15% может обнулить балл, если оно компенсировано притоком самозанятых или исполнителей по ГПХ. Налоговики сопоставляют два массива данных — отчётность по работникам и доходы физлиц по режиму НПД, зафиксированные с банковскими платёжными реквизитами компании.
Помимо динамики численности, методика контролирует и уровень оплаты труда: среднюю зарплату в сравнении с отраслевой и региональной, долю работников с доходами на уровне МРОТ и ниже. Отставание по зарплате и «усыхание» штата — связанные признаки одной проблемы: компании, выводящей оплату труда из-под взносов.
Сколько баллов на кону
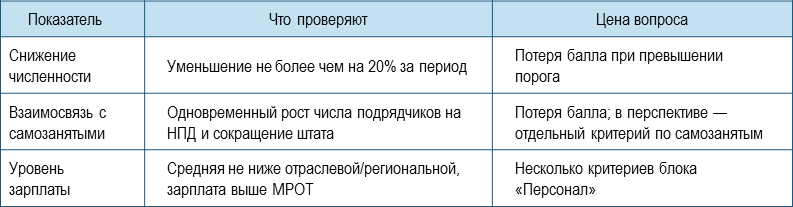
До 4 баллов компания теряет, если численность снижена или не дотягивает до нужных пределов — а с учётом планируемого критерия по самозанятым этот риск только растёт.
Пример: как сокращение штата «съедает» балл
Покажем логику критерия на числах.
У компании в среднем за 2025 год было 120 штатных сотрудников. В 2026 году руководство решило сократить часть штата и часть функций передать самозанятым — по расчётам финансистов, это экономило на взносах несколько миллионов рублей в год.
К концу 2026 года среднесписочная численность составила 90 человек:
120−90=30 человек, 30/120=25%
Снижение на 25% превышает допустимый порог в 20% — критерий не выполняется, балл потерян. Одновременно налоговики видят: параллельно компания платит самозанятым суммы, сопоставимые с фондом оплаты труда выбывших сотрудников. Взаимосвязь налицо — вместо оптимизации инспекция фиксирует схему замены трудовых отношений.
Чтобы критерий выполнялся, численность не должна была упасть ниже:
120×(1−0,2)=96 человек
То есть сократить можно было максимум 24 человека — и то при отсутствии перекоса в сторону самозанятых.
Чек-лист для практики
Контролируйте численность ежеквартально: считайте снижение к предыдущему году и не давайте ему выйти за порог 20%, особенно если параллельно растёт число подрядчиков на НПД.
Не заменяйте штат самозанятыми массово и по однотипным функциям: перевод сотрудников, выполнявших регулярную работу по графику, — самый рискованный сценарий.
Проверяйте «портрет» самозанятого: бывший работник компании, единственный заказчик, фиксированная ежемесячная сумма, прежнее рабочее место — каждый из этих признаков усиливает риск переквалификации.
Документируйте реальность услуг: договоры с конкретным содержанием, акты с описанием результата, сроки выполнения — формальные «бумажки на разовый платёж» инспекция разбирает легко.
Следите за лимитом НПД: доход самозанятого не может превышать 2,4 млн руб. в год; крупные регулярные платежи одному лицу вызывают вопросы и у ФНС, и у самого подрядчика.
Помните про запрет на найм бывших работодателей: самозанятый не вправе оказывать услуги компаниям, из которых уволился менее двух лет назад, — такие сделки автоматически лишают обе стороны режима НПД.
Сверяйте зарплаты с отраслевыми показателями по вашему ОКВЭД: отставание от среднего по региону в сочетании с ростом самозанятых — готовый портрет схемной компании.
Вывод
Кадровые показатели — вторая по «стоимости» группа критериев после налоговых обязательств: на кону до 4 баллов, а с будущим критерием по сделкам с самозанятыми — и больше. Экономия на взносах через НПД перестала быть тихой оптимизацией: налоговики сопоставляют численность штата с доходами самозанятых и видят любую замену трудовых отношений. Безопасная стратегия — сохранять численность в пределах порога 20%, оформлять ГПХ-подключения только там, где они реальны, и не путать «дешёвого подрядчика» с «дорогим работником»: дешевле оплатить взносы, чем доначисления, штраф и минус балл.
📌 Полезные статьи
Выплаты сотрудникам: как изменения 2026 года и критерии ФНС влияют на рейтинг благонадёжности
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных