Выплаты сотрудникам: как изменения 2026 года и критерии ФНС влияют на рейтинг благонадёжности
В 2026 году для большинства компаний МСП отменили пониженные тарифы страховых взносов, а впервые ввели фиксированные взносы для руководителей компаний с зарплатой меньше МРОТ. Итог — нагрузка на фонд оплаты труда выросла, и способы заменить часть зарплаты на необлагаемые выплаты (компенсации, стипендии по ученическому договору, дивиденды) снова стали актуальными. Одновременно ужесточился контроль: в методике ФНС сразу 11 критериев для юрлиц и 10 для ИП посвящены достойной оплате труда и отсутствию сокращений численности. Разберём, что изменилось, какие пороги теперь действуют и как не потерять баллы.
Нормативная база
Оценка финансово-хозяйственной деятельности проводится на основании приказа ФНС России от 05.12.2025 № ЕД-7-31/1041@, принятого во исполнение Закона от 23.07.2025 № 254-ФЗ. Оценка двухэтапная: сначала базовые критерии (банкротство, чёрные списки, существенные расхождения по НДС), затем балльная система — за выполнение каждого критерия даётся 1 балл. Ключевые критерии второго этапа по блоку «Персонал»:
среднемесячная заработная плата на одного работника;
доля работников, получающих зарплату ниже МРОТ;
численность персонала и факт её снижения.
Сопутствующие нормы, важные для этой темы:
федеральный закон от 28.11.2025 № 425-ФЗ — отмена универсальной льготы МСП по взносам и введение минимальной базы по взносам за руководителей;
пп. 17 п. 1 ст. 427 НК РФ в новой редакции — пониженный тариф 15% теперь только для приоритетных отраслей;
распоряжение Правительства РФ от 27.12.2025 № 4125-р — перечень приоритетных видов деятельности;
ст. 422 НК РФ — закрытый перечень выплат, не облагаемых страховыми взносами;
ст. 198, 201 ТК РФ — ученический договор и порядок оплаты стипендий.
Универсальная льгота по пониженным страховым взносам для субъектов МСП больше не действует
Если раньше любой участник реестра МСП мог применять сниженный тариф, то теперь ставка 15 % с выплат сверх 1,5 МРОТ доступна лишь компаниям из приоритетных отраслей. Все остальные организации обязаны начислять взносы по общему тарифу — 30 %.
Тариф 15% сохранился только для тех, кто отвечает сразу нескольким условиям: основной ОКВЭД входит в перечень № 4125-р, а доля доходов от льготируемых видов деятельности составляет не менее 70% от общего объёма доходов. Право на льготу проверяется по итогам каждого отчётного периода нарастающим итогом — если доля упадёт ниже 70%, взносы придётся пересчитать по общему тарифу с начала года.
Понизить нагрузку старым способом — «размазать» зарплату по нескольким компаниям группы ради льготы — теперь опасно вдвойне: проект обновления методики вводит отдельный критерий про необоснованное использование льгот МСП группой лиц, и применение пониженных взносов стало триггером маркера дробления.
Впервые — взносы за руководителя не ниже МРОТ
Федеральный закон № 425-ФЗ дополнил п. 1 ст. 421 НК РФ правилом о минимальной базе: если выплаты единоличному исполнительному органу коммерческой организации за месяц меньше федерального МРОТ (в 2026 году — 27 093 руб.) или их нет вовсе, взносы начисляются с полного МРОТ. При общем тарифе 30% это минимум 8 127,90 руб. в месяц, или 97 534,80 руб. за год.
Важные детали:
правило действует независимо от наличия трудового договора, ведения деятельности и отработанного времени — директор-единственный учредитель без зарплаты тоже подпадает под него;
районные коэффициенты не увеличивают базу, неполная занятость не уменьшает её;
если директор возглавляет несколько компаний, каждая начисляет взносы с полного МРОТ (письмо ФНС от 22.12.2025 № БС-4-11/11507@);
на НКО, ИП, главы КФХ и руководителей на СВО правило не распространяется.
Практический вывод: «директор с зарплатой 10 000 руб.» перестал быть способом экономии — взносы всё равно придётся платить с полного МРОТ, а зарплата ниже МРОТ за полностью отведённый месяц дополнительно нарушает трудовое законодательство и портит критерий по доле работников с зарплатой ниже минималки.
Новшество 2026 года: МРОТ — уже не планка
Раньше выполнение критерия «доля работников с зарплатой не ниже МРОТ» означало одно: платить минималку. С 2026 года это уже недостаточно — налоговики проверяют, чтобы зарплата была не ниже, а именно выше МРОТ. Сотрудник с окладом ровно 27 093 руб. не выполняет критерий: формально он формирует долю работников «на МРОТ», которая и раньше, и теперь расценивается как риск выплат «в конверте» сверх начисленного.
С учётом отмены льготного тарифа это создаёт двойное давление: платить людям ровно минималку — теряешь баллы, а платить чуть больше — дороже по взносам для большинства МСП.
Необлагаемые выплаты: законный способ, но с обязательным обоснованием
Логичный ответ на рост нагрузки — заменить часть зарплаты выплатами, которые не облагаются страховыми взносами. Классический набор:
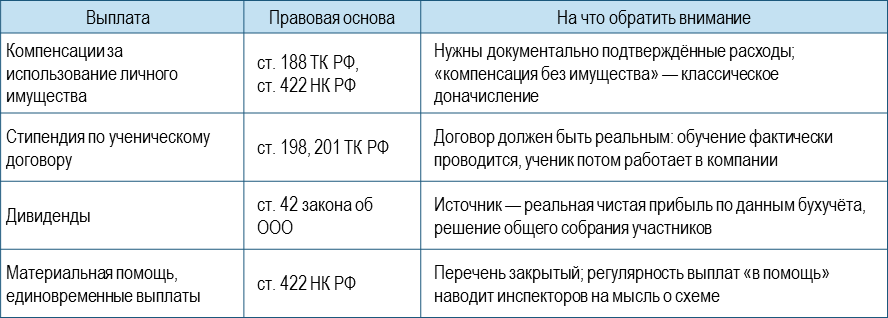
Но здесь принципиальный момент: выплата необлагаемых сумм не освобождает от претензий автоматически — её нужно подтвердить как обоснованную. Чтобы избежать претензий, необходимо доказать, что выплата сумм, не облагаемых взносами, была обоснованной. Если дивиденды выплачиваются при убыточной бухгалтерской отчётности, «компенсации» начисляются всем сотрудникам в равном проценте от оклада, а «стипендии» идут сотрудникам, которые никого не обучают, — инспекторы переквалифицируют их в зарплату: доначислят взносы, НДФЛ-агента не оштрафуют, но взыщут недоимку, пени и штраф по ст. 122 НК РФ. А потерянные баллы по зарплатным критериям останутся при компании.
Чек-лист для практики
Проверяйте право на тариф 15% по перечню № 4125-р и долю доходов 70% — если условий нет, заложите в бюджет рост нагрузки на ФОТ и заранее не «дорисовывайте» льготируемые виды деятельности: это триггер маркера дробления.
Начисляйте взносы за руководителя не ниже 8 127,90 руб. в месяц — даже при нулевой зарплате, отпуске за свой счёт или неполной ставке.
Держите зарплату выше МРОТ, а не равной ему — и контролируйте долю сотрудников на минималке.
Оформляйте необлагаемые выплаты документами: ученические договоры с реальным обучением, приказы о компенсациях с подтверждением использования имущества, протоколы собраний по дивидендам из фактической прибыли.
Не сокращайте численность «волнами» перед отчётными датами — динамика персонала входит в критерии рейтинга.
Сверяйте среднюю зарплату с отраслевыми и региональными данными по своему коду ОКВЭД — отставание сразу видно налоговикам.
Вывод
2026 год сжал «зарплатные» лазейки с обеих сторон: экономить на взносах через пониженный тариф стало невозможно для большинства МСП, а платить директору и сотрудникам минимум — дорого и по взносам, и по рейтингу. Единственная устойчивая стратегия — прозрачная оплата труда выше МРОТ и обоснованные документами необлагаемые выплаты. Формально это дороже, но по совокупности рисков — доначислений, штрафов и потерянных баллов — дешевле любой схемы.
📌 Полезные статьи
Налоговая нагрузка и критерии риска выездной проверки: что изменилось в 2026 году
Численность штата и самозанятые: как ФНС оценивает кадровые показатели в рейтинге 2026 года
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных