Налоговая нагрузка и рентабельность: ФНС опубликовала среднеотраслевые показатели за 2025 год
ФНС разместила на своём сайте свежие среднеотраслевые показатели — приложения № 3 и 4 к приказу от 30.05.2007 № ММ-3-06/333@ обновлены редакцией от 05.05.2026. Ведомство раскрыло данные за 2025 год по трём блокам:
налоговая нагрузка по видам экономической деятельности;
рентабельность проданных товаров (продукции, работ, услуг);
рентабельность активов по видам деятельности.
Эти сведения обновляют ежегодно: по п. 6 приказа № ММ-3-06/333@ показатели публикуются на сайте ФНС не позднее 5 мая следующего года.
Риск включения в план выездных проверок возрастает, если:
налоговая нагрузка компании ниже среднего уровня по отрасли;
уровень рентабельности сильно отличается от среднеотраслевого — по налогу на прибыль он ниже среднего на 10% и более.
Разберём, как посчитать свои показатели, сравнить их с официальной таблицей и что делать, если отклонение обнаружилось.
Что показало обновление: общая картина
Совокупная налоговая нагрузка по стране выросла с 11,6% в 2024 году до 11,9% в 2025-м. При этом рентабельность проданных товаров снизилась с 12,7% до 10,9%, а рентабельность активов — с 6,1% до 5,0%. Нагрузка выросла в производстве пищевых продуктов (с 17,3% до 18%), оптовой и розничной торговле (с 3,4% до 3,6%), гостиницах и общепите (с 10,6% до 11,9%).
Выдержки из таблиц для популярных отраслей:
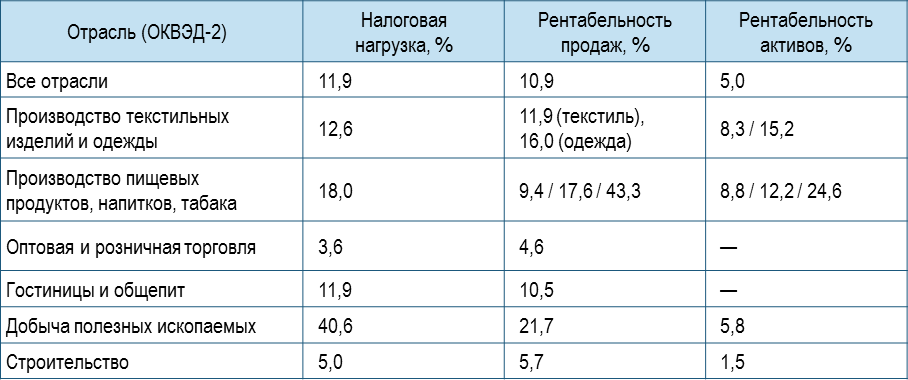
Полные таблицы — в приложениях № 3 и 4 к приказу № ММ-3-06/333@ и в файле на сайте ФНС.
Расчёт налоговой нагрузки за 2025 год
Формула: разделите сумму налогов, уплаченных компанией за 2025 год, на сумму доходов за тот же год и умножьте на 100%. Полученный результат сравните с показателем по отрасли, который опубликовала ФНС, — это покажет, насколько компания отклоняется от среднего значения и стоит ли из-за этого ожидать вопросов налоговиков.
Важные правила расчёта, закреплённые в разъяснениях:
в числитель включаются все уплаченные налоги, включая НДФЛ, но без налога на прибыль организаций с дивидендов; страховые взносы не учитываются (письмо ФНС от 29.06.2018 № БА-4-1/12589@);
ввозной НДС и таможенные пошлины в показатель не входят (письмо Минфина от 11.01.2017 № 03-01-15/208);
для выручки суммируются строка 2110 отчёта о финансовых результатах (выручка без НДС и акцизов), строка 2320 (проценты к получению) и строка 2340 (прочие доходы).
Пример
Компания, занимающаяся производством одежды, за 2025 год заплатила налогов на сумму 50 000 руб. Её выручка за 2025 год составила 500 000 руб.
Расчёт налоговой нагрузки:
(50 000÷500 000)×100%=10%
По данным опубликованной таблицы, средняя нагрузка по производству текстильных изделий и одежды за 2025 год составила 12,6% — поэтому показатель компании (10%) заметно ниже среднего по отрасли. Если нагрузка стабильно на протяжении нескольких лет находится на низком уровне или у компании есть другие факторы риска, можно ожидать повышенного внимания со стороны инспекторов: заниженная нагрузка — критерий № 1 Концепции и классический повод для запроса пояснений.
Для полноты проверьте и рентабельность: по производству одежды среднеотраслевая рентабельность продаж — 16,0%. Если ваша ниже более чем на 10% от этого уровня (то есть примерно ниже 14,4%), это тоже маркер риска.
Самостоятельная оценка рисков: 12 критериев Концепции
Приложение № 1 к приказу ФНС от 30.05.2007 № ММ-3-06/333@ содержит перечень критериев, по которым налогоплательщик может сам оценить риск выездной проверки:
Налоговая нагрузка у налогоплательщика ниже её среднего уровня по хозяйствующим субъектам в конкретной отрасли (виду экономической деятельности).
Отражение в бухгалтерской или налоговой отчётности убытков на протяжении нескольких налоговых периодов.
Отражение в налоговой отчётности значительных сумм налоговых вычетов за определённый период.
Опережающий темп роста расходов над темпом роста доходов от реализации товаров (работ, услуг).
Выплата среднемесячной заработной платы на одного работника ниже среднего уровня по виду экономической деятельности в субъекте РФ.
Неоднократное приближение к предельному значению установленных НК РФ величин показателей, предоставляющих право применять специальные налоговые режимы.
Отражение индивидуальным предпринимателем суммы расхода, максимально приближенной к сумме его дохода, полученного за календарный год.
Построение финансово-хозяйственной деятельности на основе заключения договоров с контрагентами-перекупщиками или посредниками («цепочки контрагентов») без наличия разумных экономических или иных причин (деловой цели).
Непредставление налогоплательщиком пояснений на уведомление налогового органа о выявлении несоответствия показателей деятельности и (или) непредставление запрашиваемых документов, и (или) наличие информации об их уничтожении, порче и т. п.
Неоднократное снятие с учёта и постановка на учёт в налоговых органах в связи с изменением места нахождения («миграция» между налоговыми органами).
Значительное отклонение уровня рентабельности по данным бухгалтерского учёта от уровня рентабельности для данной сферы деятельности по данным статистики.
Ведение финансово-хозяйственной деятельности с высоким налоговым риском.
Как считаются обе «якорные» метрики:
Рентабельность проданных товаров (приложение № 4) — отношение сальдированного финансового результата (прибыль минус убыток) от продажи товаров к себестоимости проданных товаров с учётом коммерческих и управленческих расходов. Если результат отрицательный — это убыточность, и она сама по себе признак риска (критерий № 2).
Рентабельность активов — отношение сальдированного финансового результата к стоимости активов организаций.
Особенности для разных режимов и новое смягчающее обстоятельство
УСН. Для компаний и ИП на упрощёнке ФНС показатели отдельно не публикует — в таблице указана средняя нагрузка по стране, включающая и общую систему, и спецрежимы. Поэтому плательщикам УСН их нагрузка закономерно покажется ниже табличной: на УСН она в два и более раза меньше, чем на общей системе, и это допустимо. Ориентир для упрощенцев — сравнивать себя с аналогичными компаниями на том же режиме.
Чек-лист для практики
Рассчитайте нагрузку за 2025 год по формуле и сверьте её с приложением № 3 по вашему основному ОКВЭД-2 — свежие значения действуют до публикации таблиц за 2026 год (не позднее 5 мая 2027-го).
kodeks.ruСравните рентабельность продаж и активов с приложением № 4: отклонение от среднеотраслевого уровня по налогу на прибыль на 10% и более вниз — маркер риска.
Проверьте себя по всем 12 критериям, а не только по нагрузке: убытки, вычеты НДС, зарплаты ниже отраслевых и «цепочки контрагентов» оцениваются совместно — один критерий может не привлечь внимание, а три одновременно уже сформируют отбор на проверку.
На УСН не пугайтесь табличных значений — сравнивайте нагрузку с сопоставимыми упрощенцами, а не с общероссийским средним.
www.glavbukh.ruГотовьте пояснения заранее, если нагрузка или рентабельность ниже среднеотраслевой по объективным причинам: инвестиционная фаза, закупки у поставщиков с высоким входным НДС, сезонность. Ответ на уведомление о несоответствии показателей (критерий № 9) — не формальность: молчание само по себе повышает риск.
Помните о связке с новой методикой: низкая нагрузка и рентабельность учитываются и в рейтинге благонадёжности, поэтому работа с этими показателями снижает и риск выездной проверки, и потерю баллов.
Вывод
Обновление таблиц — удобный повод для ежегодной самопроверки: нагрузка и рентабельность считаются за полчаса по данным деклараций и бухотчётности, а результат сразу показывает, где компания выглядит для инспекторов «аномальной». Если ваши показатели ниже среднеотраслевых — не паникуйте, но и не откладывайте: подготовьте экономическое обоснование и держите в порядке остальные критерии Концепции.
📌 Полезные статьи
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Выплаты сотрудникам: как изменения 2026 года и критерии ФНС влияют на рейтинг благонадёжности
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных