Резерв по сомнительным долгам — 2026: штрафы и пени теперь можно включать, но только по суду и только «от реализации»
С 1 января 2026 года в состав сомнительных долгов разрешено включать штрафы, пени и иные санкции. Звучит как приятный бонус для компаний с проблемной дебиторкой — но правило снабжено таким количеством оговорок, что «догрузить» резерв без риска получится далеко не всем. Разбираем, что изменилось в статье 266 НК РФ, кого новелла не коснется вовсе и как теперь выглядит расчет резерва.
Что изменилось в статье 266 НК РФ с 1 января 2026 года
Напомним базовую конструкцию. Пункт 1 статьи 266 НК РФ определяет сомнительный долг как любую задолженность перед налогоплательщиком, возникшую в связи с реализацией товаров, выполнением работ или оказанием услуг. Ключевые признаки — просрочка оплаты и отсутствие обеспечения (залога, поручительства, банковской гарантии).
До 2026 года штрафы и пени за нарушение договорных обязательств не могли формировать резерв по сомнительным долгам. Налоговые органы и Минфин последовательно отказывали в этом праве, ссылаясь на то, что санкции не считаются выручкой от реализации.
С 2026 года ситуация изменилась. Определение дополнено положением: сомнительным долгом признается задолженность по уплате штрафов, пеней и иных санкций, подтвержденная решением суда, принятым по договорам, по которым задолженность, возникшая в связи с реализацией товаров, выполнением работ, оказанием услуг, признана сомнительной.
Обратите внимание на три обязательных условия — инспектор при проверке проверит каждое:
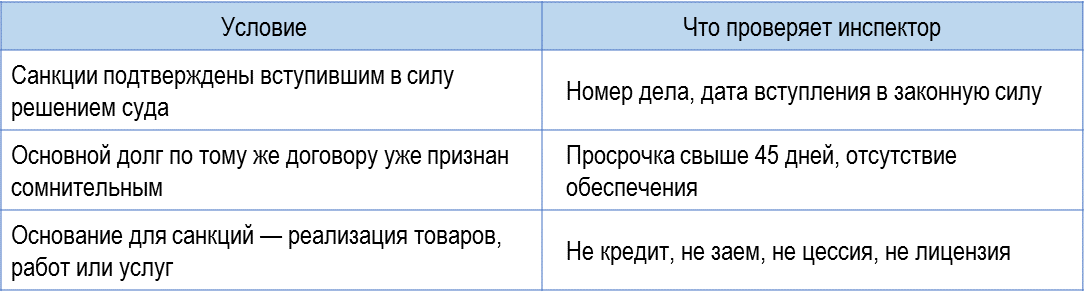
Фактически законодатель разрешил «догружать» в резерв санкции, но только в жесткой привязке к уже проблемной дебиторке. Если хотя бы одно условие не выполнено, включать суммы в резерв нельзя — налоговая снимет расходы и начислит пени.
Кому новые правила не помогут: банки просили — Минфин отказал
Банковское сообщество обратилось в Минфин с предложением расширить толкование новой нормы. Логика просителей понятна: у банков огромные портфели просроченных кредитов. Согласно абзацу 2 пункта 1 статьи 266 НК РФ, банки вправе формировать резервы в отношении задолженности, образовавшейся в связи с невыплатой процентов по долговым обязательствам. Кредитные организации хотели пойти дальше и получить право включать в резерв еще и штрафные санкции за просрочку по кредитным договорам, подтвержденные судом. Аргумент — это снизит налоговую нагрузку и высвободит капитал для кредитования экономики.
Минфин ответил категорическим отказом. В письме от 30.06.2026 № 03-03-06/3/56177 указано:
«Задолженность по уплате штрафов, пеней и иных санкций по долговым обязательствам перед банком, по которым задолженность по уплате процентов признана сомнительной, сомнительным долгом для целей налога на прибыль кредитной организации не признается».
Позиция ведомства строится на системном толковании нормы. Поскольку задолженность по денежным кредитам и займам не относится к задолженности, возникшей в связи с реализацией товаров (работ, услуг), то и санкции, начисленные на такую задолженность, не могут участвовать в формировании «сомнительного» резерва по правилам статьи 266 НК РФ.
Запрет для небанковских заимодавцев: скрытая угроза
Некоторые коллеги восприняли письмо № 03-03-06/3/56177 как документ исключительно для банков. Это ошибка, которая может стоить бизнесу доначислений. Минфин еще в апрельском письме от 03.04.2026 № 03-03-06/2/27654 четко указал: вывод о невозможности признать сомнительным долгом штрафы по кредитам и займам «одинаково применим как к кредитным организациям, так и к иным организациям-налогоплательщикам налога на прибыль в отношении предоставляемых ими займов».
На практике это означает следующее. Производственная компания, выдавшая заем дочернему обществу, не сможет включить в налоговый резерв ни тело займа, ни проценты по нему, ни — что стало окончательно ясно с 30 июня 2026 года — присужденные судом штрафные санкции за просрочку возврата. Единственное исключение — ситуация, когда заем предоставлен в неденежной форме и квалифицируется как реализация товаров (например, товарный кредит), но такие случаи редкость.
Какая задолженность формирует резерв в 2026 году в налоговом учете
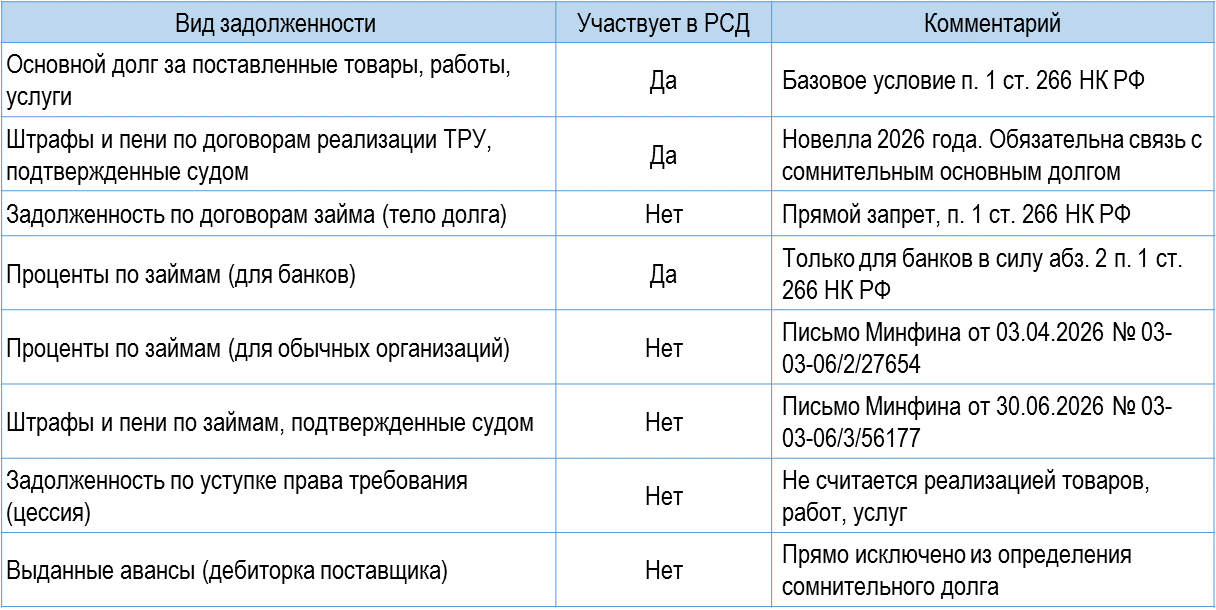
Чтобы избежать путаницы, зафиксируем правила в наглядном виде:
Механика расчета: прежние шаги плюс один новый
Сам алгоритм расчета резерва не изменился, но добавился новый шаг.
Шаг 1. Инвентаризация дебиторской задолженности на последнее число отчетного (налогового) периода.
Шаг 2. Распределение долгов по срокам просрочки: до 45 дней — в резерв не включаются; от 45 до 90 дней — 50% суммы; свыше 90 дней — 100% суммы.
Шаг 3 (новый). Проверка наличия вступивших в силу судебных решений о взыскании штрафов и пеней по договорам из шага 2. Суммы санкций прибавляются к основному долгу соответствующего диапазона.
Шаг 4. Применение лимита: итоговая сумма резерва не может превышать 10% выручки за отчетный (налоговый) период.
Шаг 5. Учет встречной задолженности. Если перед тем же контрагентом есть кредиторка, сомнительный долг уменьшается на ее размер.
Важный нюанс: при расчете лимита в 10% теперь учитываются и присужденные судом санкции. Это значит, что у компаний с большой дебиторкой и активными судебными спорами резерв может «упереться» в потолок быстрее, чем раньше.
Разрыв между бухгалтерским и налоговым учетом увеличился
Новая норма углубила давнее расхождение двух учетов. В бухгалтерском учете резерв обязателен и формируется под любую сомнительную дебиторку — включая авансы и займы. В налоговом учете — только под задолженность от реализации товаров, работ, услуг.
Раньше эта разница касалась преимущественно авансов и займов. Теперь к ней добавились судебные санкции: в бухучете резерв под них компания создаст, в налоговом — только при выполнении трех условий новеллы. Все разницы отражаются через ПБУ 18/02 как отложенные налоговые активы, поэтому настройка учета и контроль временных разниц становятся для бухгалтера не формальностью, а рабочей рутиной.
О чем спорят бухгалтеры: реальные кейсы 2026 года
С момента вступления поправок в силу профессиональные форумы наполнились практическими вопросами. Выделим наиболее показательные ситуации.
Промышленная компания и «судебные» пени. Бухгалтер производственного предприятия, столкнувшегося с просрочкой оплаты за отгруженную продукцию, подал иск и получил решение суда на сумму основного долга 5 млн руб. и пеней 800 тыс. руб. По итогам инвентаризации на 30.06.2026 в налоговый резерв включены все 5,8 млн руб.
Это законно, так как выполняются все три условия — судебный акт, связь с реализацией товаров, признание основного долга сомнительным. Налоговые инспекторы при камеральной проверке не предъявляют претензий к такому подходу — при условии, что договор является классическим договором поставки, а в карточке контрагента зафиксированы реквизиты исполнительного листа.
Внутригрупповой заем: резерв не спасет. Головная компания выдала заем дочерней организации в 2024 году. В 2026 году заем не возвращен, проценты не уплачены. Компания хотела создать резерв и под тело займа, и под проценты, и под штрафные санкции, подтвержденные третейским судом. Но сформировать налоговый резерв нельзя ни по одной из этих позиций. При попытке включить в резерв тело займа инспекция гарантированно снимет расходы и доначислит налог на прибыль. Единственный выход — списание задолженности как безнадежной по другим основаниям (например, ликвидация должника) за рамками резерва.
Имущественные права и цессия: позиция закрыта. Одновременно с расширением резерва за счет санкций законодатель окончательно отсек возможность учитывать в резерве задолженность по договорам уступки права требования и иным операциям с имущественными правами. Пункт 1 статьи 266 НК РФ однозначно говорит о реализации товаров, работ, услуг, и передача имущественных прав под это определение не подпадает. Судебная практика прошлых лет по этому вопросу сейчас потеряла актуальность.
Что делать бухгалтеру: чек-лист
Проверьте учетную политику: право на формирование резерва в налоговом учете должно быть закреплено.
Настройте аналитику по дебиторке так, чтобы судебные санкции «привязывались» к основному долгу того же договора.
Заведите в карточке контрагента реквизиты судебных дел: номер, дату решения и дату вступления его в силу — без них суммы к резерву не прикладывайте.
Проверьте лимит 10% выручки с учетом новых санкций: он теперь заполняется быстрее.
Сверьте разницы БУ/НУ и отражение их через ПБУ 18/02.
Не включайте в резерв долги по займам, цессиям и авансам — как бы этого ни хотелось, экономия обернется доначислениями и пенями.
Итог прост: новелла 2026 года — подарок только тем, кто работает по классическим договорам реализации и готов подтверждать санкции судом. Всем остальным статья 266 НК РФ по-прежнему закрыта — и письма Минфина лета 2026 года это подтверждают с большей определенностью, чем когда-либо.
📌 Полезные статьи
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных