АИС «Налог-4»: налоговый контроль в режиме реального времени — что видит о бизнесе новая система ФНС
АИС «Налог-4» — это налоговый контроль нового поколения, работающий в режиме реального времени. Если раньше инспекторы анализировали декларации уже после их сдачи, то теперь система обрабатывает все операции с НДС сразу: ни один «бумажный НДС» не проскочит мимо алгоритмов. В её основе — технологии больших данных (Big Data), централизованная обработка всех деклараций по НДС в Федеральном центре обработки данных, автоматическое выявление разрывов в цепочках НДС и моментальная идентификация мошеннических схем. Разберём, как устроена система, что она видит о каждой компании и как бизнесу работать в этих условиях.
Нормативная база
Федеральный закон от 23.07.2025 № 254-ФЗ — новый этап налоговой реформы: рейтинг благонадёжности, автоматизированные проверки и усиление контроля за НДС;
приказ ФНС от 05.12.2025 № ЕД-7-31/1041@ — методика оценки благонадёжности, которая опирается на данные автоматизированных систем;
ст. 174 НК РФ — обязательное представление деклараций по НДС в электронном виде с книгами покупок и продаж (разделы 8 и 9 декларации); именно эти данные «скармливаются» системе контроля;
ст. 88, 93.1, 54.1 НК РФ — правовые основания требований о пояснениях, истребования документов и переквалификации схемных операций;
ст. 86 НК РФ (в редакции с 2024 года) — расширенный информационный обмен с банками, дающий системам прямой доступ к движению денежных средств по расчётным счетам.
Эволюция систем: от «Налог-3» к «Налог-4»
Чтобы понять, что такое «Налог-4», полезно вспомнить, на чём работает контроль сейчас, и проследить хронологию развития:
АИС «Налог-3» — единая информационная система ФНС, которую начали проектировать в 2010 году, а в опытную эксплуатацию запустили в 2013-м; с 2014 года вводились её функциональные блоки, и лишь приказом ФНС от 01.07.2019 № ММВ-7-12/333@ система полностью перешла в промышленную эксплуатацию. Она собирает большие данные из более чем 50 источников (банки, Росстат, фонды, ЕГРЮЛ, онлайн-кассы) и строит «цифровой профиль» бизнеса.
АСК НДС-2 — автоматизированная система контроля НДС, опытная эксплуатация которой началась в 2015 году (приказ ФНС от 13.02.2015 № ММВ-7-6/68@), а в промышленную её ввели приказом от 10.02.2017 № ММВ-7-15/176@. Система сопоставляет книги покупок и книги продаж по каждому счёту-фактуре и выявляет «налоговые разрывы», обрабатывая порядка 1,5 млрд счетов-фактур в месяц.
АСК НДС-3 — система третьего поколения: работает с 2017 года, в 2018-м комплекс внедрили во всех субъектах страны. С 2025 года она получила прямой доступ к банковским данным, а в 2026 году — алгоритм автоматического определения «выгодоприобретателя» по разрыву в цепочке. Разрыв, который раньше мог оставаться незамеченным месяцами, теперь фиксируется в течение нескольких дней после сдачи декларации.
АИС «Налог-4» — концепцию системы четвёртого поколения ФНС заложила ещё в «Плане деятельности на 2021 год» (после завершения в 2019 году полного перехода на «Налог-3»), а развёртывание пришлось на 2024–2025 годы. Теперь анализ уходит в реальное время: обработка массивов данных на лету, автоматическое выявление отклонений и мгновенное оповещение инспектора — даже если тот ничего не запрашивал.
Ключевые возможности АИС «Налог-4»
100% контроль всех операций, облагаемых НДС
Процесс камеральной проверки по НДС централизован на федеральном уровне: декларации со всей страны поступают в Федеральный центр обработки данных (ФЦОД), где консолидируются данные обо всех налогоплательщиках. ФНС осуществляет стопроцентный контроль всех операций, облагаемых НДС. Именно на базе ФЦОД работает технологическая платформа с применением Big Data, аналогов которой в мире не существует: она обрабатывает декларации, книги покупок и продаж, журналы учёта счетов-фактур.
Для налогоплательщика это означает простую вещь: «бумажный НДС» — вычет по документам, за которыми нет реальной операции, — перестал существовать как рабочий инструмент. Каждая запись в книге покупок автоматически сверяется с записью в книге продаж контрагента, и несовпадение фиксируется системой за считанные дни.
Технология Big Data и проактивный анализ
Система не ждёт проверки — она непрерывно мониторит данные из онлайн-касс, банков, Росреестра, ГИБДД, таможни, операторов связи, а с 1 октября 2026 года — и от маркетплейсов. Алгоритмы автоматически сверяют показатели и фиксируют расхождения: разрывы по НДС, несоответствие выручки по кассе и в отчётности, признаки дробления бизнеса.
Что анализирует система:
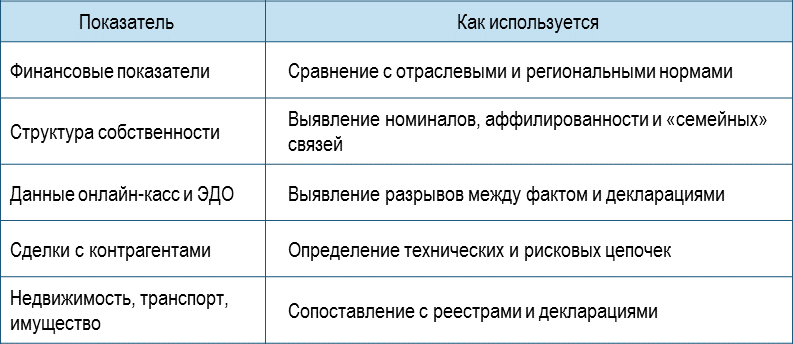
Типичный пример работы: компания на УСН декларирует доход 5 млн руб., но из данных онлайн-кассы видно, что оборот за год — 17 млн. Система отправляет сигнал, и инспектор видит отклонение без дополнительного анализа.
Централизованная обработка в ФЦОД
Все декларации по НДС обрабатываются не в инспекциях, а в едином федеральном центре. Это исключает «региональные лазейки»: проверить операцию можно независимо от того, где зарегистрированы продавец и покупатель, — система видит всю страну как единый массив данных. Результат: расхождения выявляются на уровне государства, а не отдельной инспекции.
Автоматическое выявление разрывов в цепочках НДС
Разрыв по НДС — это несоответствие в данных: покупатель заявляет вычет, а у продавца (или другого участника цепочки) нет соответствующего начисления налога, отчётности или подтверждающих данных. Система различает:
прямой разрыв — расхождение между декларациями покупателя и продавца по конкретному счёту-фактуре;
сложный разрыв — неуплата НДС дальнейшими звеньями цепочки поставщиков: система отслеживает всю цепочку, а не только первую сделку;
технический разрыв — ошибка при заполнении декларации (неверные реквизиты, код вида операции);
схемный разрыв — искусственно созданный «бумажный» НДС, транслируемый от источника разрыва до конечного выгодоприобретателя.
В 2026 году система автоматически определяет выгодоприобретателя по разрыву: анализирует движение денег, выявляет транзитный характер промежуточных звеньев и направляет требование о пояснениях именно тому, кто, по её расчёту, получил экономическую выгоду. Требования по разрывам приходят в течение 5–10 рабочих дней после принятия декларации — ещё до истечения формального срока камеральной проверки.
Моментальная идентификация мошеннических схем
Система сопоставляет не только документы, но и реальные платёжные поручения, а также поведенческие признаки: совпадение IP-адресов, общие руководители и учредители, единые адреса и телефоны, родственные связи, аффилированность. На этой базе выявляются:
дробление бизнеса — распределение выручки между несколькими ИП и ООО на спецрежимах; с 2026 года ФНС оценивает не формальные признаки вроде количества юрлиц, а реальную экономическую взаимозависимость;
«технические» компании — фирмы-однодневки в цепочках; в 2026 году ФНС совместно с прокуратурой удалила отчётность 4 тысяч таких компаний из информационных систем, а их контрагентам грозят доначисления, штрафы, пени и уголовная ответственность;
транзитные схемы — обналичивание и вывод средств через цепочки переводов.
Что это значит для добросовестного бизнеса
Автоматизированный контроль не отменяет норм НК РФ: ФНС не может автоматически доначислить налог по данным системы — выводы делает налоговый орган с учётом документов и пояснений. Но на практике логика изменилась: контроль стал превентивным, и у компании фактически нет времени на «раздумья» после требования. Судебная практика подтверждает: данные системы — инструмент выявления, а не доказательство нарушения; инспекция обязана сформировать доказательственную базу. Однако выиграть спор реально только при наличии реальной операции и документированной должной осмотрительности.
Чек-лист для практики
Проверяйте декларации до отправки: выверяйте реквизиты счетов-фактур, коды видов операций и данные контрагентов — большинство «технических» разрывов возникает из-за ошибок заполнения.
Мониторьте контрагентов по цепочке, а не только прямого поставщика: система видит разрывы на втором, третьем и далее уровнях — запросите у прямого контрагента подтверждение его собственных операций.
Собирайте досье на контрагентов заранее: договор, документ о проверке контрагента, подтверждение фактического исполнения (накладные с отметками о приёмке, акты с детализацией, фото объектов, переписка).
Сверяйте выручку по кассе с отчётностью — расхождение между оборотом по ОФД и декларацией фиксируется автоматически.
Отвечайте на требования быстро и по существу: на пояснения по НДС даётся 5 рабочих дней; конкретика («кто принял товар, когда, где, как использован») работает лучше общих фраз.
Не полагайтесь на обещания «площадок» об отсутствии разрывов: контрольные соотношения, на основе которых ФНС формирует списки схемных компаний, видны только её внутренним подразделениям — «чистое дерево связей» не гарантирует безопасности.
Следите за ЕНС и уведомлениями в личном кабинете: автоматические требования об уплате, блокировке вычетов и вызове на комиссии формируются без участия инспектора.
Вывод
АИС «Налог-4» переводит налоговый контроль в формат, при котором не существует периода «пока никто не заметил»: каждая операция с НДС проверяется в реальном времени, разрывы в цепочках выявляются автоматически, а мошеннические схемы идентифицируются в момент их проявления. Для добросовестного бизнеса это не катастрофа, а новая среда: ошибки в декларациях и разрывы у контрагентов теперь видны сразу, и отвечать на них нужно быстро и документально. Схемам, рассчитанным на несовпадение данных, в этой среде просто не осталось места — а значит, единственная устойчивая стратегия — реальные операции, чистые документы и оперативная работа с требованиями.
📌 Полезные статьи
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
📌 Полезные статьи
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Долги контрагентов: как не запутаться в бухгалтерском и налоговом учёте в 2026 году
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных