СКУАД: система, которая видит не только долги, но и тех, на кого выведены активы
СКУАД — Система комплексного управления и администрирования долга — самая «грозная» система в арсенале ФНС. Если АСК НДС ищет «дыры» в налогах, то СКУАД занимается имуществом и деньгами, которые можно забрать в счёт долгов. Это интеллектуальная надстройка над базой данных АИС «Налог‑3», которая создаёт цифровой двойник (портрет) должника: все активы, обязательства, связи и транзакции в одном досье. Система анализирует связи на аффилированность, выявляет цепочки родственников (у неё цифровой доступ к системам ЗАГС), номинальных директоров и подконтрольных фирм, рассчитывает коэффициент взаимозависимости и оценивает, стоит ли вообще тратить ресурсы на суды и банкротство. Если активов нет и не предвидится — долг признают безнадёжным. Если активы выведены — система даёт команду «фас». А главное, СКУАД прогнозирует банкротство: признаки преднамеренного банкротства она видит ещё до того, как компания подала заявление в суд. Разберём, как это работает и что означает для бизнеса.
Нормативная база
приказ ФНС России от 05.03.2021 № ЕД‑7‑1/173 — положения о работе с задолженностью и обособленных спорах в процедурах банкротства, для которых система активно разрабатывалась с 2020 года;
письма ФНС от 21.09.2020 № КЧ‑4‑18/15335@, от 30.12.2021 № КЧ‑4‑18/18486 и № КЧ‑4‑18/18485@, от 20.07.2023 № КЧ‑4‑18/9242@ — о применении СКУАД в банкротных делах и сборе доказательств;
п. 2 и п. 3 ст. 45 НК РФ — взыскание налоговой задолженности за счёт имущества взаимозависимых и «иным образом зависимых» лиц: механизм, позволяющий обойти банкротство должника и напрямую предъявить требование компании, на которую переведён бизнес;
ст. 61.2, 61.3, 61.11 закона от 26.10.2002 № 127‑ФЗ «О несостоятельности (банкротстве)» — оспаривание подозрительных сделок и сделок с предпочтением, опровержимая презумпция вреда от действий контролирующих лиц;
постановление Пленума ВС РФ от 21.12.2017 № 53 — критерии привлечения контролирующих лиц к субсидиарной ответственности (с изменениями от 23.12.2025);
ст. 196, 197 УК РФ — преднамеренное и фиктивное банкротство: выводы системы о выведенных активах и используемых схемах ложатся в основу таких дел.
Как устроен «цифровой двойник» должника
СКУАД аккумулирует данные из множества источников — АИС «Налог‑3», АСК НДС‑2, ФИАС, ГИС ГМП, ЕГРЮЛ/ЕГРИП, ЕГРН (Росреестр), Росстат и другие ведомственные ресурсы — и собирает их в единый цифровой портрет должника. Масштаб модели впечатляет: в системе заложены 14 видов активов и пассивов, 45 видов связей должника и известные транзакции, а работу алгоритмов поддерживают 264 цифровых маркера — они фиксируют признаки аффилированности, схемы вывода и риски утраты платёжеспособности.
Отдельный блок — «производные активы», которые сотрудники ФНС называют «вторым дном» системы: это сумма, которую теоретически можно вернуть в конкурсную массу через оспаривание сделок, взыскание убытков и субсидиарную ответственность с контролирующих лиц. Именно эта часть превращает СКУАД из справочника в инструмент взыскания: система не просто показывает, что активов нет, — она показывает, куда они «уехали» и сколько их можно вернуть.
Что СКУАД видит о должнике и его окружении
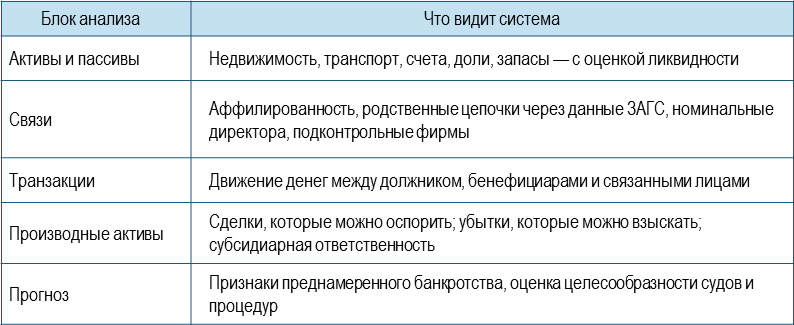
Ценность системы — в скорости: поиск и анализ таких связей вручную заняли бы месяцы, а «система подаёт эту информацию на блюдечке», как сформулировал замглавы ФНС Константин Чекмышев при представлении СКУАД на Петербургском международном юридическом форуме.
Логика решений: реструктуризация, банкротство или «фас»
СКУАД выполняет не только аналитическую, но и консультационную функцию — по сути, это ИИ‑советник инспектора, который предлагает модель юридического поведения. Система:
рассчитывает, какой вариант выгоднее: реструктуризация долга, мировое соглашение или полноценное банкротство — вплоть до прогноза поступлений для всех кредиторов, а не только ФНС;
признаёт долг безнадёжным, если активов нет и не предвидится — тогда дальнейшее взыскание признаётся экономически нецелесообразным;
даёт команду «фас», если активы выведены: система выявляет признаки перекладывания бизнеса на связанные компании, и по ст. 45 НК РФ требование предъявляется уже им — без банкротства должника и без оспаривания каждой сделки отдельно.
прогнозирует банкротство и преднамеренные схемы: 264 цифровых маркера фиксируют «подозрительное поведение» ещё до возбуждения дела — оспаривание сделок по ст. 61.2 и субсидиарная ответственность по ст. 61.11 закладываются в план задолго до судебного заседания.
Практика взыскания с взаимозависимых лиц растёт стремительно, при этом средняя сумма взыскания — 47 млн руб.
Что это дало бюджету и судам
Результаты применения системы уже в цифрах:
более 1 трлн руб. поступлений от процедур банкротства, к которым применили СКУАД, плюс 224 млрд руб., взысканные с контролирующих и аффилированных лиц;
78% всей задолженности приходится на убыточные или фактически несостоятельные компании — и именно для них система ищет «второе дно»;
по заявлениям ФНС о субсидиарной ответственности суды удовлетворяют требования в 89,3% случаев (за пять лет — 86,4%), тогда как у управляющих — 56,5%, у прочих кредиторов — 37,9%. При этом ФНС подаёт лишь 3,4% всех таких заявлений: система позволяет точечно выбирать дела, где есть что взыскивать;
выписка из СКУАД как доказательство в арбитражных судах: в 2023 году её использовали 6 раз, в 2024‑м — 25, в 2025‑м — порядка 115; за начало 2026 года — уже более 25 оценок. Суда просят данные об аффилированности, движении денег внутри группы, цифровых портретах сторон сделок, стоимости активов привлекаемых к субсидиарной ответственности лиц, рангах ликвидности и родственных связях между должником и кредитором.
С февраля 2025 года через личный кабинет Регистра арбитражных управляющих ФНС отдаёт управляющим около 30 видов сведений о должнике — в среднем за полтора дня. Выписка СКУАД превращает десятки и сотни документов в один документ с аналитическими выводами, который суды уже воспринимают как сильное доказательство.
Прогноз банкротства и выявление схем на старте
Отдельно о предсказательной функции. СКУАД работает и на предпроверочном этапе: задолго до выездной проверки система собирает досье из ФНС, Росреестра, банков и других источников и формирует «красные флаги» уклонения — оспоримые сделки, признаки дробления, внезапный перевод выручки и персонала в новую компанию.
Типичные маркеры, которые система распознаёт автоматически:
резкое снижение выручки должника при одновременном росте оборотов у связанного лица — в одном из дел суд признал зависимыми компании, где выручка должника упала с 59 млн до нуля, а «новой» компании выросла с нуля до 31 млн руб., при переходе более 50% сотрудников и общих контрагентах;
брачные договоры и «разводы» в разгар налоговой проверки;
создание компании-дублёра в период спора: учредители без дохода, не раскрытый источник вклада в уставный капитал, совпадение видов деятельности, адресов, аренды, товарного знака и сайта;
вывод имущества и переоформление активов на номинальных директоров и родственников — с доступом к системам ЗАГС система выстраивает цепочки родства по всей стране.
С 2026 года ФНС внедряет «маску взаимозависимости» — программное обеспечение, позволяющее быстрее выявлять одинаковые адреса регистрации, IP‑адреса, общие сотрудников и другие признаки связей в цепочках поставок.
Что видит суд, а что — нет
Важно понимать границы системы. Граф связей сам по себе недостаточен для установления контроля: по ст. 61.10 закона о банкротстве и п. 3 постановления Пленума № 53 значение имеет фактическая возможность определять действия должника. Выписка СКУАД — производный документ, в котором сохраняется вероятность технических ошибок при интеграции данных; поэтому она открывает путь к сбору доказательств, а не заменяет их. Против выводов системы реально работает документированная деловая цель: если экономические причины сделок подтверждены, суды отказывают ФНС даже при наличии графа связей.
Чек-лист для практики
Не ждите, пока долг станет «токсичным»: рассрочка по ст. 64 НК РФ доступна до обострения — методика её расчёта утверждена приказом Минэкономразвития от 14.03.2023 № 169; после определённых порогов реструктуризация будет достижима, возможно, только внутри банкротства, что означает стечение кредиторов и ухудшение позиции компании.
Не переводите бизнес на «дублёра» в период проверки — это самый отработанный сценарий ФНС: п. 3 ст. 45 НК РФ позволяет взыскать долг напрямую с новой компании всем её имуществом, без банкротства и без оспаривания сделок.
Документируйте деловую цель каждой крупной сделки: родственные связи, общие адреса и одинаковый ОКВЭД не запрещены, но если система подсветит их на фоне непогашенной недоимки — только экономическое обоснование спасёт сделку от оспаривания.
Помните о презумпциях субсидиарной ответственности: по ст. 61.11 невозможность полного погашения требований кредиторов опровергается контролирующим лицом, а не «по умолчанию».
Проверяйте себя на 264 маркера: совпадение IP‑адресов, телефонов, почт, сайтов, общие сотрудники и контрагенты — всё это уже собирается автоматически, поэтому ИТ‑инфраструктуру группы компаний стоит полностью развязать заранее, а не после начала проверки.
Не рассчитывайте на «безнадёжность» навсегда: если у должника найдут имущество, долг восстановится и взыскание возобновится — списание по актам ФССП не всегда финал.
Мониторьте свой цифровой профиль так же, как это делает ФНС: через сервис «Прозрачный бизнес» и открытые реестры — то, что видит СКУАД, во многом доступно и вам.
Вывод
СКУАД изменила саму природу взыскания налоговых долгов. Раньше налоговики действовали реактивно — выставляли требование, блокировали счёт, ждали приставов. Теперь у каждого должника есть цифровой двойник: система знает все его активы, родственные связи, транзакции и — что важнее — видит, куда эти активы уходят. Прогнозируя банкротство и признаки преднамеренной несостоятельности, она позволяет ФНС начинать атаку до суда, а её выписки уже стали узнаваемым доказательством в арбитражной практике. Для бизнеса вывод простой: если у компании есть долги и «уходящее» имущество, СКУАД увидит это раньше, чем владелец решит, что время пришло. Устойчивая стратегия здесь одна — не строить вывод активов на «второе дно», а урегулировать долг заранее: рассрочка и мировое соглашение в этой среде всегда дешевле субсидиарной ответственности и оспоренных сделок.
📌 Полезные статьи
АИС «Налог-4»: налоговый контроль в режиме реального времени — что видит о бизнесе новая система ФНС
АСК ДФЛ: как налоговая сопоставляет доходы, расходы и даже чеки ваших кассиров
Долги контрагентов: как не запутаться в бухгалтерском и налоговом учёте в 2026 году
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
📌 Полезные статьи
Бесплатное питание для сотрудников: нужно ли платить с него НДФЛ?
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных