Налоговая нагрузка и критерии риска выездной проверки: что изменилось в 2026 году
Критерии самостоятельной оценки риска из приказа ФНС от 30.05.2007 № ММ-3-06/333@ — те самые 12 общедоступных признаков, по которым инспекторы годами отбирали компании на выездную ревизию, — уходят на второй план. С 2026 года основным инструментом отбора стал рейтинг благонадёжности по новой методике: компании и ИП набирают баллы по десяткам критериев, и низкий рейтинг сам по себе повышает вероятность проверки. Однако Концепцию 2007 года никто не отменял — налоговая нагрузка по-прежнему один из главных маркеров риска, причём теперь она же вошла и в новую методику. Поэтому считать её правильно по-прежнему нужно. Разберём, как именно.
Нормативная база
приказ ФНС России от 30.05.2007 № ММ-3-06/333@ — Концепция системы планирования выездных налоговых проверок, приложение № 2 к которой утверждает общедоступные критерии риска (в том числе критерий № 1 — налоговая нагрузка ниже среднеотраслевой);
приказ ФНС России от 05.12.2025 № ЕД-7-31/1041@ — новая методика оценки благонадёжности, принятая во исполнение Закона от 23.07.2025 № 254-ФЗ; низкая налоговая нагрузка вошла и в неё;
письмо ФНС России от 29.06.2018 № БА-4-1/12589@ — разъясняет состав числителя и знаменателя формулы: расчёт ведётся с учётом НДФЛ, а страховые взносы в нагрузку не входят (ФНС отдельно считает «фискальную нагрузку» по взносам, но только справочно);
письмо Минфина России от 11.01.2017 № 03-01-15/208 — ввозной НДС и таможенные пошлины в расчёт налоговой нагрузки не включаются, поскольку их администрирует ФТС, а не ФНС;
письмо ФНС России от 22.08.2018 № ГД-3-1/5806@ — если отраслевого показателя по вашему виду деятельности нет, сравнивайте нагрузку со средним значением по России.
Как считается налоговая нагрузка
Базовая формула проста:
Налоговая нагрузка = Сумма уплаченных налогов за год / Доходы за год ×100%
Вся сложность — в составе каждой части: и в числителе, и в знаменателе есть платежи и доходы, которые формально «похожи», но в расчёт не входят. Именно на этом чаще всего ошибаются и завышают (или занижают) свой показатель.
Числитель: какие налоги включать
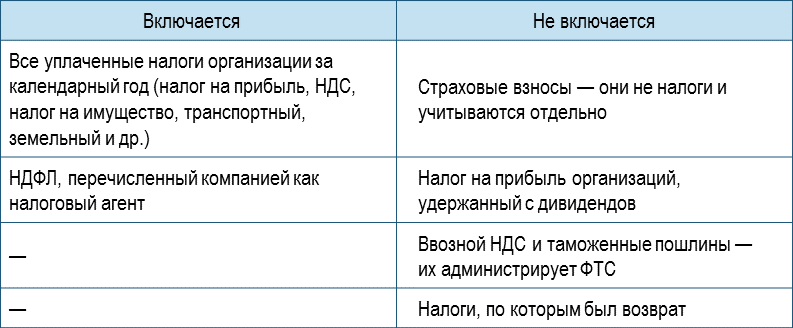
Данные для числителя берите из деклараций и оборотов по кредиту счёта 68 «Расчёты по налогам и сборам» за вычетом исключаемых сумм. Важно: расчёт ведётся по всей организации — по головному офису и всем обособленным подразделениям вместе.
Знаменатель: какую выручку брать
Для расчёта выручки нужно суммировать три строки отчёта о финансовых результатах:
строка 2110 — выручка от продажи товаров, продукции, работ, услуг за минусом НДС и акцизов;
строка 2320 — доходы в виде процентов к получению;
строка 2340 — прочие доходы.
Выручка для расчёта=стр. 2110+стр. 2320+стр. 2340
При этом доходы от участия в других организациях в знаменатель не попадают — их из расчёта исключают. Все цифры берутся без НДС и акцизов.
Пример расчёта
ООО «Ромашка» занимается производством компьютеров и электроники. По итогам 2025 года фирма выручила 18 000 000 руб. без НДС, а заплатила в бюджет:
налог на прибыль — 2 000 000 руб.;
НДФЛ с выплат работникам — 590 000 руб.;
НДС — 940 000 руб.;
налог на имущество — 150 000 руб.
Считаем числитель. Все четыре платежа входят в расчёт — взносов, ввозного НДС и пошлин у компании не было:
2 000 000+590 000+940 000+150 000=3 680 000 руб.
Считаем знаменатель. Выручка — 18 000 000 руб. (строка 2110), процентов и прочих доходов нет:
Нагрузка=3 680 000/18 000 000×100%≈20,4%
Дальше показатель сравнивают со среднеотраслевым значением по основному ОКВЭД из приложения № 3 к Концепции. Если нагрузка «Ромашки» ниже средней по производству компьютерной техники — критерий риска № 1 не выполнен, и компания попадает в поле зрения инспекторов.
С чем сравнивать
ФНС ежегодно публикует среднеотраслевые показатели налоговой нагрузки по каждому виду деятельности ОКВЭД-2 в разделе «Концепция системы планирования выездных налоговых проверок» на своём сайте. Показатели, применяемые при планировании проверок в 2026 году, рассчитаны по итогам 2025 года и размещены не позднее 5 мая 2026 года; до этой даты действуют таблицы предыдущего года.
Если отраслевого норматива по вашему коду нет — используйте общероссийский средний показатель (на 2025–2026 годы он составлял около 11,6%). Отдельные нюансы: при отсутствии показателя по вашему виду деятельности берите среднее по отрасли, к которой он относится, а если и его нет — строку «ВСЕГО» за расчётный год.
Куда сместился акцент в 2026 году
Главное изменение — логика отбора на проверки. Раньше 12 критериев Концепции были фактически единственным «фильтром»: нагрузка ниже среднеотраслевой, доля вычетов НДС 89% и более за 12 месяцев, убыточность несколько лет подряд и так далее.
Теперь на первый план вышла балльная оценка по приказу № ЕД-7-31/1041@: компания теряет баллы за конкретные нарушения — разрывы по НДС, недоимки, низкие зарплаты, слабые финансовые коэффициенты, — и по суммарному рейтингу попадает в зону риска.
При этом налоговая нагрузка не исчезла из поля зрения: она осталась в перечне критериев и в новой методике. На практике это означает, что даже компания с высоким рейтингом не застрахована от вопросов, если её нагрузка на порядок ниже среднеотраслевой: несоответствие ключевого маркера Концепции инспекторы по-прежнему трактуют как признак занижения налоговой базы.
Чек-лист для практики
Рассчитывайте нагрузку ежегодно по итогам года — по формуле выше и по строкам 2110 + 2320 + 2340 отчёта о финансовых результатах.
Не включайте в числитель взносы, ввозной НДС, пошлины и налог на прибыль с дивидендов — завышенный числитель даст ложное чувство безопасности, а инспекторы посчитают по-своему.
Сравнивайте показатель с таблицей ФНС по вашему основному ОКВЭД; при отсутствии отраслевого значения — с общероссийским средним.
Отслеживайте публикацию новых таблиц: свежие среднеотраслевые значения появляются до 5 мая следующего года — до этого момента работают прошлогодние ориентиры.
Готовьте пояснения заранее, если нагрузка ниже среднеотраслевой по объективным причинам: сезонность, инвестиционная фаза, закупки у поставщиков с высоким входным НДС, убыток startup-периода. Письмо с обоснованием, направленное в инспекцию до формирования плана проверок, снижает вероятность выездной ревизии.
Держите в фокусе и остальные критерии Концепции — долю вычетов НДС, убыточность, зарплаты: они не отменены и по-прежнему работают вместе с рейтингом.
Вывод
Критерии из приказа № ММ-3-06/333@ не «отменили» — их отодвинули на второй план более детальная балльная методика 2026 года. Но налоговая нагрузка остаётся и в Концепции, и в новом рейтинге, а значит, расчёт по строкам 2110, 2320 и 2340 с правильным числителем — по-прежнему обязательная часть самопроверки. Считайте нагрузку честно, сравнивайте со свежей отраслевой таблицей и держите наготове объяснение, почему ваш показатель ниже среднего: это дешевле любой выездной проверки.
📌 Полезные статьи
Численность штата и самозанятые: как ФНС оценивает кадровые показатели в рейтинге 2026 года
Бухучёт и рейтинг ФНС: как отчётность по ФСБУ 4/2023 влияет на баллы
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных