АСК ДФЛ: как налоговая сопоставляет доходы, расходы и даже чеки ваших кассиров
АСК ДФЛ — автоматизированная система контроля доходов и расходов физических лиц, которая работает в структуре ФНС с конца 2020 года. Она в автоматическом режиме сопоставляет данные из справок 2‑НДФЛ, расчётов по страховым взносам, реестров имущества (ГИБДД, Росреестр) и банковских выписок. Её задачи — отслеживание банковских счетов, выявление «серых» зарплат и поиск тех, чьи расходы явно не бьются с официальными доходами. А после доработки система научилась «видеть» даже кассиров: по данным из чеков ККТ она проверяет, сколько людей реально работает в магазине и сколько времени они проводят за кассой. Разберём, как устроена система, что она замечает и как компаниям не попасть в группу риска.
Нормативная база
приказ ФНС России от 26.03.2025 № БС-4-11/3193@ — ключевой документ о доработке АСК ДФЛ: описывает раздел «ДФЛ‑риски — ККТ», идентификацию кассиров по СНИЛС и новые графы «количество отработанных дней» и «количество чеков»;
ст. 86 НК РФ — правовые основания получения данных о счетах физлиц из банков;
ст. 54.1 НК РФ — переквалификация схемных операций, включая маскировку зарплаты;
ст. 122 НК РФ — штрафы при доначислении НДФЛ и взносов;
законопроект № 1191986-8 и поправки в ст. 85, 86 НК РФ — расширение бесшовного обмена данными между ЦБ и ФНС: ЦБ сможет передавать сведения о подозрительных переводах физлиц без обязательной налоговой проверки, а ФНС — запрашивать данные о счетах таких граждан в других банках
Как устроена АСК ДФЛ
Система аккумулирует сведения о доходах физлиц из всех доступных источников:
отчётность налоговых агентов — 2‑НДФЛ (ныне часть расчёта 6‑НДФЛ), расчёт по страховым взносам, 3‑НДФЛ, декларации по УСН, приложения к декларации по налогу на прибыль;
данные других ведомств — Росреестр (сделки с недвижимостью), ГИБДД (купля-продажа транспорта), «Мой налог» (чеки самозанятых);
банковские данные — вклады, переводы, а с учётом сближения с ЦБ — и движение по картам физлиц.
Дальше включается кросс-верификация: алгоритмы кластеризации группируют налогоплательщиков по характерным моделям доходов и расходов, и любой, кто декларирует минимум, но тратит заметно больше (недвижимость, транспорт, крупные переводы), автоматически попадает в категорию повышенного фискального риска.
Три главных функции
Отслеживание банковских счетов
Система видит аномальные обороты по картам: регулярные крупные поступления от множества разных людей, систематические входящие переводы, «дропперские» схемы. Именно аномальный оборот становится поводом для запроса. Сейчас данные о счетах физлиц ФНС получает по официальным запросам в рамках проверки, но обмен данными между ЦБ и ФНС становится всё более бесшовным: законопроекты, одобренные правительственной комиссией в марте 2026 года, позволят ЦБ передавать сведения о подозрительных переводах в налоговую в режиме, близком к реальному времени, без открытия проверки.
Под прицел попадают не разовые переводы между родственниками, а систематические поступления: «серая» зарплата, аренда квартиры без оформления самозанятости, предпринимательская деятельность через личную карту. Сам по факт несоответствия расходов доходам ещё не основание для доначисления — но это готовый повод для требования пояснений и проверки счетов по ст. 86 НК РФ.
Отслеживание «серых» зарплат
АСК ДФЛ работает в режиме «Риски» внутри АИС «Налог‑3»: система автоматически сравнивает зарплаты сотрудников с МРОТ и среднеотраслевым уровнем по региону и коду ОКВЭД. Источник эталонных значений — «Налоговый калькулятор» сервиса «Прозрачный бизнес», который считает средние и медианные зарплаты для комбинации «регион + ОКВЭД + масштаб бизнеса».
По сумме и доле налогового риска (соотношение потенциальных доначислений с возможными поступлениями НДФЛ и взносов) система делит всех работодателей на семь групп: «Отсутствует», «Бюджетный сектор», «Минимальный», «Низкий», «Средний», «Высокий» и «Критический». Критическая группа — доля риска выше 50% и сумма риска более 3 млн руб. по итогам года; инспектор видит категорию компании в карточке и принимает решение об углублённой проверке.
Помимо автоматического анализа, «серую» зарплату выявляют жалобы и допросы сотрудников (в том числе самозанятых, обиженных на заказчика), внутренние документы с расхождением сумм, вакансии на сайтах (заявленная в объявлении зарплата против реальной), данные банков о платежах работников и несоответствие покупок официальному доходу.
Сопоставление расходов с задекларированными доходами
Система подсвечивает тех, у кого расходы явно не бьются с официальной зарплатой: дорогая недвижимость при минимальном доходе, регулярные покупки, не сопоставимые с заработком, кредитные платежи выше официального оклада. Если источник дохода не установлен, налоговики по правоприменительной практике считают налог исходя из фактически понесённых расходов.
ДФЛ‑риски — ККТ: система «видит» кассиров
Отдельное направление доработки — сопоставление зарплатной отчётности с данными из чеков ККТ. Логика простая: чеки с онлайн-касс уходят в ФНС через операторов фискальных данных, и по ним видно, кто работал на кассе, на какой точке и в какое время.
Раздел «ДФЛ‑риски — ККТ» (Налоговые агенты / Карточка НП / Детализация по ККТ) сравнивает число зарегистрированных в организации ККТ и количество работников, о которых компания отчитывается. Если есть аномалия — например, в компании числится один директор, а в магазине круглосуточно работают 5–10 касс, — компания попадает в группу риска: инспекторы сделают вывод о теневых сотрудниках.
Идентификация каждого кассира
Теперь система идентифицирует каждого кассира. По Ф. И. О. и ИНН из чека программа подтягивает его СНИЛС — при однозначном совпадении с данными из расчётов по страховым взносам. Возможные исходы:
СНИЛС найден — кассир числится в отчётности, система сопоставляет его график и выплаты;
СНИЛС не найден (пустая графа) — кассир из чека не идентифицирован в зарплатной отчётности;
неоднозначная идентификация — система показывает все СНИЛС, найденные в РСВ по этому Ф. И. О.
При расхождениях причины придётся пояснять на камеральных проверках расчётов по взносам. Причём расхождение может быть и невинным: компания вовремя не поменяла реквизиты чеков и отражает там кассира, который уже уволился. В таком случае поясните, что чеки с новыми данными начали передавать после перенастройки базы, и приложите приказы об увольнении старого и приёме нового сотрудника.
Новые графы: «количество отработанных дней» и «количество чеков»
В разделе появились ещё две графы — «количество отработанных дней» и «количество чеков»: они показывают, сколько дней в месяце кассир пробивал чеки и сколько их выбил на каждой ККТ. Фактически инспекторы получили инструмент помесячного анализа рабочего времени каждого кассира.
Что это означает на практике:
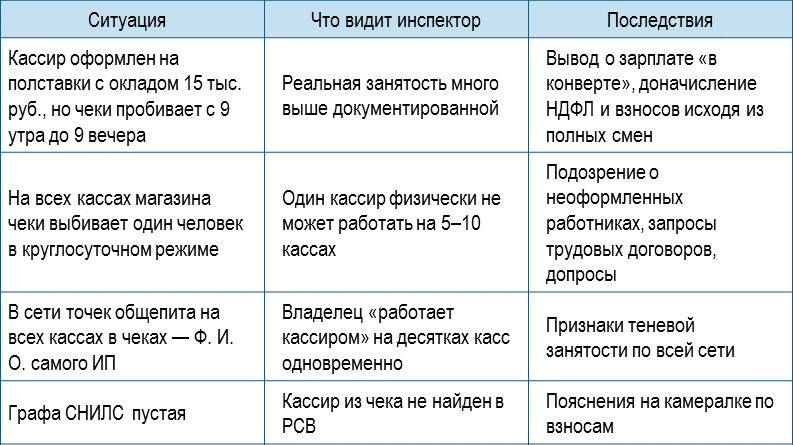
При подозрениях инспекторы запросят трудовые договоры, проведут допросы и доначислят налоги исходя из фактического числа полных смен по полной занятости.
Бесшовный обмен с ЦБ и что дальше
Сближение АСК ДФЛ с банковскими данными — ключевой тренд. ФНС вправе запросить доступ к счетам физлиц по ст. 86 НК РФ — это не нарушение банковской тайны, и счета работников проверяемой компании инспекция действительно может проверить, чтобы доказать «серую» зарплату. Пока ЦБ передаёт данные только в рамках проверки, но если примут законопроект № 1191986-8, условие о проверке исчезнет: подозрительные переводы между физлицами будут попадать в ФНС автоматически. Критерии таких операций установят совместным соглашением ФНС и ЦБ.
Чек-лист для практики
Сверяйте число ККТ со штатным расписанием: если касс больше, чем работников в отчётности, система это видит первой — позаботьтесь, чтобы у каждой работающей кассы был оформленный кассир или законное объяснение (сам ИП, дистанционные кассы и т. п.).
Актуализируйте данные кассиров в чеках сразу после приёма и увольнения сотрудников — пустая графа СНИЛС это не приговор, но повод для пояснений, к которым лучше быть готовыми.
Не оформляйте кассиров на полставки при фактической полной занятости: помесячный анализ времени и чеков вскрывает такие схемы напрямую.
Держите зарплаты в диапазоне среднеотраслевых значений по вашему региону и ОКВЭД — ориентир можно найти в «Налоговом калькуляторе» на «Прозрачном бизнесе».
Выполняйте обещания, данные на межведомственных комиссиях: инспекторы фиксируют их в АСК ДФЛ, и невыполненное обещание повысить зарплату или сдать уточнёнки — прямой триггер углублённой проверки.
Не используйте личные карты сотрудников и руководителей для расчётов по бизнесу: систематические входящие переводы на карту физлица система распознаёт как доход — с доначислением НДФЛ, штрафом 20–40% и пенями.
Готовьте досье на каждого кассира: трудовой договор, график работы, сведения о ставке — они должны сходиться с данными чеков до того, как это проверит инспектор.
Вывод
АСК ДФЛ закрыла последнюю «слепую зону» зарплатного контроля: раньше расхождения между реальным числом работающих и отчётностью приходилось доказывать допросами и выемкой документов, теперь система сама видит, кто пробивает чеки, когда и сколько. Данные о кассирах из ККТ, счета из банков и имущество из реестров сходятся в один цифровой профиль — и любой разрыв между образом жизни и официальными доходами фиксируется автоматически. Компании, работающие «в конверт», рискуют не только доначислениями и штрафами по ст. 122 НК РФ, но и попаданием в группу высокого риска со всеми вытекающими проверками. Единственная устойчивая стратегия — оформление всех фактических работников, честные графики и зарплаты, сопоставимые с рынком.
📌 Полезные статьи
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.
📌 Полезные статьи
АИС «Налог-4»: налоговый контроль в режиме реального времени — что видит о бизнесе новая система ФНС
Как рассчитать предел суммы расхождений по НДС, из-за которого компания потеряет балл в рейтинге ФНС
Нужно ли платить НДФЛ с компенсации за жильё для работников?
Лизинговые платежи: как учесть в налогах и избежать расхождений с бухучётом
Удержание штрафов ГИБДД из зарплаты водителя: судебная практика и порядок оформления
Путевой лист: назначение, кто обязан оформлять и особенности для аренды
Требуется ли ТТН при доставке товара собственным транспортом?
Важные изменения в транспортной сфере: что нужно знать с 1 сентября 2025 года
Контролируемые сделки: особенности признания и суммовые критерии
Доля участия лица в организации для целей налогообложения: порядок расчёта и практическое значение
Изменение правил контроля за трансфертным ценообразованием с 2024 года: что важно знать бизнесу
Взаимозависимые лица для целей налогообложения: понятие и порядок признания
______________
Важная информация для посетителей сайта
Представленная информация отражает действующее законодательство на момент публикации.
Для принятия значимых решений необходимо проверять актуальность норм на текущий момент.
Наши специалисты готовы предоставить:
Комплексную юридическую консультацию
Экспертную оценку ситуации
Актуальную информацию по налоговым вопросам
Индивидуальные рекомендации с учетом вашей ситуации
Квалифицированная помощь доступна через:
Консультации профессиональных юристов
Услуги опытных налоговых консультантов
Детальный анализ вашей ситуации
Подготовку необходимых документов
Рекомендация:
Перед принятием важных решений всегда обращайтесь за профессиональной консультацией для получения актуальной и достоверной информации.
💡 Присоединяйтесь к нашему профессиональному сообществу!
Канал в MAX Корпоративный эксперт
Следите за обновлениями - новые экспертные материалы появляются регулярно!
Подписывайтесь на обновления и будьте в курсе последних юридических трендов.

POWER Full 14
POWER Full 14
1000₽
POWER Full 14
POWER Full 14
2000₽
Оставляя заявку, вы подтверждаете, что ознакомлены с Политикой обработки персональных данных и даете свое Согласие на обработку ваших персональных данных